猜你想问
2026年半年报核心数据有哪些?
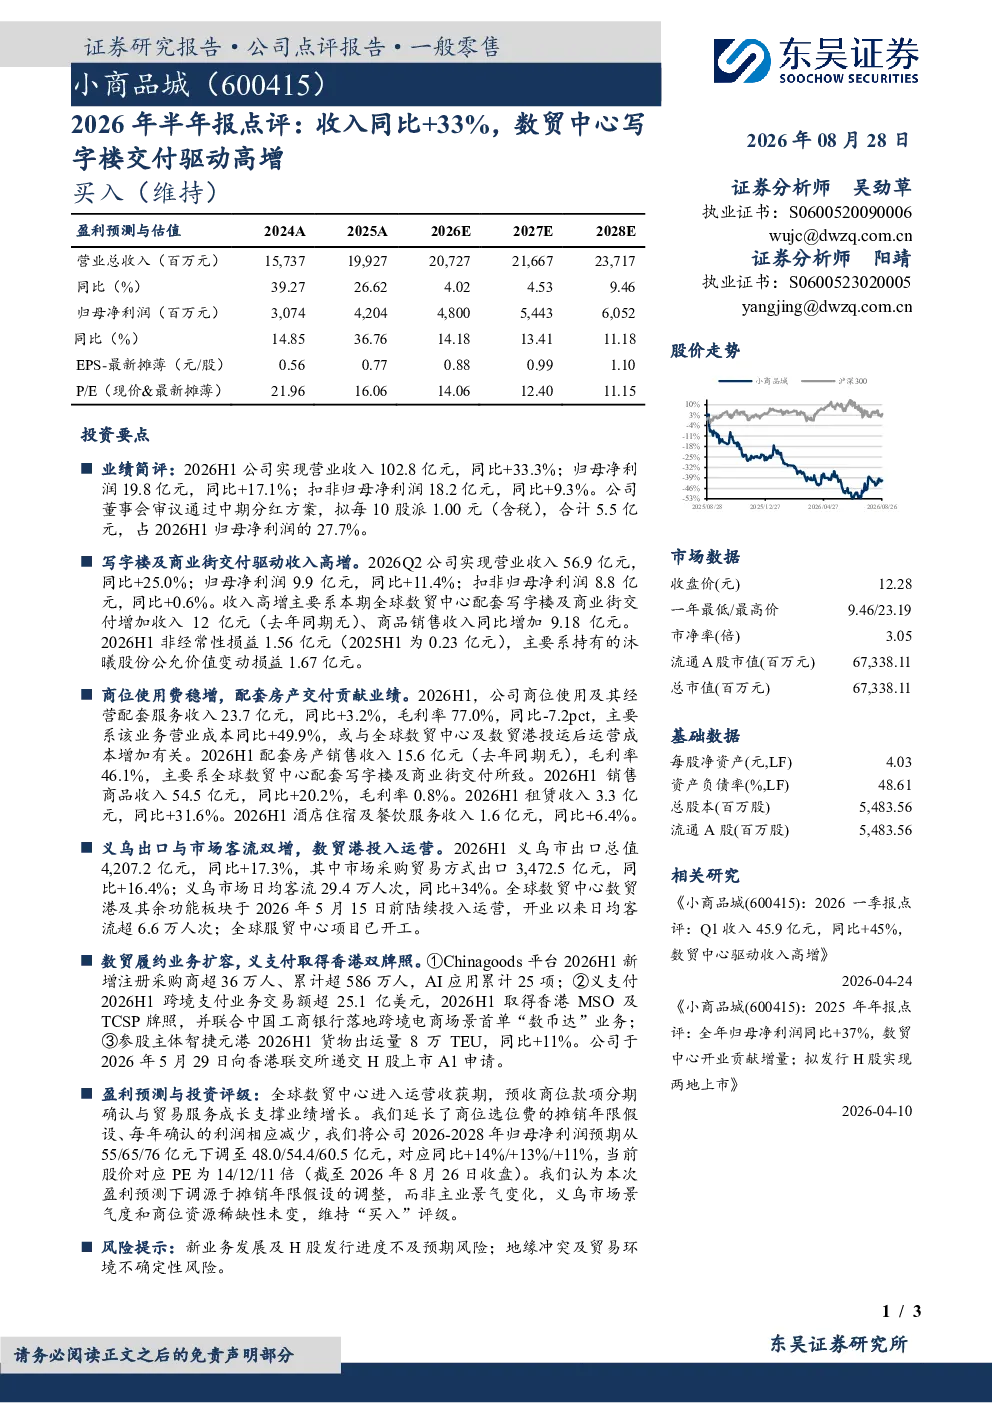
2026年上半年,公司实现营业收入102.8亿元,同比增长33.3%;归母净利润19.8亿元,同比增长17.1%;扣非归母净利润18.2亿元,同比增长9.3%。公司拟每10股派1.00元(含税)中期分红,合计5.5亿元。收入主要驱动来自全球数贸中心配套写字楼及商业街交付,商品销售收入同比增加9.18亿元。商位使用及其经营配套服务收入23.7亿元,同比增长3.2%。配套房产销售收入15.6亿元(去年同期无)。其他收入包括销售商品收入54.5亿元,同比增长20.2%;租赁收入3.3亿元,同比增长31.6%;酒店住宿及餐饮服务收入1.6亿元,同比增长6.4%。
商贸零售行业发展趋势如何?
2026年上半年,义乌市出口总值4,207.2亿元,同比增长17.3%,其中市场采购贸易方式出口3,472.5亿元,同比增长16.4%。义乌市场日均客流29.4万人次,同比增长34%。全球数贸中心数贸港及其余功能板块于2026年5月15日前陆续投入运营,开业以来日均客流超6.6万人次。全球服贸中心项目已开工,显示出商贸零售行业持续向数字化、国际化发展,市场活跃度提升明显。
报告重点分析了哪些方面?
报告重点分析了公司收入增长驱动因素,包括写字楼及商业街交付带来的收入增加、商位使用费稳增、配套房产交付以及其他收入增长。同时,报告还分析了数贸履约业务进展,如Chinagoods平台新增注册采购商超36万人,义支付跨境支付业务交易额超25.1亿美元,并取得香港MSO及TCSP牌照。此外,报告还提及公司向香港联交所递交H股上市A1申请,展现了公司在资本市场的发展规划。
当前市场表现如何?
2026年上半年,公司市场表现强劲,日均客流持续增长,义乌市场日均客流达29.4万人次,同比增长34%。全球数贸中心数贸港开业以来日均客流超6.6万人次。公司数贸履约业务进展顺利,Chinagoods平台注册采购商超586万人,义支付跨境支付业务交易额超25.1亿美元。这些数据表明公司业务发展良好,市场竞争力持续提升。
研报提示哪些风险?
研报提示的主要风险包括新业务发展及H股发行进度不及预期风险,以及地缘冲突及贸易环境不确定性风险。新业务发展方面,公司数贸履约业务尚处于初期阶段,未来能否持续增长存在不确定性。H股发行进度方面,公司已向香港联交所递交A1申请,但最终能否成功上市存在不确定性。地缘冲突及贸易环境方面,全球贸易环境复杂多变,可能对公司业务发展带来不利影响。