猜你想问
神州泰岳2026年半年报核心内容有哪些?
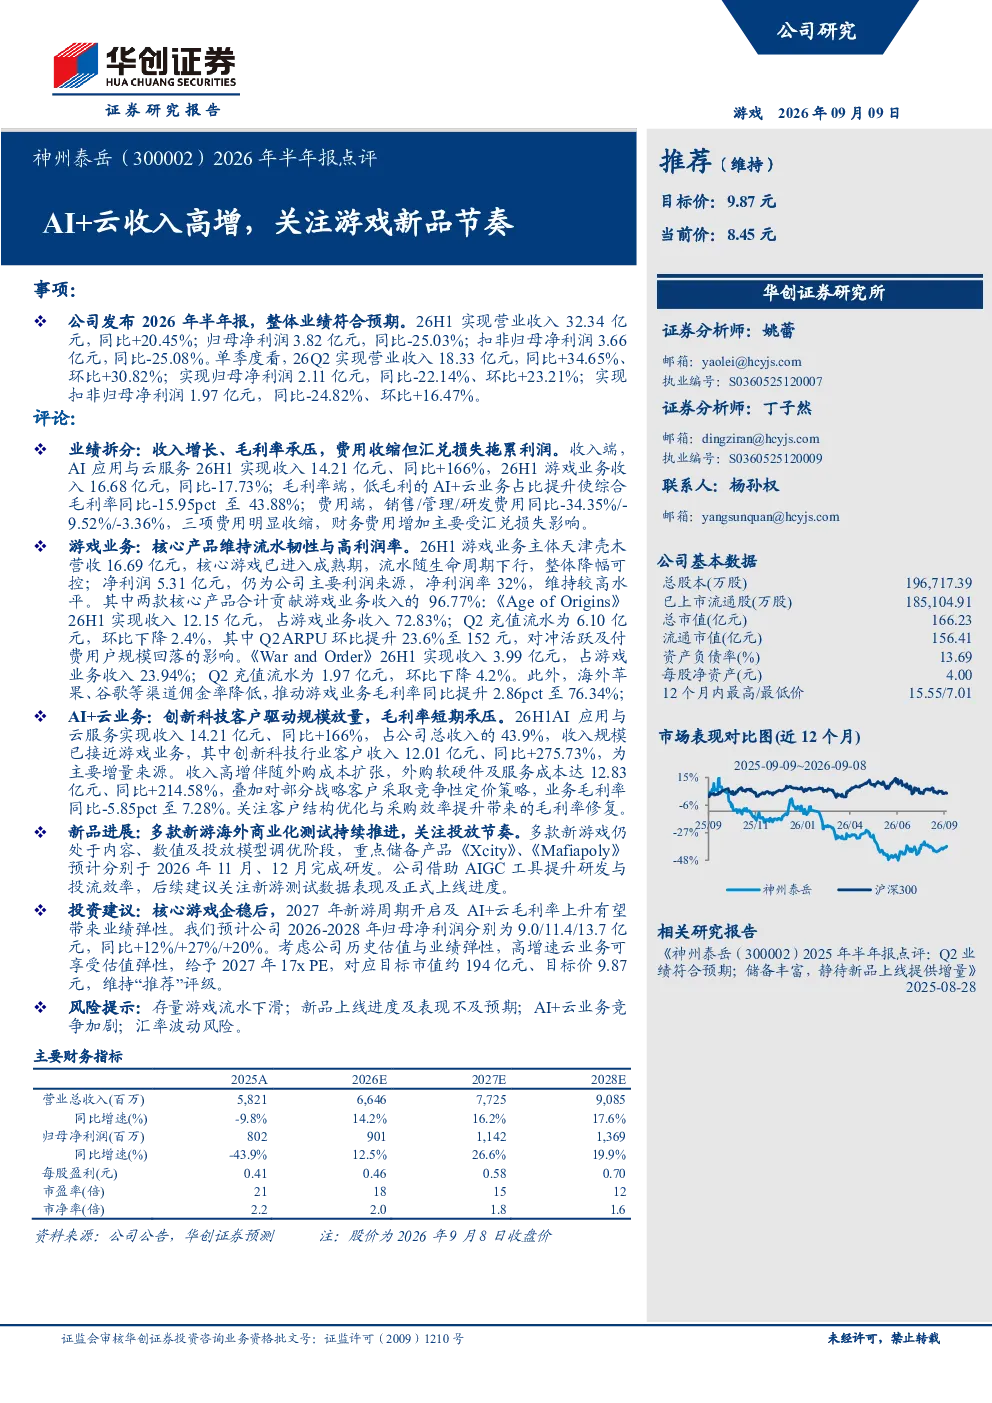
2026年上半年业绩符合预期,营业收入32.34亿元(同比+20.45%),归母净利润3.82亿元(同比-25.03%)。游戏业务营收16.69亿元,AI+云收入14.21亿元(同比+166%)。海外渠道佣金率降低推动游戏业务毛利率提升至76.34%。多款新游戏处于调优阶段,重点产品《Xcity》、《Mafiapoly》预计2026年11月、12月完成研发。
AI+云赛道发展趋势如何?
AI+云业务收入14.21亿元(同比+166%),占公司总收入43.9%,创新科技行业客户收入同比+275.73%。但受外购成本扩张及竞争性定价影响,毛利率同比-5.85pct至7.28%。未来需关注客户结构优化与采购效率提升对毛利率的修复作用。
报告重点分析了哪些方向?
报告重点分析了公司整体业绩表现、游戏业务核心产品流水及毛利率变化、AI+云业务收入增长及毛利率情况、新品研发进展及效率提升措施。特别关注了《Age of Origins》ARPU提升23.6%至152元的表现,以及《Xcity》、《Mafiapoly》的上线进度。
当前市场对神州泰岳的判断是什么?
公司2026年Q2营业收入18.33亿元(同比+34.65%、环比+30.82%),但归母净利润环比+23.21%略低于预期。游戏业务流水随生命周期下行但降幅可控,AI+云业务高速增长但毛利率承压。市场需关注新品上线表现及AI+云业务竞争加剧风险。
研报提示了哪些风险?
主要风险包括存量游戏流水下滑、新品上线进度及表现不及预期、AI+云业务竞争加剧、汇率波动风险。需警惕财务费用因汇兑损失增加对利润的拖累,以及外购成本扩张对AI+云业务毛利率的持续压力。
你可能感兴趣
AI+云收入高增,关注游戏新品节奏神州泰岳2026年半年报点评
华创证券2026-09-09
神州泰岳2026年半年报点评:AI应用与云服务拉动收入增长,关注游戏新产品节奏
国联民生证券2026-08-31
吉比特2026年半年报点评:26H1业绩接近预告上沿,关注《杖剑》欧美地区利润释放与新品节奏
国联民生证券2026-08-15
2026年半年报点评存储涨价&新品放量共推业绩高增,SHM拓展存储X版图
华创证券2026-09-09
普冉股份(688766)2026年半年报点评:存储涨价&新品放量共推业绩高增,SHM拓展“存储X”版图
华创证券2026-09-09
2025年报点评收入与利润双增,AI+安全与AI+云协同发展
华创证券2026-04-08
招商银行2026年半年报点评:收入增长提速,大财富管理收入高增
国泰海通证券2026-08-30
上能电气2026年半年报点评:海外收入高增,汇兑损失拖累业绩
国联民生证券2026-08-29
法拉电子(600563.SH)2026年半年报点评:26Q2收入高增,毛利率环比改善
国联民生证券2026-08-27
2026年半年报点评:收入同比+33%,数贸中心写字楼交付驱动高增
商贸零售东吴证券2026-08-28