猜你想问
本周医药生物行业主要表现如何?
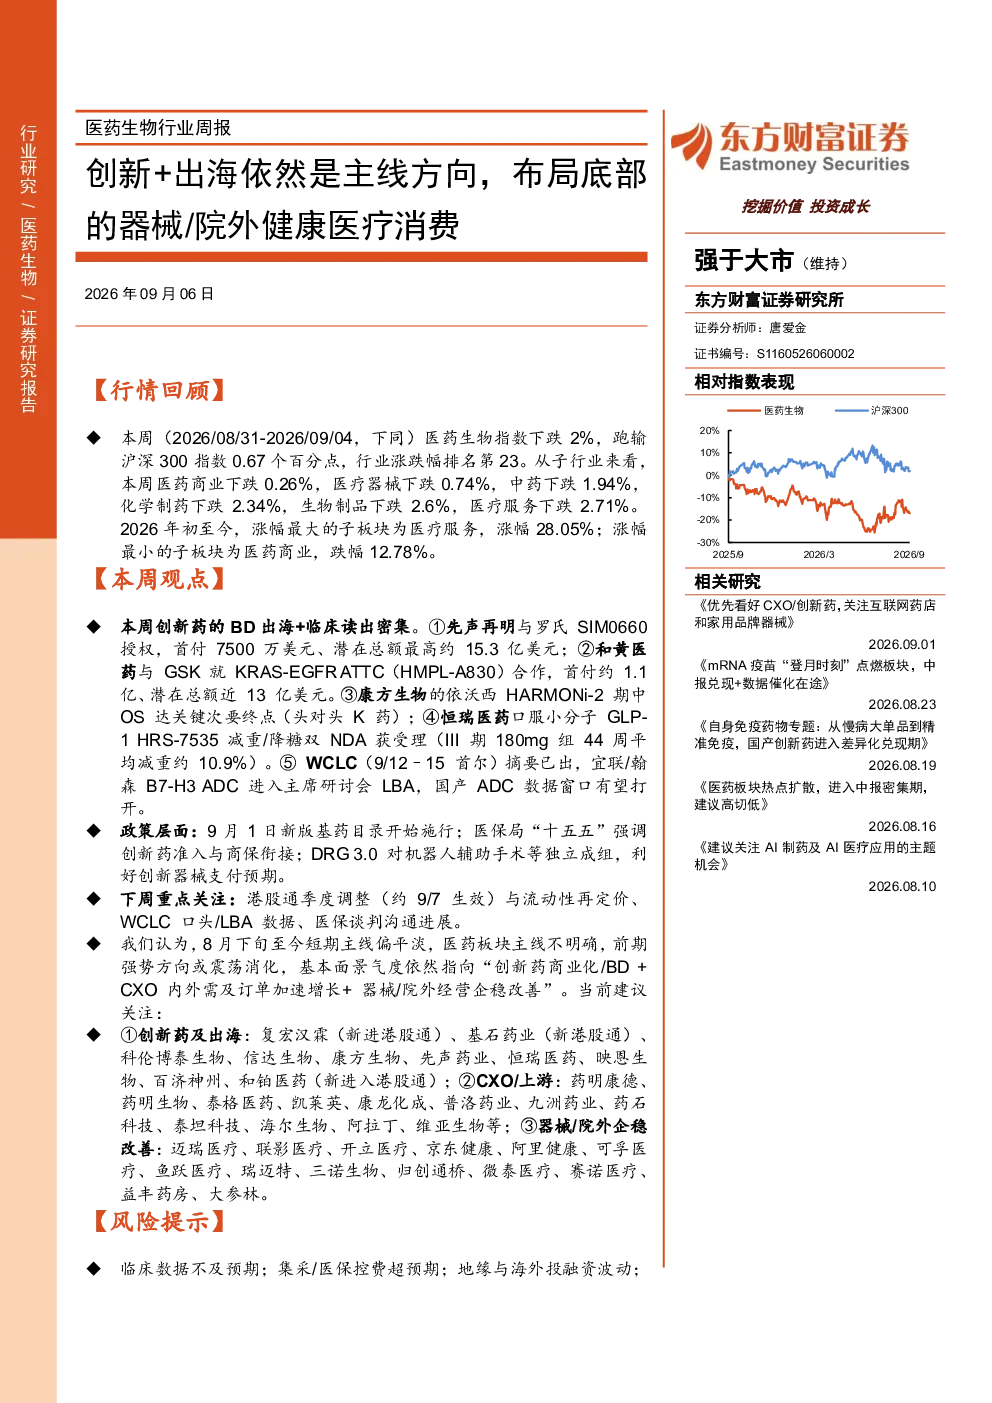
本周医药生物指数下跌2%,跑输沪深300指数0.67个百分点。子行业表现分化,医疗器械、中药、化学制药、生物制品均下跌,跌幅分别为0.74%、1.94%、2.34%、2.6%。医疗服务上涨28.05%,表现最佳。年初至今医药生物指数下跌4.2%,估值水平(PE-TTM)为28.71倍,处于历史低位。
医药生物行业未来发展趋势是什么?
医药生物行业未来发展趋势指向创新药商业化/BD、CXO内外需及订单加速增长、器械/院外经营企稳改善。创新药出海与临床读出密集,政策层面新版基药目录施行,医保局强调创新药准入与商保衔接,DRG 3.0利好创新器械支付预期。
本报告重点分析了哪些方向?
本报告重点分析了创新药及出海、CXO/上游、器械/院外企稳改善三个方向。建议关注创新药及出海领域的复宏汉霖、基石药业、康方生物等;CXO/上游领域的药明康德、药明生物、泰格医药等;器械/院外企稳改善领域的迈瑞医疗、京东健康、阿里健康等。
当前医药生物市场现状如何?
当前医药生物市场短期主线偏平淡,板块主线不明确,前期强势方向或震荡消化。基本面景气度依然指向创新药商业化/BD、CXO内外需及订单加速增长、器械/院外经营企稳改善。行业估值处于历史低位水平,医疗服务子板块表现突出。
本报告提示了哪些风险?
本报告提示的风险包括临床数据不及预期、集采/医保控费超预期、地缘与海外投融资波动、主题交易拥挤后回撤。需关注行业政策变化、市场竞争格局及国际环境对医药生物行业的影响。
你可能感兴趣
医药生物行业周报:短期交易减肥药主题和Q3业绩超预期,中长期布局银发经济下的医疗消费和创新国际化
医药生物信达证券2023-10-15
医疗器械&医疗服务&线下药店行业2026年度策略报告:器械创新+出海双轮驱动,医疗消费反弹在即
医药生物西部证券2025-12-16
医药生物行业月报:布局中报高增长机会,关注药物和器械创新主线
医药生物中泰证券2020-07-01
医药生物行业周报:估值底部,当期看超跌反弹,短期布局23Q4业绩超预期,中长期布局创新&出海
医药生物信达证券2024-01-23
医药生物行业周报:板块逐渐企稳,积极布局消费医疗和创新药械
医药生物东海证券2023-09-04
医药生物行业周报(4月第2周):创新器械出海步入新阶段
医药生物世纪证券2026-04-13
医药生物行业周报:创新依旧是主线,持续聚焦“创新+低估值安全器械板块标的”
医药生物华安证券2025-07-19
医药行业周报:关注院外方向,创新产业链、医药制造和医药消费
医药生物民生证券2023-08-13
医药生物行业2月周报:关注疫后医疗消费和器械耗材需求复苏
医药生物国联证券2023-02-12
医药生物行业周报:集采常态化下关注创新主线,把握业绩窗口期的布局机会
医药生物中泰证券2021-04-11