猜你想问
这份研报主要分析了什么内容?
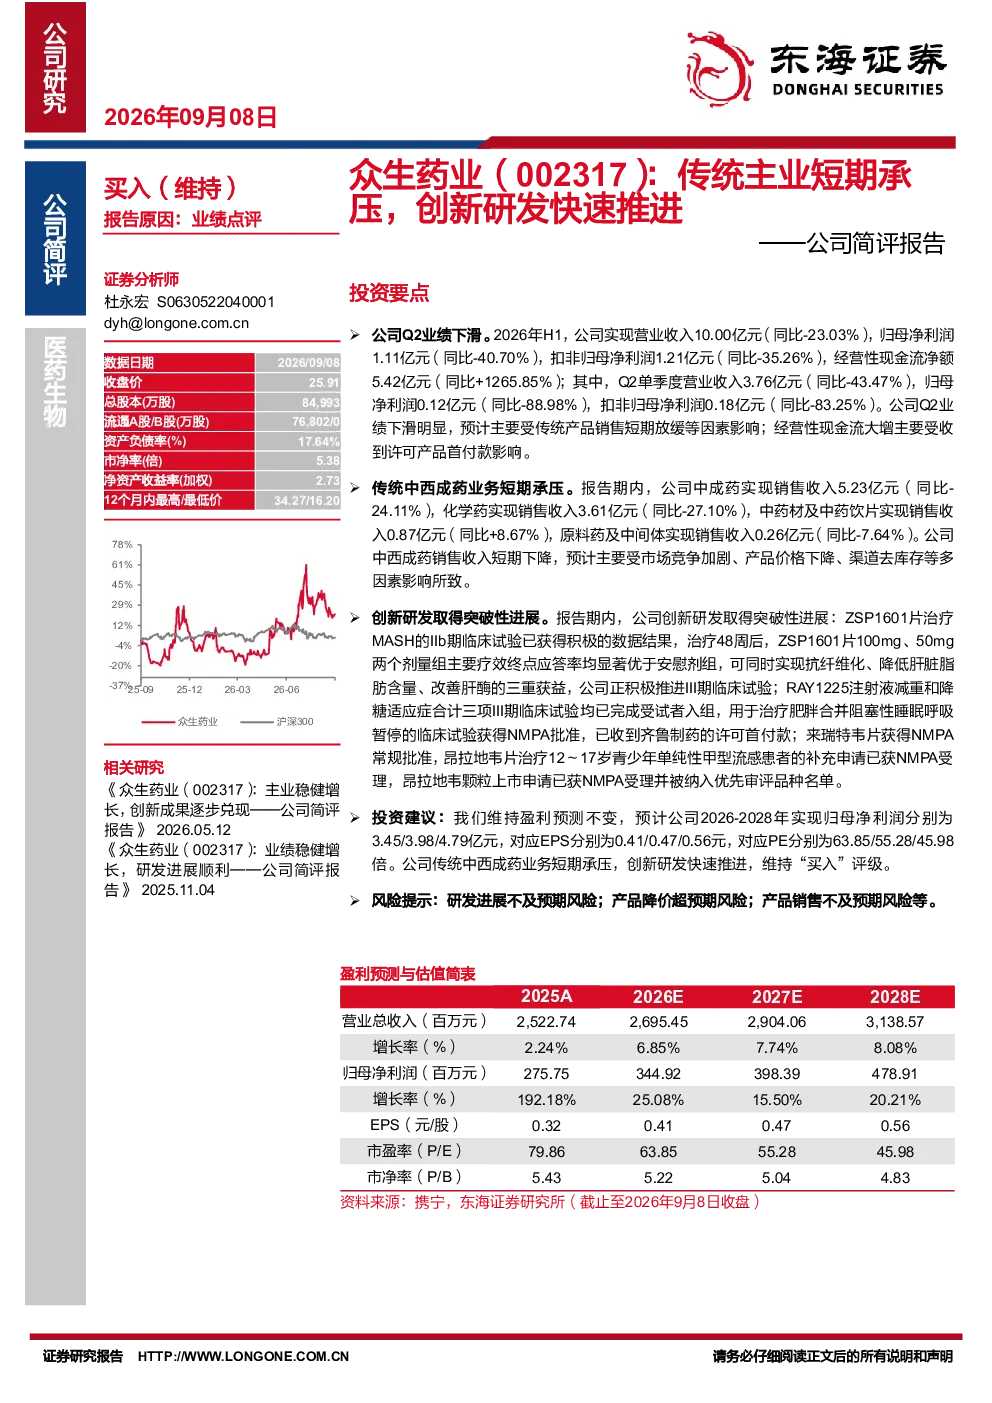
本报告分析了公司Q2业绩下滑情况,2026年H1营业收入和归母净利润同比分别下降23.03%和40.70%,主要受传统产品销售放缓影响。报告指出传统中西成药业务短期承压,中成药、化学药销售收入分别同比下滑24.11%和27.10%,但中药材及中药饮片同比增长8.67%。同时,报告强调了创新研发取得突破性进展,ZSP1601片、RAY1225注射液等创新产品取得积极临床试验结果并获监管批准,展现公司创新驱动发展态势。
医药生物行业发展趋势如何?
医药生物行业整体呈现创新驱动和结构调整趋势。传统中药业务面临市场竞争加剧、产品价格下降和渠道去库存等多重压力,但创新药研发成为行业增长新动力。公司创新管线丰富,多个产品进入临床后期阶段并获监管批准,反映行业向研发创新倾斜的明显特征。未来,具备差异化创新能力和临床价值的产品将获得市场青睐,行业集中度有望提升。
报告重点分析了哪些方面?
报告重点分析了公司业绩短期承压与长期创新发展的矛盾。一方面,传统业务面临销售放缓、利润下滑等挑战,中成药、化学药收入显著下降;另一方面,公司创新研发取得突破,ZSP1601片、RAY1225注射液等创新产品临床数据积极,并有多项产品获批上市。报告通过对比传统业务压力与创新进展,评估公司转型潜力,并维持盈利预测和“买入”评级。
当前市场对医药生物行业的判断是什么?
当前医药生物行业市场判断呈现分化态势。传统中药领域竞争激烈,产品价格承压,部分企业面临业绩下滑风险。但创新药领域受政策支持和技术突破推动,成长性显著,具备临床优势的创新产品获得市场认可。行业整体处于结构调整期,研发投入加大,创新管线成为企业核心竞争力。公司作为具备创新实力的医药企业,其转型进展受到市场关注。
研报提示的主要风险有哪些?
研报提示的主要风险包括研发进展不及预期、产品降价超预期以及产品销售不及预期。具体而言,创新产品如ZSP1601片和RAY1225注射液的临床试验结果可能存在不确定性,若未达预期将影响公司长期发展。同时,医药产品价格调控政策变化可能导致产品降价风险,而渠道调整和市场竞争加剧可能影响创新产品的市场推广和销售进度。这些因素均需投资者密切关注。