猜你想问
这份报告的核心内容是什么?
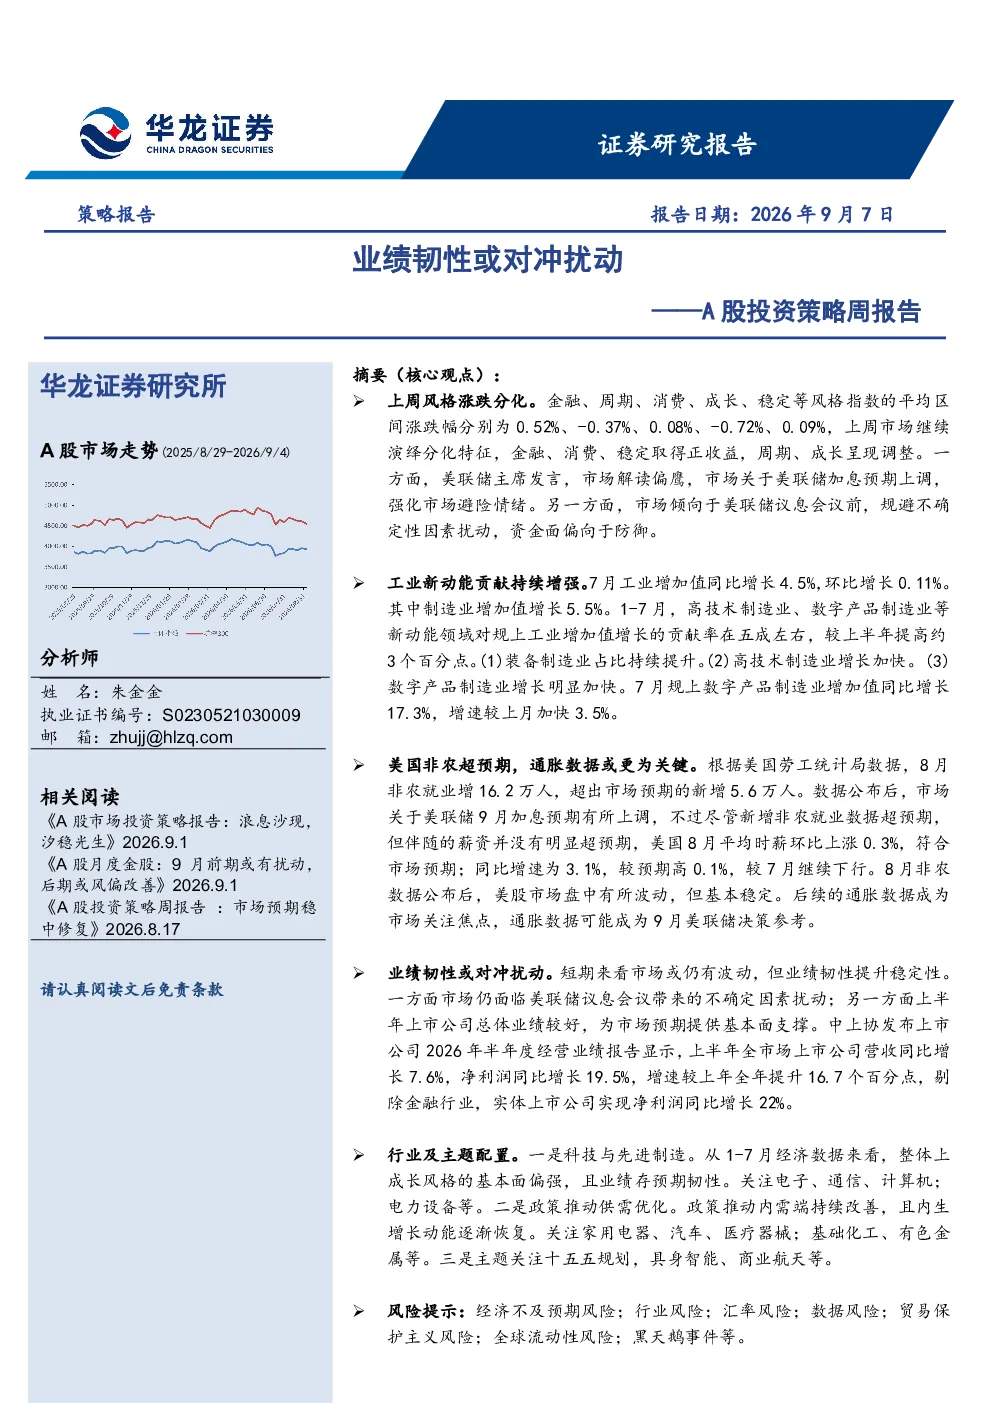
报告分析了上周A股市场风格分化,金融、消费、稳定板块上涨,周期、成长板块下跌。美联储主席发言偏鹰,市场加息预期上调,资金偏向防御。报告强调工业新动能增强,7月工业增加值增长4.5%,高技术制造业、数字产品制造业等新动能领域贡献率超50%,装备制造业占比提升。美国非农数据超预期,8月非农就业增16.2万人,但薪资增速放缓,通胀数据成为市场关注焦点。报告指出上半年上市公司业绩增长强劲,为市场提供支撑,短期市场或有波动,但业绩韧性提升稳定性。
报告对哪些赛道或行业发展趋势进行了分析?
报告关注科技与先进制造领域,如电子、通信、计算机、电力设备等。同时关注政策推动供需优化的行业,包括家用电器、汽车、医疗器械、基础化工、有色金属等。此外,报告还关注十五五规划、具身智能、商业航天等主题。这些领域受益于产业升级和政策支持,具有发展潜力。
报告的重点分析方向是什么?
报告重点分析了市场风格分化、工业新动能增强、美国经济数据对A股市场的影响,以及业绩韧性对冲市场扰动的逻辑。报告认为,高技术制造业、数字产品制造业等新动能领域对工业增加值增长的贡献率超50%,装备制造业占比提升,这些积极因素为市场提供支撑。同时,上半年上市公司业绩增长强劲,也为市场提供稳定性。
报告对当前市场现状有何判断?
报告指出,上周A股市场风格分化明显,资金偏向防御,周期、成长板块表现不佳。但工业新动能增强,高技术制造业、数字产品制造业等表现突出。美国经济数据对市场影响较大,非农就业数据超预期,但薪资增速放缓,通胀数据成为市场关注焦点。总体来看,市场短期或有波动,但业绩韧性提升稳定性。
报告提示了哪些相关风险?
报告提示了经济不及预期、行业风险、汇率风险、数据风险、贸易保护主义风险、全球流动性风险、黑天鹅事件等风险。这些风险可能对市场造成不利影响,投资者需关注这些风险因素,做好风险管理。
你可能感兴趣
A股投资策略周报告:一季度业绩有望保持韧性
华龙证券2024-04-10
A股投资策略周报告:国内指数具备韧性
信息技术华龙证券2026-03-10
A股投资策略周报告:风险偏好提升,市场具备韧性
华龙证券2024-02-19
A股投资策略周报告:国内指数具备韧性
华龙证券2026-03-08
A股投资策略周报告:经济保持增长韧性
信息技术华龙证券2025-05-27
A股投资策略周报告:上半年出口总体上升,预计仍将保持韧性
华龙证券2024-07-16
A股投资策略周报告:负面因素对市场扰动有限
华龙证券2024-05-13
投资策略周报:地缘扰动下A股的韧性与相对确定性将凸显
华西证券2026-03-09
A股投资策略周报告:市场短期调整或接近尾声
华龙证券2026-07-13
A股投资策略周报告:待利空出尽,风偏或逐步改善
华龙证券2026-09-14