猜你想问
这份研报的核心内容是什么?
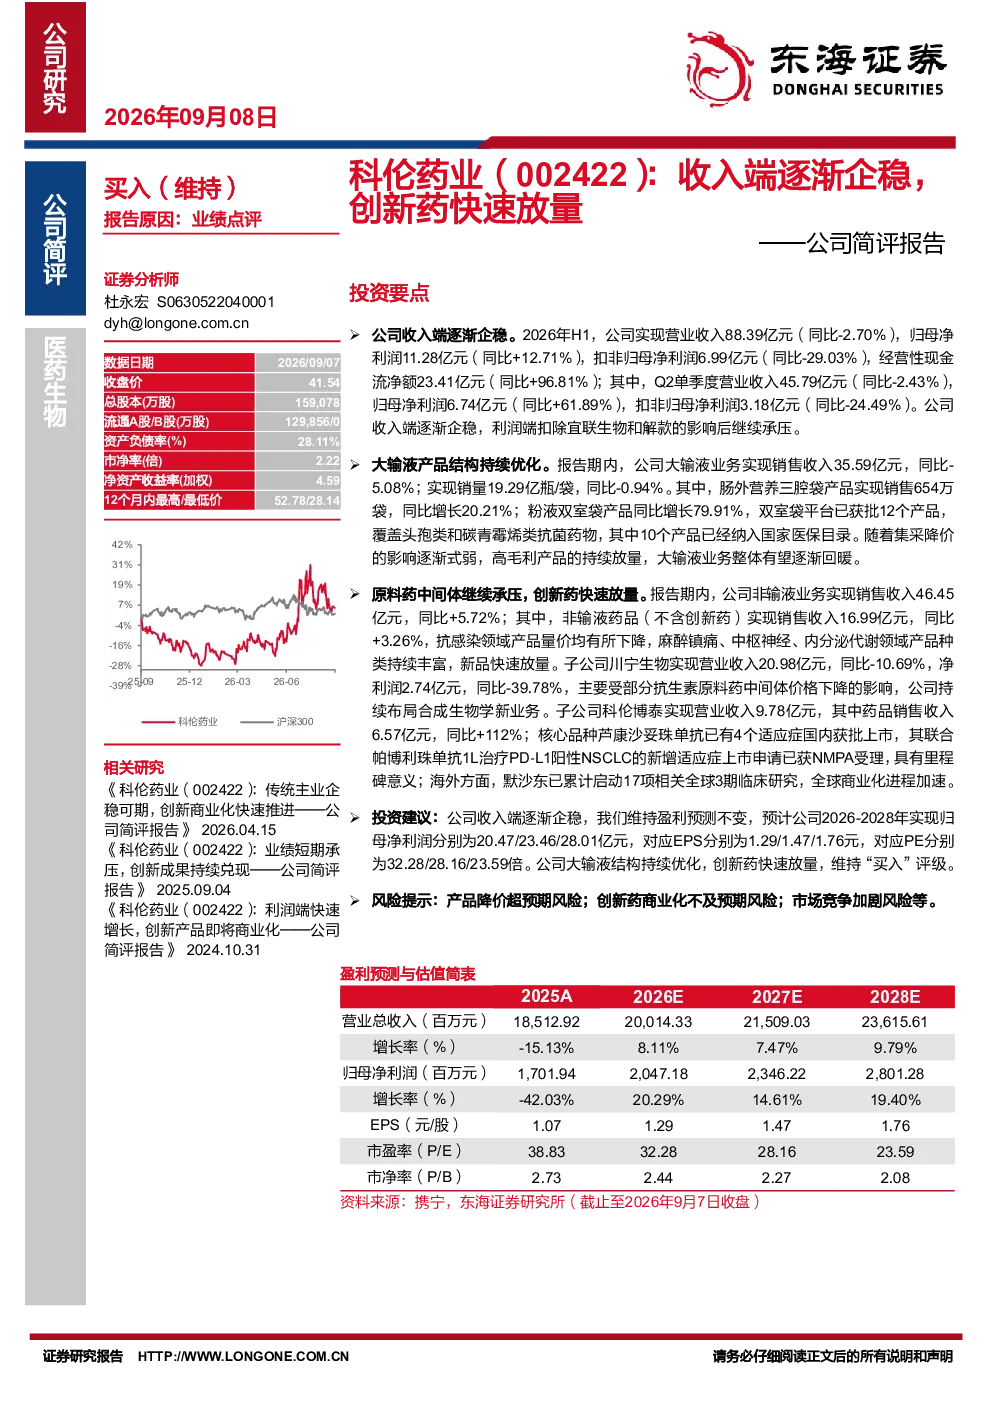
这份研报分析了科伦药业的经营状况,指出其收入端逐渐企稳,2026年H1实现营业收入88.39亿元,同比-2.70%,归母净利润11.28亿元,同比+12.71%。大输液产品结构持续优化,肠外营养三腔袋同比增长20.21%,粉液双室袋同比增长79.91%。原料药中间体承压,非输液业务实现销售收入46.45亿元,同比+5.72%。子公司科伦博泰实现营业收入9.78亿元,药品销售收入6.57亿元,同比+112%
医药生物行业的发展趋势如何?
医药生物行业正经历集采降价影响减弱的阶段,高毛利产品持续放量。大输液业务有望回暖,创新药快速放量,如科伦博泰的核心品种芦康沙妥珠单抗已有4个适应症获批,海外默沙东已启动17项全球3期临床研究。合成生物学新业务布局也显示出行业向创新和多元化发展的趋势
研报重点分析了哪些方向?
研报重点分析了科伦药业收入端的企稳情况,大输液业务的产品结构优化及未来回暖预期,原料药中间体的经营压力及合成生物学新业务的布局。同时关注了子公司科伦博泰的创新药研发进展和市场表现,全面评估了公司的经营策略和发展潜力
当前医药生物市场的现状如何?
当前医药生物市场面临集采降价后的调整期,产品降价超预期是主要风险之一。但高毛利创新药和产品结构优化带来的增长潜力逐渐显现,如科伦药业的大输液业务通过产品升级实现销量增长,创新药业务快速放量显示出市场对创新产品的需求持续提升
研报提到了哪些风险提示?
研报提示了产品降价超预期风险,创新药商业化不及预期风险,以及市场竞争加剧风险。具体到科伦药业,原料药中间体价格下降对其非输液业务造成压力,需关注其合成生物学新业务的商业化进程及市场接受度
你可能感兴趣
公司简评报告:派格宾持续快速放量,利润端增速亮眼
东海证券2023-10-20
公司简评报告:深耕优势区域,业绩有望逐渐企稳向好
医药生物东海证券2025-05-15
公司简评报告业绩逐渐企稳,效率稳步提升
东海证券2026-05-12
公司简评报告:收入端增长良好,研发快速推进
医药生物东海证券2025-09-01
公司简评报告:TPMS市占率提升、新业务放量,收入端延续快速增长
交通运输东海证券2024-05-07
公司简评报告:收入端增长提速,汽车电子业务持续放量
东海证券2024-10-30
公司简评报告:传统主业企稳可期,创新商业化快速推进
医药生物东海证券2026-04-15
公司简评报告:龙头盈利能力企稳回升,多点开花新业务放量
轻工制造东海证券2023-04-28
公司信息更新报告:创新药快速放量,研发投入不断增强
医药生物开源证券2021-04-20