猜你想问
这份研报的核心内容是什么?
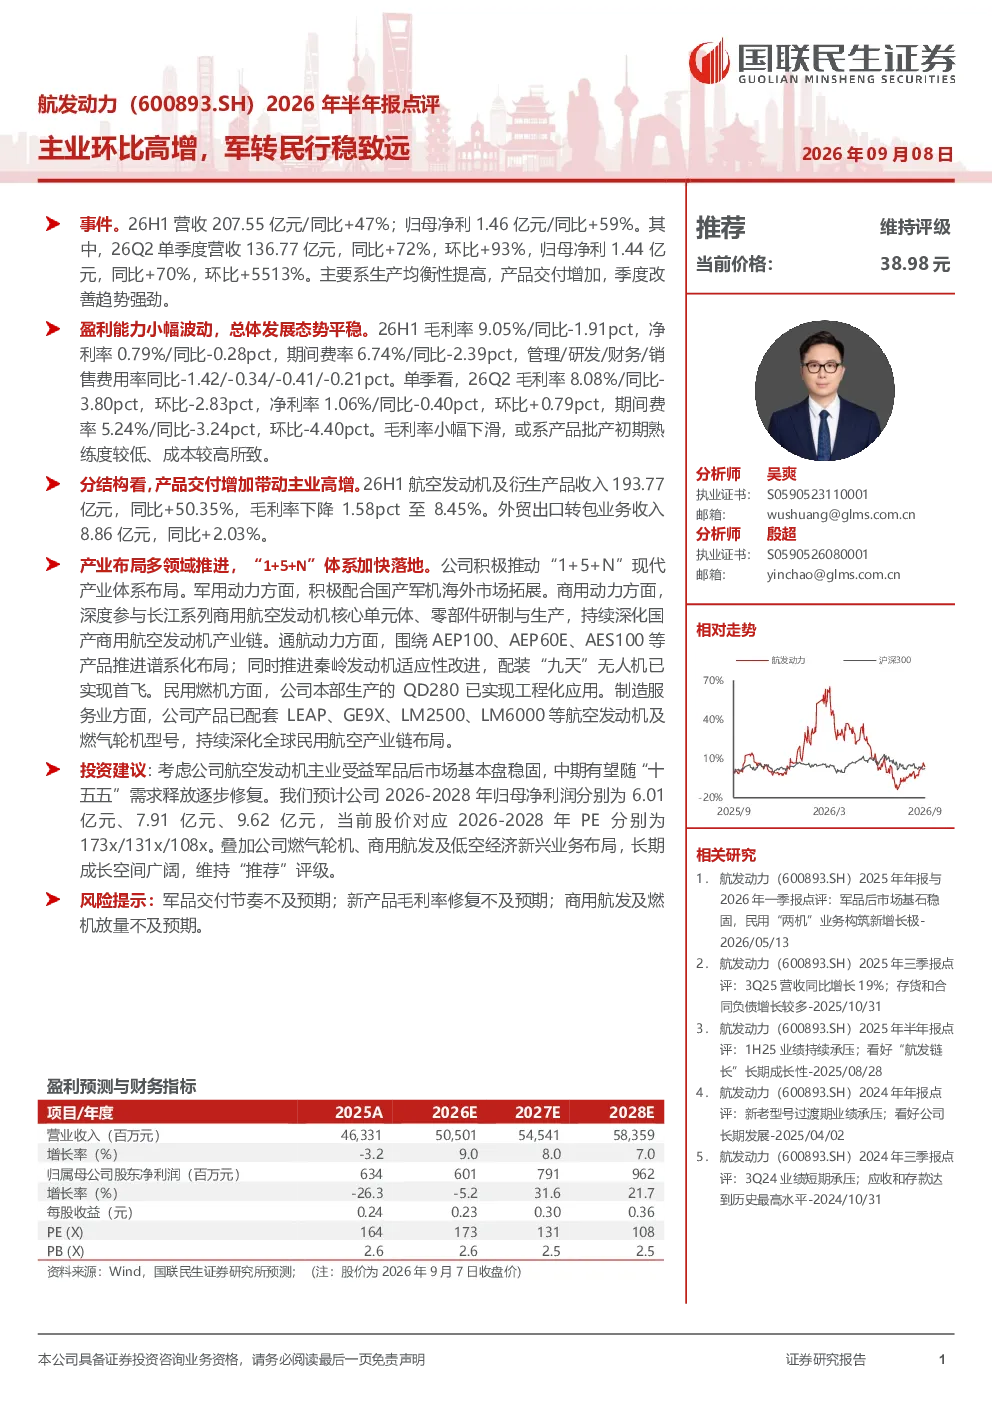
这份研报主要点评了2026年半年报数据,显示公司营收207.55亿元同比增长47%,归母净利1.46亿元同比增长59%。第二季度单季度营收136.77亿元同比增长72%,环比增长93%;归母净利1.44亿元同比增长70%,环比增长55.13%。主要得益于生产均衡性提高和产品交付增加。毛利率小幅下滑,净利率同比下降0.28个百分点。业务结构上,航空发动机及衍生产品收入193.77亿元,同比增长50.35%
航空发动机行业的发展趋势如何?
航空发动机行业正积极推动“1+5+N”现代产业体系布局,包括军用动力、商用动力、通航动力、民用燃机和制造服务业。军用动力配合国产军机海外市场拓展;商用动力深度参与长江系列商用航空发动机研制;通航动力推进AEP100等产品谱系化布局;民用燃机QD280已实现工程化应用;制造服务业深化全球民用航空产业链布局。这些布局表明行业正从军品为主逐步向多元化发展,长期成长空间广阔
研报重点分析了哪些方向?
研报重点分析了公司业绩表现、盈利能力、业务结构及产业布局。业绩方面,上半年营收和利润均实现显著增长,但毛利率有所下滑。业务结构上,航空发动机及衍生产品收入占比高。产业布局方面,公司正积极拓展“1+5+N”体系,涵盖军用、商用、通航、民用燃机和制造服务业,显示出多元化发展的战略方向
当前航空发动机市场的现状如何?
当前航空发动机市场呈现多元化发展趋势,军品交付仍是重要支撑,但商用、通航、民用燃机等领域的布局日益增多。公司作为行业龙头,正积极推动“1+5+N”体系布局,涵盖军用动力、商用动力、通航动力、民用燃机和制造服务业,显示出行业从单一军品为主向多元化发展的趋势。市场竞争激烈,但公司凭借技术积累和产业链优势,仍具备较强的竞争力
研报提到了哪些风险提示?
研报提示了三个主要风险:一是军品交付节奏不及预期,军品交付受政策、技术等多方面因素影响,若节奏放缓可能影响业绩;二是新产品毛利率修复不及预期,部分新产品尚处于推广阶段,若毛利率修复缓慢可能影响盈利能力;三是商用航发及燃机放量不及预期,这些新兴业务的市场拓展和产能释放存在不确定性,可能影响长期增长前景