猜你想问
这份研报的核心内容是什么?
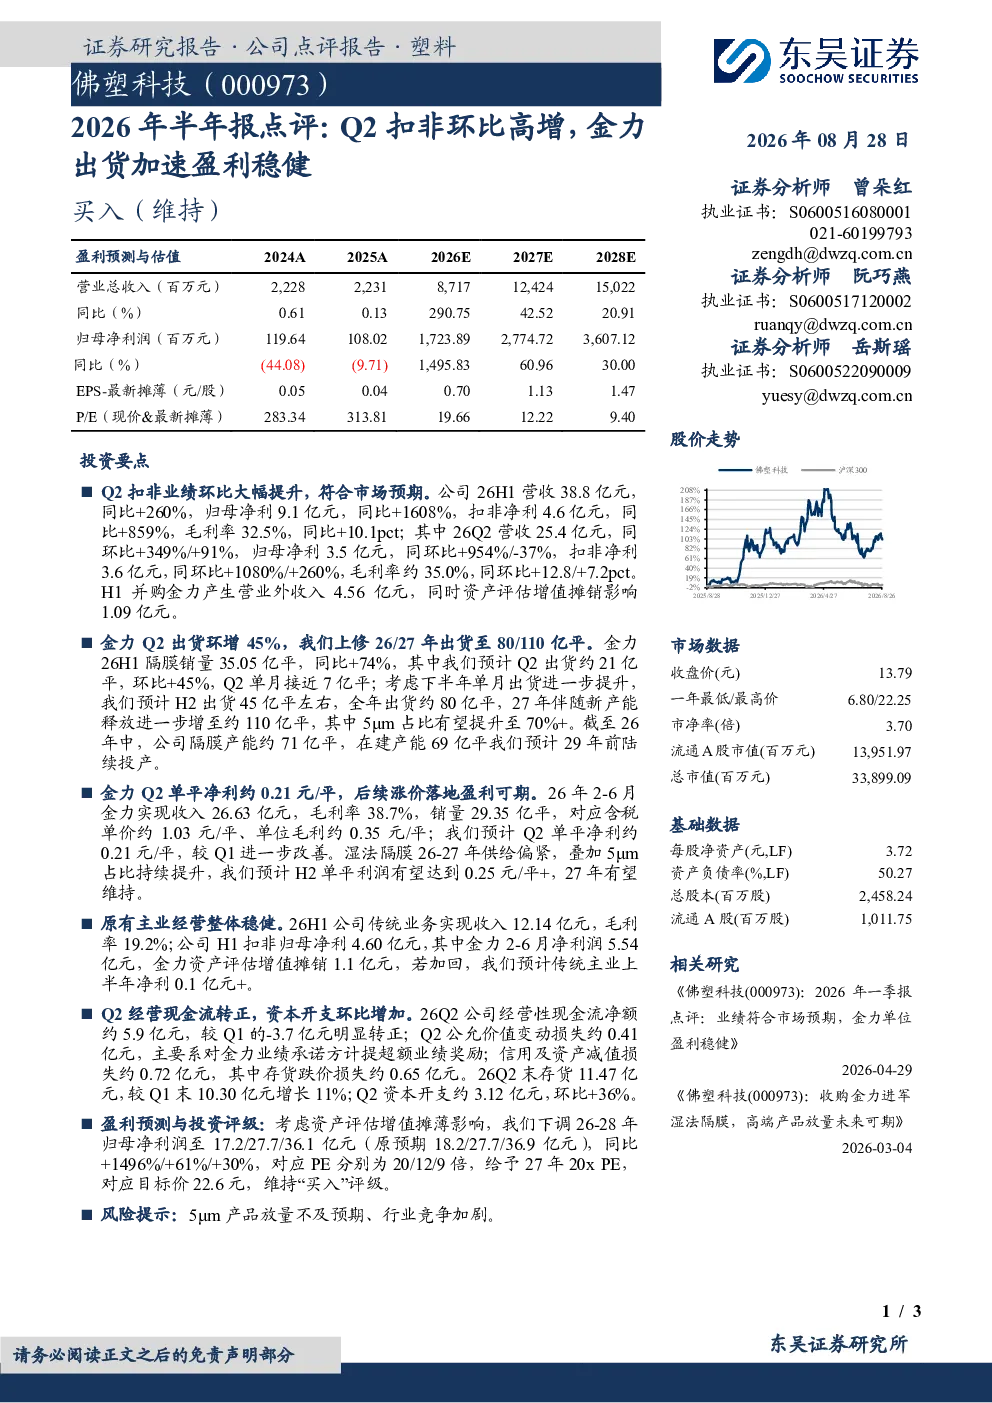
这份研报主要点评了公司2026年上半年的业绩表现,特别是Q2扣非净利润环比大幅增长。报告显示,公司上半年营收38.8亿元,同比大幅增长260%,归母净利润9.1亿元,同比增长1608%,扣非净利润4.6亿元,同比增长859%。Q2单季度营收25.4亿元,同比增长349%,扣非净利润3.6亿元,同比增长1080%。报告还重点分析了金力隔膜的出货加速和盈利能力改善,以及公司原有主业的稳健表现。
湿法隔膜赛道的发展趋势如何?
湿法隔膜赛道在报告期内呈现供给偏紧的趋势,预计未来两年供给将持续紧张。随着5μm产品占比的提升,湿法隔膜的需求预计将进一步增长,这将支撑相关企业的盈利能力。报告中提到,金力隔膜的5μm产品占比有望在2027年超过70%,这将对其盈利能力产生积极影响。同时,报告也指出,行业竞争正在加剧,企业需要关注技术升级和成本控制,以应对市场竞争带来的挑战。
研报重点分析了哪些方面?
研报重点分析了公司2026年上半年的业绩表现,特别是Q2扣非净利润环比大幅增长。报告详细披露了公司上半年的营收、净利润、毛利率等关键财务数据,并重点分析了金力隔膜的出货量和盈利能力。报告还对公司原有主业的表现进行了分析,指出其收入和毛利率保持稳定。此外,报告还分析了公司的现金流和资本开支情况,以及未来的盈利预测和评级。
当前湿法隔膜市场的现状如何?
当前湿法隔膜市场呈现供给偏紧的状态,随着5μm产品占比的提升,市场需求预计将进一步增长。报告中提到,金力隔膜的5μm产品占比有望在2027年超过70%,这将对其盈利能力产生积极影响。同时,报告也指出,行业竞争正在加剧,企业需要关注技术升级和成本控制,以应对市场竞争带来的挑战。此外,报告中还披露了金力隔膜的产能和在建产能情况,显示其产能扩张迅速。
研报提示了哪些风险?
研报提示了两个主要风险:一是5μm产品放量不及预期,这可能导致湿法隔膜企业的盈利能力下降;二是行业竞争加剧,可能导致产品价格下降和市场份额的争夺。报告中指出,企业需要关注技术升级和成本控制,以应对市场竞争带来的挑战。此外,报告还提示了公司现金流和资本开支方面的风险,如存货增长和资本开支增加可能导致财务压力增大。