猜你想问
新一代旗舰6100芯片流片进展如何?
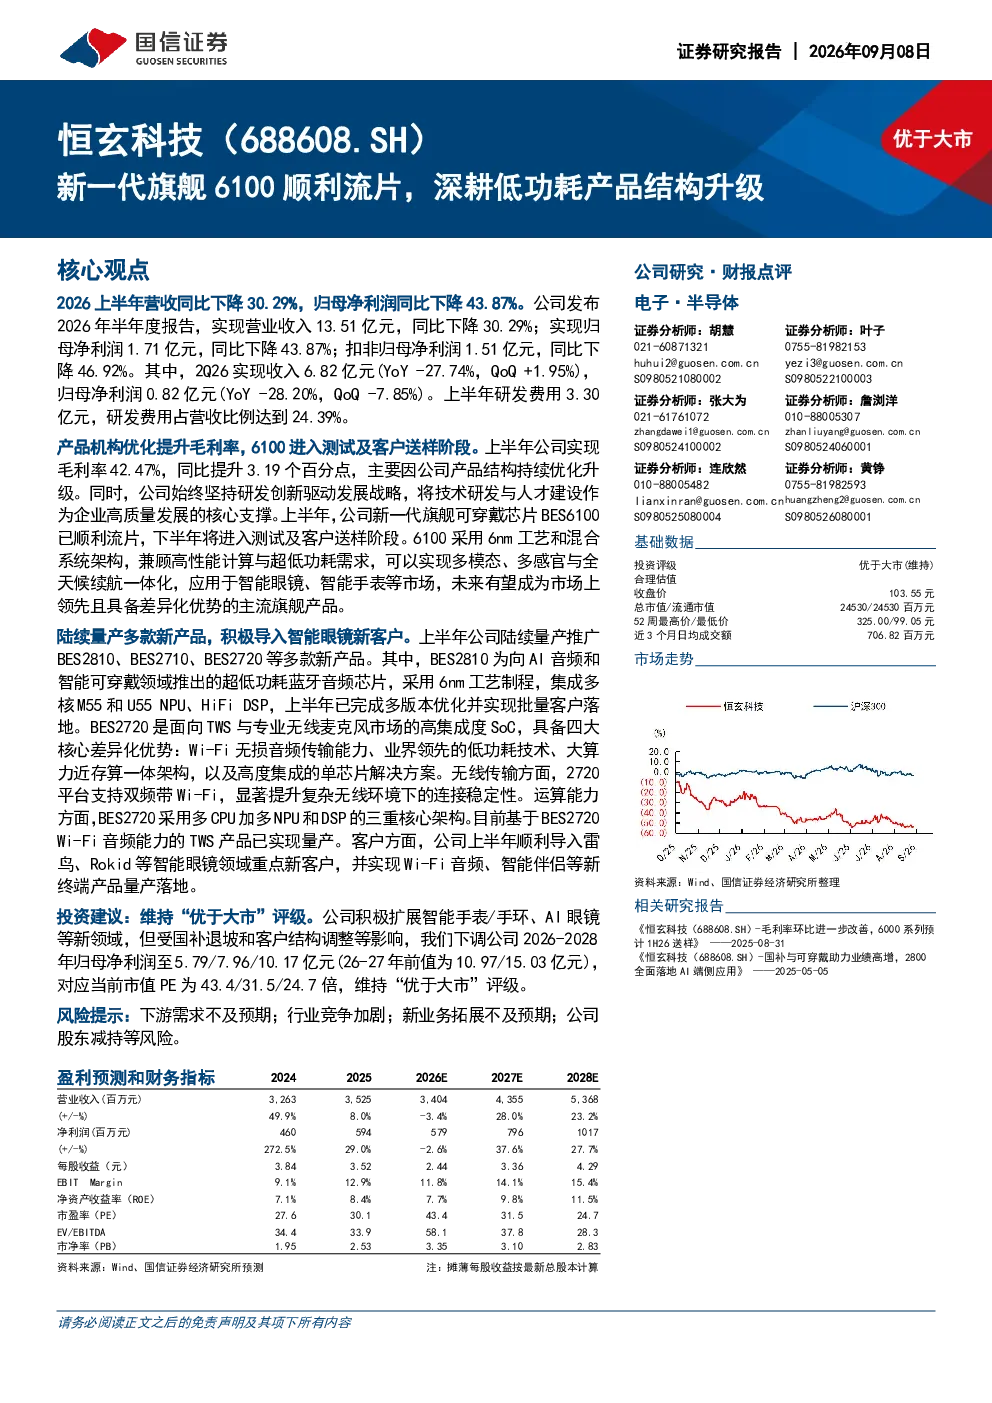
新一代旗舰可穿戴芯片BES6100已顺利流片,采用6nm工艺和混合系统架构,下半年将进入测试及客户送样阶段,主要应用于智能眼镜、智能手表等市场。该芯片的流片成功标志着公司在低功耗可穿戴设备领域的持续创新,为未来产品结构升级奠定基础。
低功耗产品结构升级对业绩有何影响?
公司通过低功耗产品结构优化,上半年毛利率达到42.47%,同比提升3.19个百分点。新一代旗舰芯片及多款新产品如BES2810、BES2710、BES2720的量产推广,有助于提升盈利能力,并顺利导入雷鸟、Rokid等新客户,增强市场竞争力。
智能穿戴设备赛道发展趋势如何?
智能穿戴设备赛道正朝着低功耗、智能化方向发展,智能眼镜、手表等市场需求持续增长。公司积极扩展该领域,新一代旗舰芯片的推出及多款新产品的量产,显示其在智能穿戴设备领域的布局深度,未来有望受益于行业发展趋势。
报告对恒玄科技的市场现状有何判断?
报告显示,公司上半年营收同比下降30.29%,归母净利润同比下降43.87%,主要受国补退坡和客户结构调整影响。但毛利率提升至42.47%,新一代旗舰芯片流片等积极因素表明公司正通过产品结构优化应对市场变化,整体仍具发展潜力。
研报提示哪些投资风险?
研报提示的主要风险包括下游需求不及预期、行业竞争加剧、新业务拓展不及预期以及公司股东减持等。国补退坡对营收利润的影响也需关注,公司需平衡短期业绩压力与长期发展布局,投资者需警惕相关风险因素。
你可能感兴趣
通信事件点评:新一代旗舰手机发布,人工智能软硬件持续升级
信息技术上海证券2023-09-21
中国航空货运及物流行业中国快递:由于监管收紧和产品结构升级,交货价格上涨
交通运输汇丰银行2022-02-17
2025年报点评:产品结构韧性升级,深耕大西北根据地
食品饮料东吴证券2026-03-28
2024年年报点评:产品结构持续升级,全国化进展顺利
食品饮料西南证券2025-03-24
产品结构升级顺利,Q2实现量价齐升
食品饮料西南证券2023-08-25
2022年三季报点评:业绩稳步增长,产品结构升级顺利
食品饮料东亚前海证券2022-10-31
公司事件点评报告:业绩符合预期,产品结构升级顺利
食品饮料华鑫证券2023-08-25
产品结构升级促进毛利率继续提升,转型项目推进顺利
安信证券2016-08-18
产品结构升级,汽玻产品量价齐升,国际市场拓展顺利
建筑建材群益证券2017-06-08
产品结构升级顺利,省外扩张进行时
食品饮料华鑫证券2021-12-21