猜你想问
这份研报主要讲了什么内容?
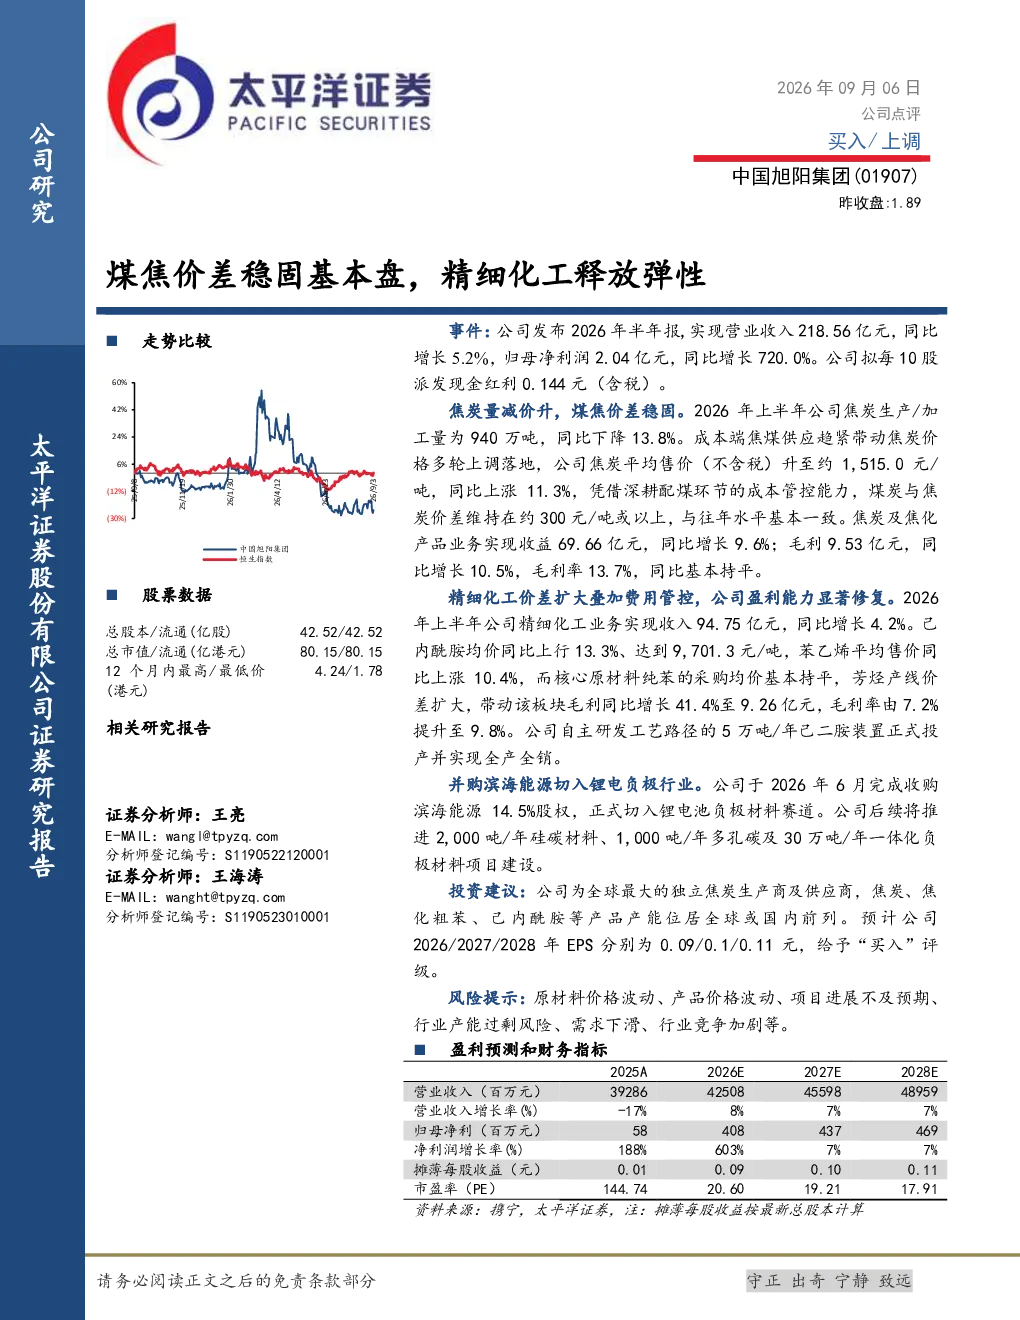
这份研报主要分析了中國旭陽集團2026年半年报,指出公司整体业绩表现良好,主要得益于焦炭及精细化工板块的盈利能力提升。焦炭业务方面,尽管生产量下降,但价格上涨带动收益增长;精细化工业务方面,己内酰胺和苯乙烯价格上涨推动收入增长,毛利大幅提升;此外,公司还完成了对滨海能源的收购,正式切入锂电池负极材料赛道。
焦炭和精细化工行业的发展趋势如何?
焦炭行业方面,煤焦价差维持在约300元/吨或以上,显示成本管控效果显著,但需关注原材料和产品价格波动风险。精细化工行业方面,己内酰胺、苯乙烯等核心产品价格上涨,推动行业盈利能力提升,但需警惕原材料价格波动和行业竞争加剧风险。
研报重点分析了哪些方面?
研报重点分析了中國旭陽集團焦炭和精细化工业务的盈利能力提升,详细解读了焦炭业务量价齐升、精细化工业务产品价格上涨带动毛利增长等情况,并关注了公司通过收购滨海能源切入锂电池负极材料赛道的战略布局。
当前市场对该公司有何判断?
市场对中國旭陽集團的判断主要基于其全球领先的焦炭生产能力和精细化工产品产能,以及2026-2028年的EPS预测。公司作为独立焦炭生产商及供应商,在相关领域具有显著优势,但需关注行业产能过剩、需求下滑等风险。
研报提到了哪些风险提示?
研报提示的主要风险包括原材料价格波动、产品价格波动、项目进展不及预期、行业产能过剩风险、需求下滑、行业竞争加剧等。这些风险可能对公司焦炭和精细化工业务的盈利能力及未来发展产生影响。
你可能感兴趣
2024年年报及2025年一季报点评:基本盘稳固 静待改革红利释放
食品饮料民生证券2025-04-30
线下基本盘稳健,利润弹性逐步释放
国金证券2024-08-21
2022年年报及2023一季报点评:费用优化释放利润弹性,基本盘稳定跨两百亿可期
民生证券2023-05-06
学大教育2026年半年报点评:个性化教育龙头核心业务稳固,盈利弹性持续释放
国联民生证券2026-08-19
白卡纸领军地位稳固,盈利弹性有望加速释放
轻工制造华安证券2025-12-22
龙头地位稳固,肉制品+屠宰利润弹性释放
食品饮料中泰证券2022-07-11
基本盘稳固,海外市场拓展带来新增量
国泰君安证券2024-03-24
健盛集团:Q1业绩表现亮眼,棉袜基本盘稳固,期待无缝产能爬坡
纺织服装信达证券2026-04-23
2025年年报点评出版基本盘稳固,数字教育打开成长空间
国泰海通证券2026-04-24
基本盘稳固,海外市场加速拓展-2025年三季报点评
西部证券2025-11-04