猜你想问
智利国家铜业2026Q2铜产量环比增长6.6%的原因是什么?
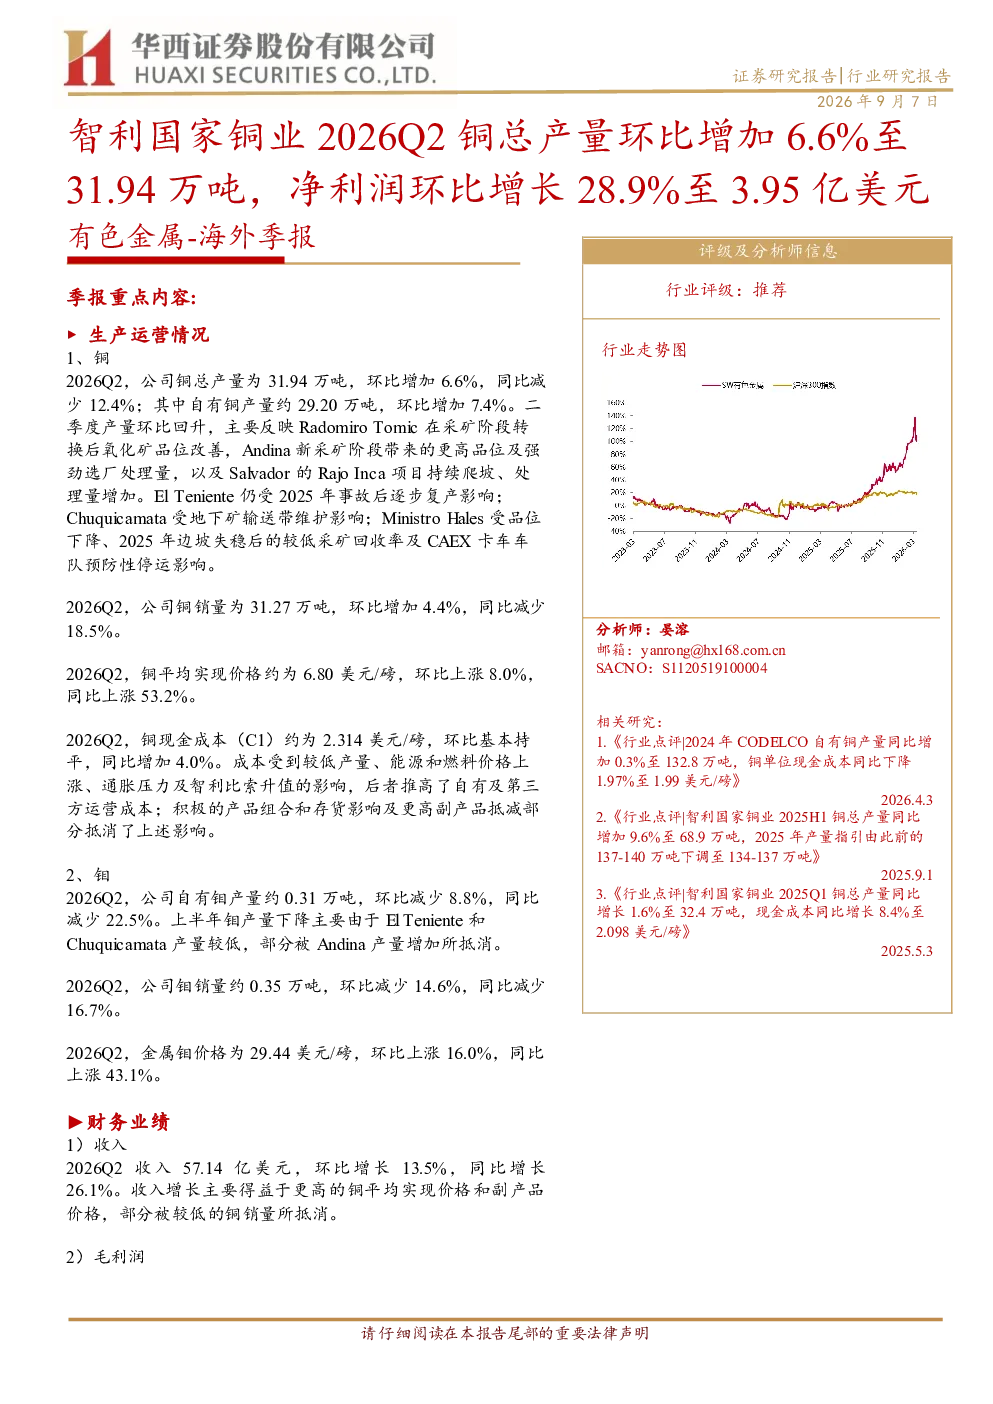
智利国家铜业2026Q2铜产量环比增长6.6%主要得益于Radomiro Tomic采矿阶段转换、Andina新采矿阶段启动以及Salvador的Rajo Inca项目爬坡。同时,El Teniente受事故影响逐步复产也贡献了部分增长。然而,Chuquicamata因地下矿输送带维护影响,Ministro Hales因品位下降及采矿回收率降低导致产量环比有所下降。这些因素综合作用下,使得公司整体铜产量实现环比增长。
有色金属行业2026年发展趋势如何?
有色金属行业在2026年呈现出复杂的动态变化。一方面,全球铜需求持续增长,推动铜价上涨,智利国家铜业等主要生产商的铜产量和收入均实现环比增长。另一方面,供应链挑战、能源价格上涨以及通胀压力等因素导致生产成本上升,给行业带来一定压力。此外,地缘政治风险和国内消费力度也影响着行业的整体发展,投资者需密切关注这些因素对有色金属市场的长期影响。
智利国家铜业2026Q2报告重点分析了哪些方面?
智利国家铜业2026Q2报告重点分析了公司的生产运营情况、财务业绩以及风险提示。在生产运营方面,报告详细介绍了铜和钼的产量、销量、价格和成本变化,突出了Rajo Inca项目等新产能的贡献。在财务业绩方面,报告展示了公司收入、毛利润、调整后EBITDA、税前利润和净利润的环比和同比变化,反映了铜价上涨和成本控制带来的积极影响。此外,报告还强调了资本支出和净债务情况,以及EBITDA增长对财务状况的改善作用。
当前有色金属市场现状如何?
当前有色金属市场现状呈现供需两旺与成本压力并存的局面。一方面,全球经济增长带动铜等有色金属需求持续上升,推动价格环比上涨。以智利国家铜业为例,其2026Q2铜产量和销量均实现环比增长,铜价也显著提升。另一方面,能源价格上涨、通胀压力以及部分地区供应受限等因素导致生产成本上升,给生产商带来挑战。同时,地缘政治风险和宏观经济波动也影响着市场的稳定性,投资者需综合考量这些因素。
智利国家铜业2026Q2报告有哪些主要风险提示?
智利国家铜业2026Q2报告提示了多项主要风险,包括美联储政策收紧可能引发的经济衰退风险、俄乌冲突及巴以冲突持续可能导致的供应链中断风险、国内消费力度不及预期可能影响市场需求的风险,以及海外能源问题再度严峻可能推高生产成本的风险。这些风险因素可能对公司未来的经营业绩和市场表现产生不利影响,投资者需密切关注并及时调整投资策略以应对潜在的市场波动。