猜你想问
新宙邦最新业绩表现如何?
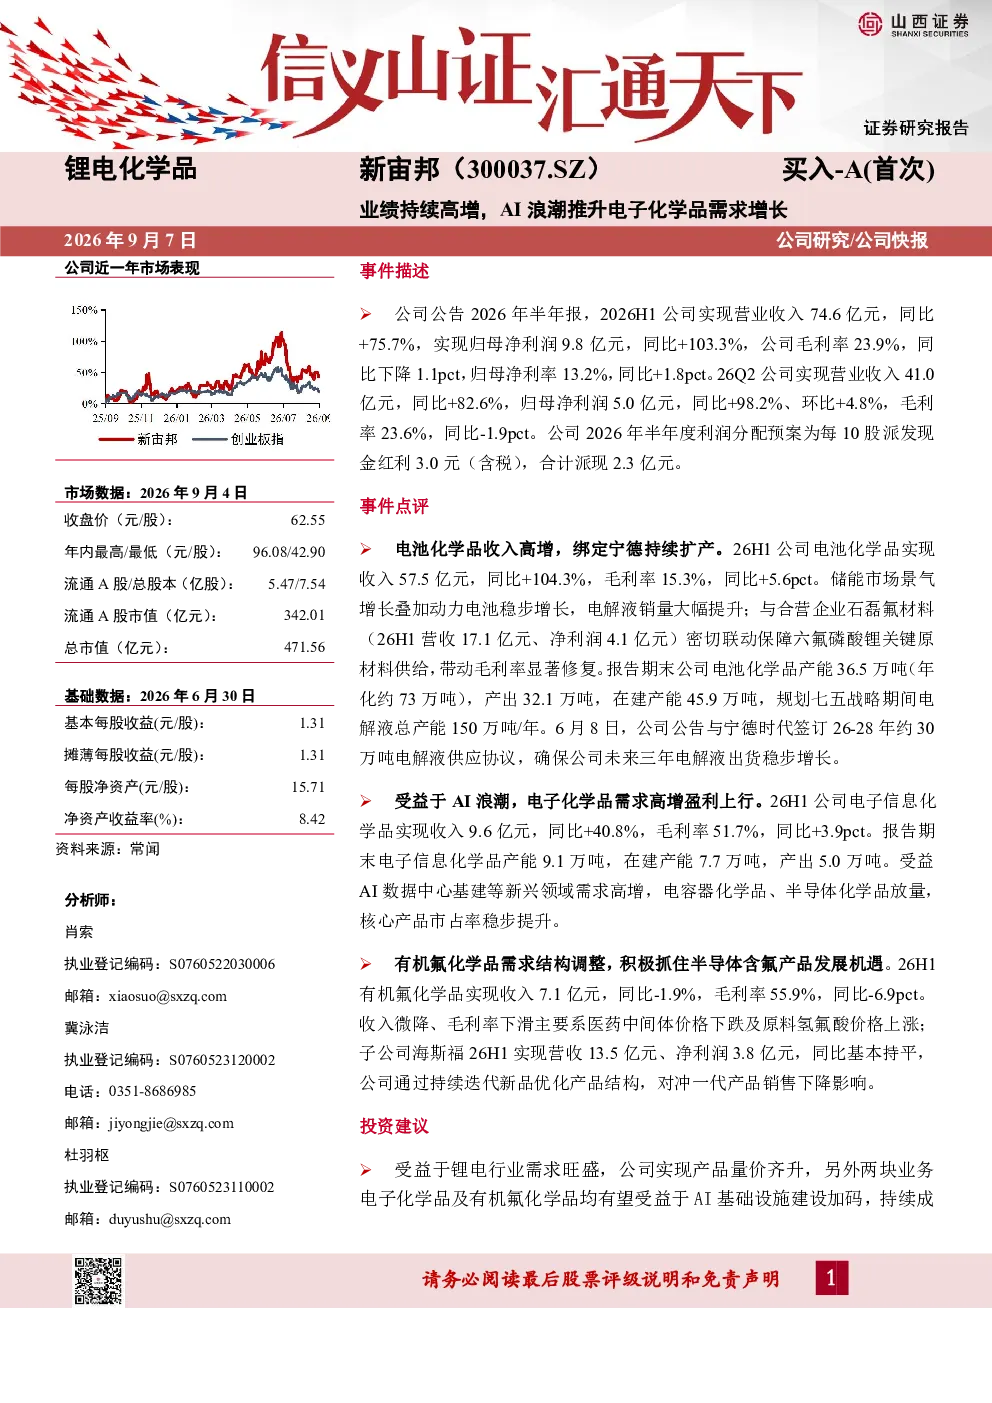
新宙邦2026年上半年实现营业收入74.6亿元,同比增长75.7%;归母净利润9.8亿元,同比增长103.3%。其中,26Q2营业收入41.0亿元,同比增长82.6%;归母净利润5.0亿元,同比增长98.2%。公司2026年半年度利润分配预案为每10股派发现金红利3.0元(含税)
电子化学品行业发展趋势如何?
电子化学品行业受益于AI数据中心基建等需求,电容器化学品、半导体化学品需求增长明显。新宙邦26H1电子信息化学品收入9.6亿元,同比增长40.8%,毛利率51.7%,同比+3.9pct。公司电子化学品产能报告期末9.1万吨,在建产能7.7万吨,产出5.0万吨,市占率持续提升
报告重点分析了新宙邦哪些业务板块?
报告重点分析了新宙邦的电池化学品、电子信息化学品和有机氟化学品业务。电池化学品方面,26H1收入57.5亿元,同比增长104.3%,毛利率15.3%,同比+5.6pct,与宁德时代签订2026-2028年约30万吨电解液供应协议。电子信息化学品受益AI需求放量,有机氟化学品收入微降但通过新品迭代优化结构
当前电子化学品市场现状如何?
电子化学品市场呈现量价齐升态势,锂电行业需求旺盛带动电池化学品销量提升。新宙邦26H1电解液收入占比高,储能与动力电池增长是主要驱动力。同时,AI基础设施建设推动电子信息化学品需求,但原材料价格波动和市场竞争是主要挑战
研报提示了哪些风险?
研报提示市场竞争及下游需求波动风险,原材料价格波动风险,以及安全生产与生态环境保护风险。例如,有机氟化学品业务受原料氢氟酸价格上涨影响毛利率下滑,需关注行业竞争格局变化及环保政策要求
你可能感兴趣
新宙邦(300037.SZ)业绩维持高速增长,电子信息化学品加速放量
开源证券2026-08-25
业绩显著增长,AI助力电子化学品等快速放量:新宙邦
电气设备国信证券2026-09-03
电子AI+系列专题报告(六) DeepSeek重塑开源大模型生态,AI应用爆发持续推升算力需求
电子设备国信证券2025-02-05
中泰电子沪电股份AI需求旺盛持续高增产能释放为后续增长奠定基础
未知机构2025-09-18
电子AI+系列专题报告(六):DeepSeek重塑开源大模型生态,AI应用爆发持续推升算力需求
电子设备国信证券2025-02-05
AI浪潮推升先进封装需求,国产替代全面推进
电子设备国投证券2024-03-12
兆易创新(03986)财报点评:存储量价齐升驱动业绩高增,MCU恢复增长,AI及汽车场景持续拓展
东方财富2026-09-08
电子行业周报:头部CSP资本开支持续高增,平头哥发布全自研AI训推一体芯片
电子设备东海证券2026-02-02
建筑材料行业2026年半年报综述:传统建材需求承压,电子布高景气推升玻纤业绩
建筑建材华龙证券2026-09-04
公司事件点评报告:电子化学品业务高增带动业绩增长
基础化工华鑫证券2025-09-05