猜你想问
新宙邦2026年半年报核心数据有哪些?
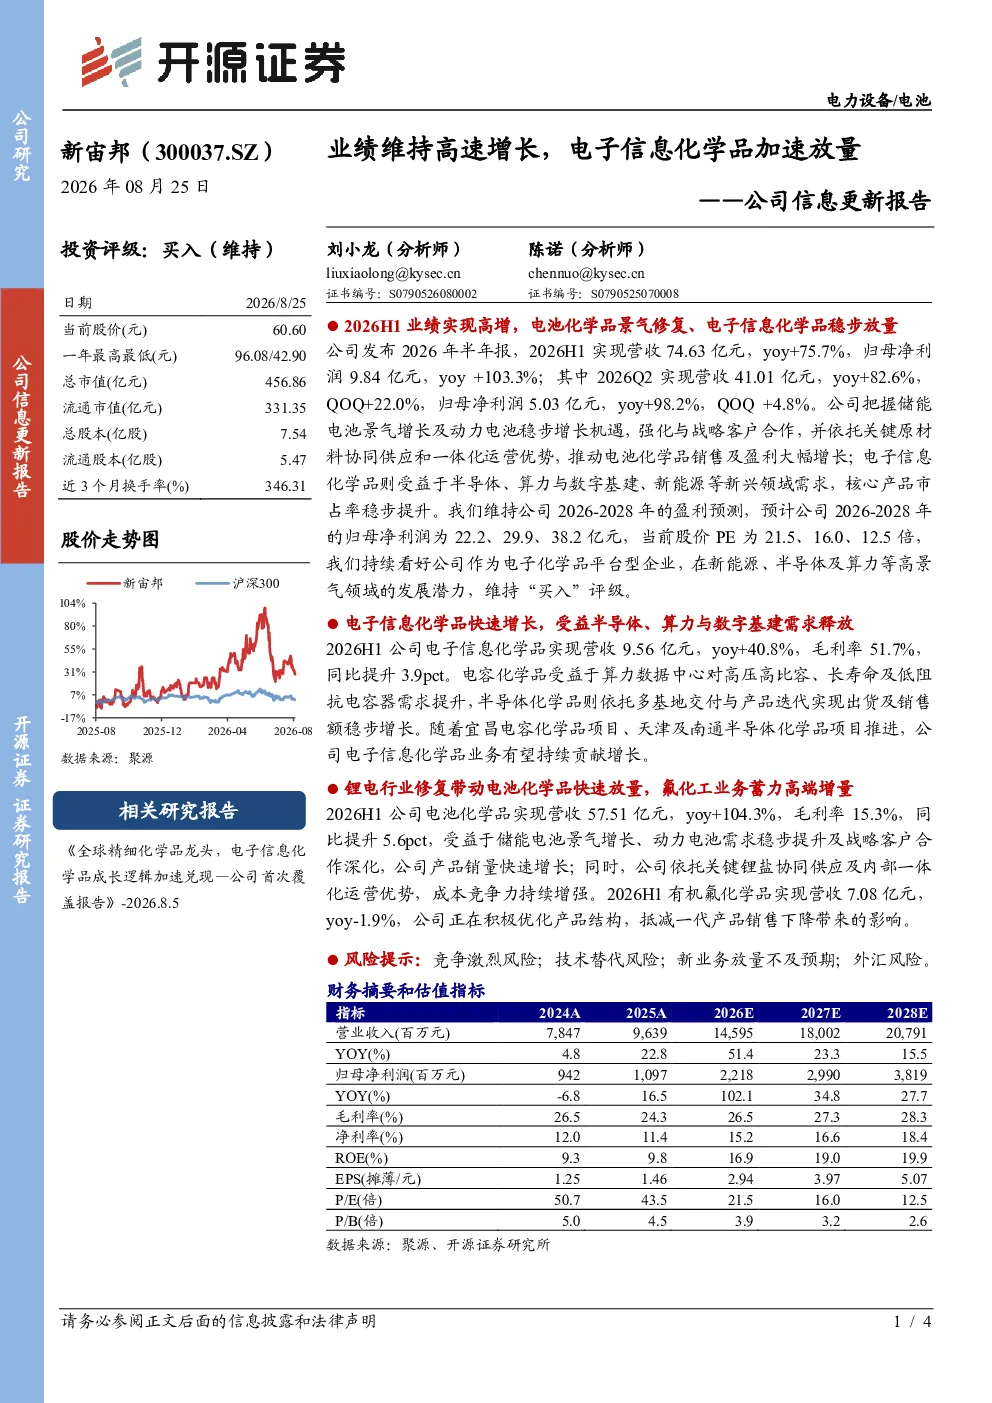
2026年半年报显示,公司实现营收74.63亿元,同比增长75.7%,归母净利润9.84亿元,同比增长103.3%。其中,2026Q2营收41.01亿元,同比增长82.6%,环比增长22.0%;归母净利润5.03亿元,同比增长98.2%。业绩高增主要得益于储能电池景气增长及动力电池需求稳步提升,以及与战略客户的合作和关键原材料协同供应优势。
电子信息化学品业务发展情况如何?
电子信息化学品业务受益于半导体、算力与数字基建等新兴领域需求,核心产品市占率稳步提升。2026H1实现营收9.56亿元,同比增长40.8%,毛利率51.7%。随着宜昌电容化学品项目、天津及南通半导体化学品项目推进,业务有望进一步放量。
锂电行业对电池化学品业务的影响?
锂电行业修复带动电池化学品快速放量,2026H1电池化学品实现营收57.51亿元,同比增长104.3%,毛利率15.3%。公司业绩高增主要得益于储能电池景气增长及动力电池需求稳步提升,以及与战略客户的合作和关键原材料协同供应优势。
公司未来几年盈利预测及估值情况?
公司维持2026-2028年盈利预测,预计归母净利润分别为22.2、29.9、38.2亿元。当前股价PE为21.5、16.0、12.5倍。电子信息化学品业务有望持续贡献增长,随着新项目推进,业务有望进一步放量。
研报提示的主要风险有哪些?
研报提示的主要风险包括竞争激烈风险、技术替代风险、新业务放量不及预期、外汇风险。公司有机氟化学品业务正在积极优化产品结构,需关注新业务发展情况。
你可能感兴趣
新宙邦(300037.SZ)买入-A(首次):业绩持续高增,AI浪潮推升电子化学品需求增长
山西证券2026-09-07
业绩显著增长,AI助力电子化学品等快速放量:新宙邦
电气设备国信证券2026-09-03
新宙邦(300037.SZ)公司业绩稳健增长,氟化液稳中有升
国信证券2025-09-08
26H1业绩预告点评:氟化工及电子信息化学品显著增长,符合市场预期
建筑建材东吴证券2026-07-10
公司首次覆盖报告全球精细化学品龙头,电子信息化学品成长逻辑加速兑现
开源证券2026-08-05
业绩维持高速增长,产能持续扩张业务持续放量
机械设备德邦证券2024-04-01
2016年三季报点评:三季度业绩维持高速增长符合预期,静待HPV微流控平台放量
医药生物东兴证券2016-10-25
业绩维持稳定,核心产品放量维持利润高速增长
华安证券2023-11-19
业绩维持高速增长,非前十大医院放量迅速
医药生物西南证券2017-08-27
2023Q1业绩高速增长,空气悬架业务加速放量
交通运输开源证券2023-04-27