猜你想问
这份研报的核心内容是什么?
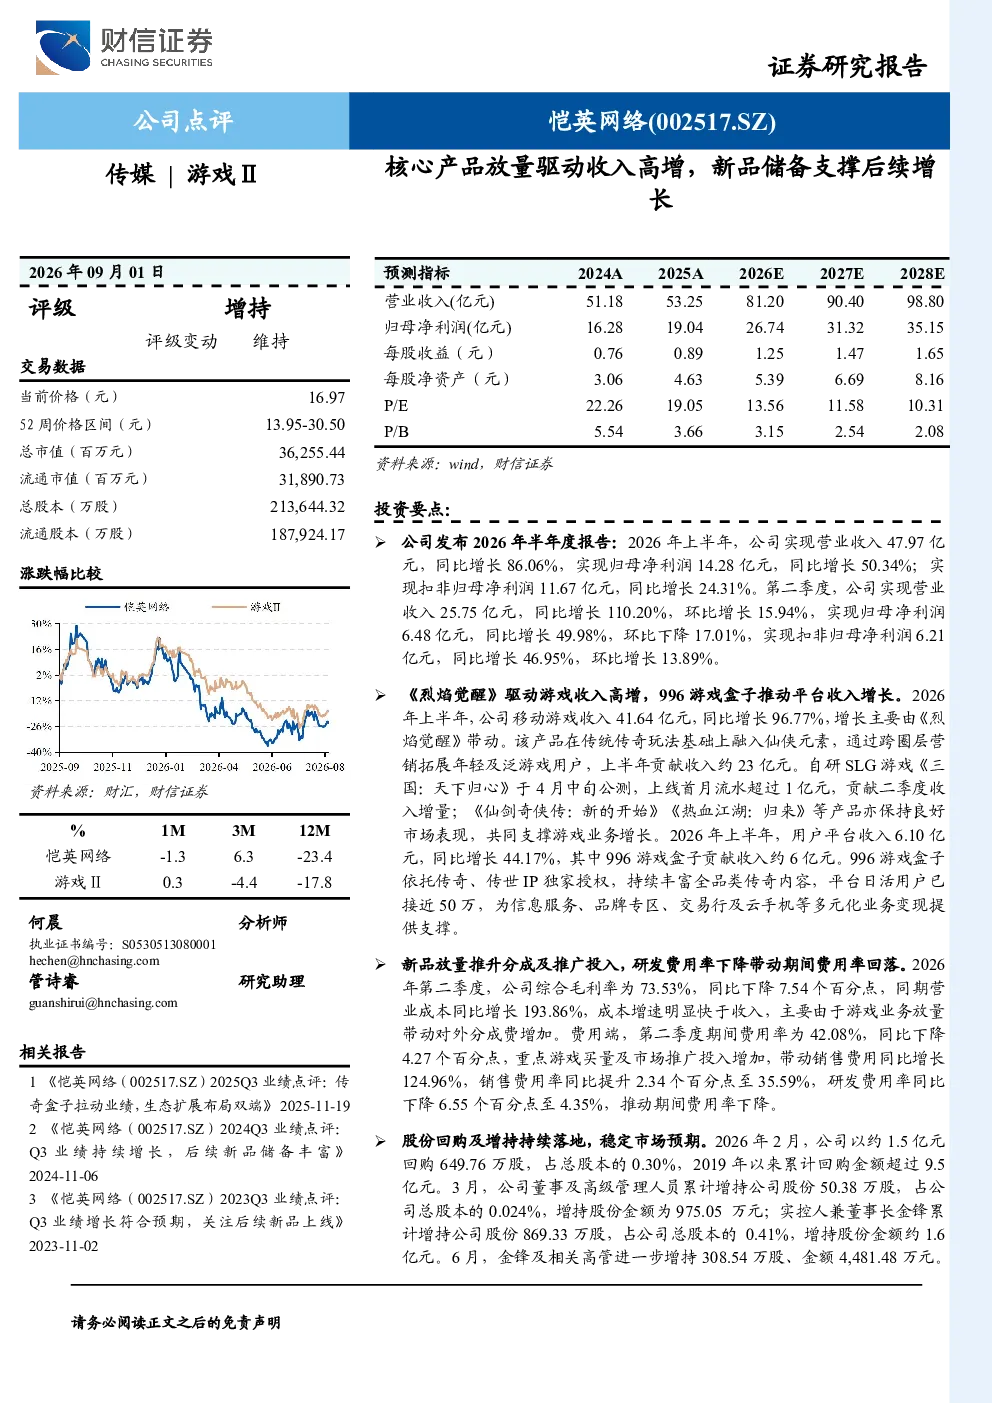
这份研报的核心内容是分析恺英网络2026年上半年的业绩表现,指出其核心产品放量驱动收入高增,同时新品储备支撑后续增长。报告显示,恺英网络2026年上半年实现营业收入47.97亿元,同比增长86.06%;归母净利润14.28亿元,同比增长50.34%。第二季度单季营收和净利润也均实现显著增长。游戏收入是主要驱动力,《烈焰觉醒》贡献约23亿元收入,同比增长96.77%。平台收入增长6.10亿元,同比增长44.17%。费用结构方面,综合毛利率下降至73.53%,主要因游戏放量带动对外分成费增加;期间费用率下降至42.08%,研发费用率降至4.35%。此外,公司2026年累计回购金额超9.5亿元,董事及高管增持股份,稳定市场预期。
信息技术行业的发展趋势如何?
信息技术行业的发展趋势呈现多元化和技术密集化特点。随着5G、人工智能、大数据等技术的广泛应用,行业竞争加剧,企业需要不断创新以保持领先地位。游戏行业作为信息技术的重要组成部分,用户需求日益多样化,对游戏品质和体验的要求不断提高。同时,跨平台、跨终端的游戏产品成为趋势,如恺英网络的平台收入增长,反映了行业向综合性游戏平台发展的方向。此外,IP运营和内容创新成为游戏企业差异化竞争的关键,新品储备和持续推出高质量游戏成为企业持续增长的重要保障。政策监管对行业的影响也需持续关注。
这份报告重点分析了哪些方向?
这份报告重点分析了恺英网络的业绩表现、收入驱动因素、费用结构、新品储备以及投资建议。在业绩表现方面,报告详细分析了2026年上半年的营收和净利润增长情况,以及第二季度单季的业绩。收入驱动因素方面,报告强调了核心产品的放量贡献,特别是《烈焰觉醒》的高收入表现。费用结构方面,报告指出毛利率下降和期间费用率下降的原因。新品储备方面,报告介绍了《永恒龙族》《StrangerHeroes》等新品上线情况,以及后续储备的IP产品。投资建议方面,报告给出了未来几年的营收、净利润和EPS预测,并维持“增持”评级。
当前市场对信息技术行业的现状判断是什么?
当前市场对信息技术行业的现状判断是机遇与挑战并存。一方面,随着技术进步和用户需求升级,游戏行业仍有较大发展空间,特别是跨平台游戏、IP运营和内容创新等领域。企业需要加大研发投入,提升产品竞争力。另一方面,行业竞争激烈,政策监管趋严,企业面临一定的压力。同时,全球经济环境的不确定性也给行业带来挑战。对于游戏企业而言,持续推出高质量的游戏产品、优化平台运营、加强IP运营是关键。此外,企业需要关注成本控制和风险管理,以应对市场变化。
这份研报提到了哪些风险提示?
这份研报提到了信息技术行业和游戏行业普遍存在的风险提示。首先,行业政策调整可能对游戏企业的运营产生影响,如内容审核、版号发放等政策变化。其次,竞争加剧可能导致市场份额下降和利润率压缩,企业需要不断创新以保持竞争优势。第三,游戏流水不及预期可能影响企业的收入增长,特别是在新品上线初期,用户接受度和市场反馈存在不确定性。最后,储备产品上线的不确定性也是一个风险因素,新品的市场表现受多种因素影响,企业需要做好充分的市场调研和风险评估。