猜你想问
这份研报的核心内容是什么?
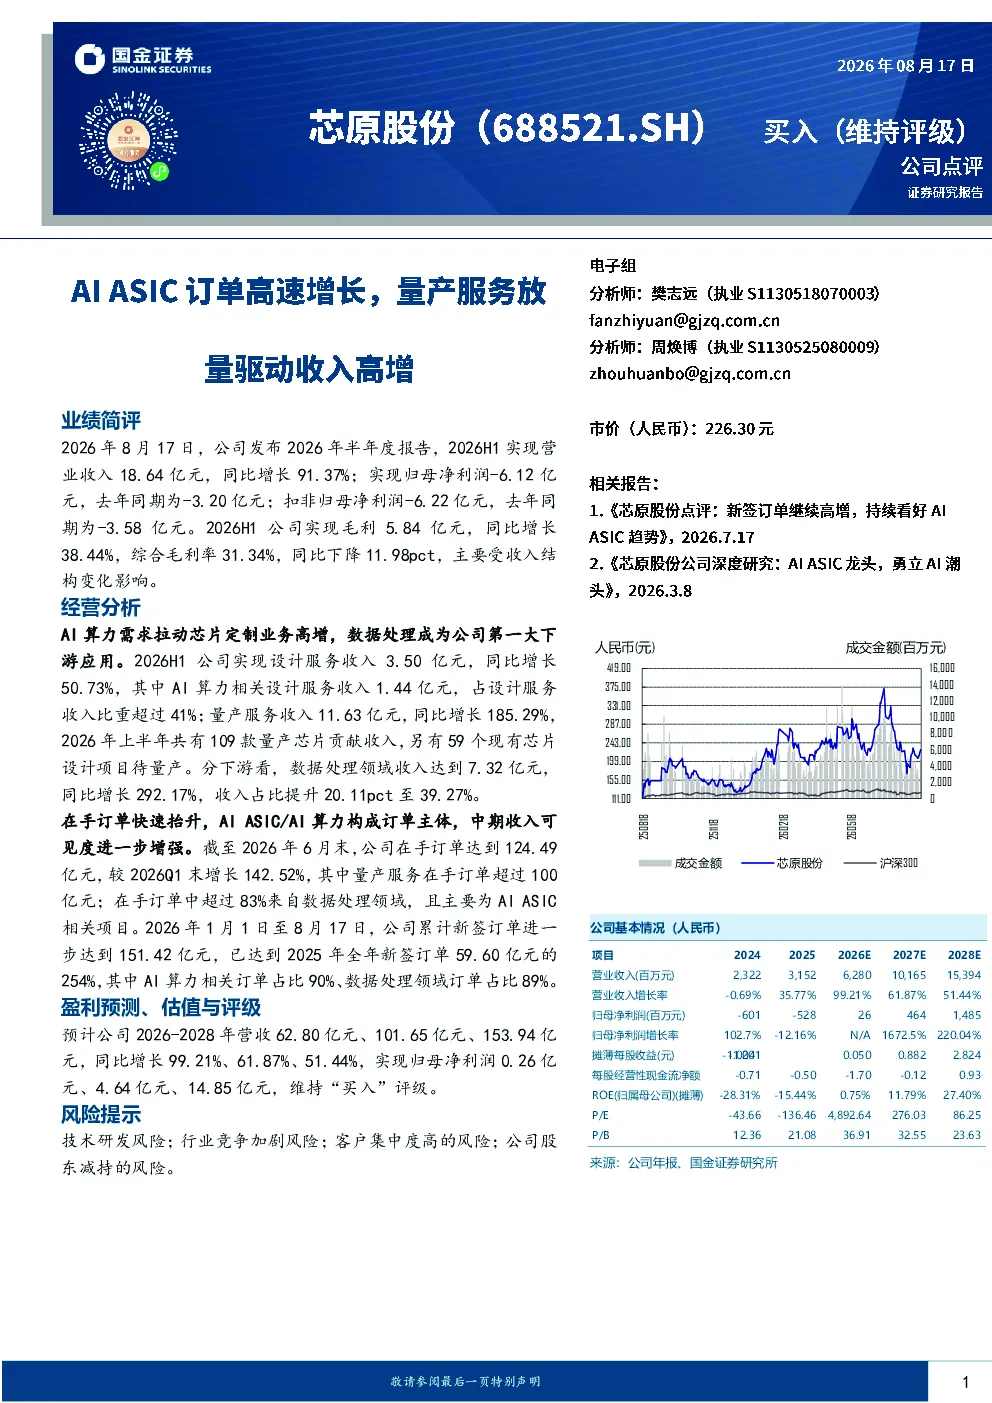
这份研报分析了芯原股份2026年半年度业绩,指出公司AI ASIC订单高速增长,主要得益于AI算力需求拉动芯片定制业务高增,以及量产服务收入大幅增长。公司实现营业收入18.64亿元,同比增长91.37%,其中AI算力相关设计服务收入占比超41%,量产服务收入同比增长185.29%。报告还提到,公司在数据处理领域的收入占比提升至39.27%,成为第一大下游应用,并在手订单和新增订单均表现强劲。
AI算力芯片行业发展趋势如何?
AI算力芯片行业正经历快速发展阶段,AIASIC订单需求旺盛,芯原股份等企业受益于AI算力需求拉动,芯片定制业务高增。报告显示,AI算力相关设计服务收入占比超41%,量产服务收入同比增长185.29%。数据处理领域成为主要下游应用,收入占比提升至39.27%。行业整体呈现订单快速提升、新签订单强劲的特点,未来发展潜力巨大。
报告重点分析了哪些方面?
报告重点分析了芯原股份的业绩表现和经营情况。业绩方面,公司2026年半年度实现营业收入18.64亿元,同比增长91.37%,但归母净利润为-6.12亿元,同比下降19.38%。经营方面,报告聚焦AI算力需求对芯片定制业务的影响,指出设计服务收入同比增长50.73%,量产服务收入同比增长185.29%。此外,报告还分析了公司在数据处理领域的收入占比提升、在手订单和新签订单的增长情况。
当前AI芯片市场现状如何?
当前AI芯片市场呈现高速增长态势,AIASIC订单需求旺盛,芯原股份等企业订单快速提升。报告显示,芯原股份2026年半年度在手订单124.49亿元,较2026Q1末增长142.52%,其中量产服务订单超100亿元。新签订单强劲,2026年1月1日至8月17日累计新签订单151.42亿元,达2025年全年59.60亿元的254%。数据处理领域成为主要下游应用,收入占比提升至39.27%,市场对AI算力芯片的需求持续扩大。
研报提到了哪些风险?
研报提示了芯原股份面临的主要风险,包括技术研发风险、行业竞争加剧风险、客户集中度风险和股东减持风险。技术研发风险涉及持续的技术创新和产品迭代压力;行业竞争加剧风险源于AI芯片市场的快速发展带来的竞争压力;客户集中度风险需关注主要客户的变化;股东减持风险则需关注大股东减持行为对股价的影响。这些风险需引起投资者关注。