猜你想问
这份研报主要讲了什么内容?
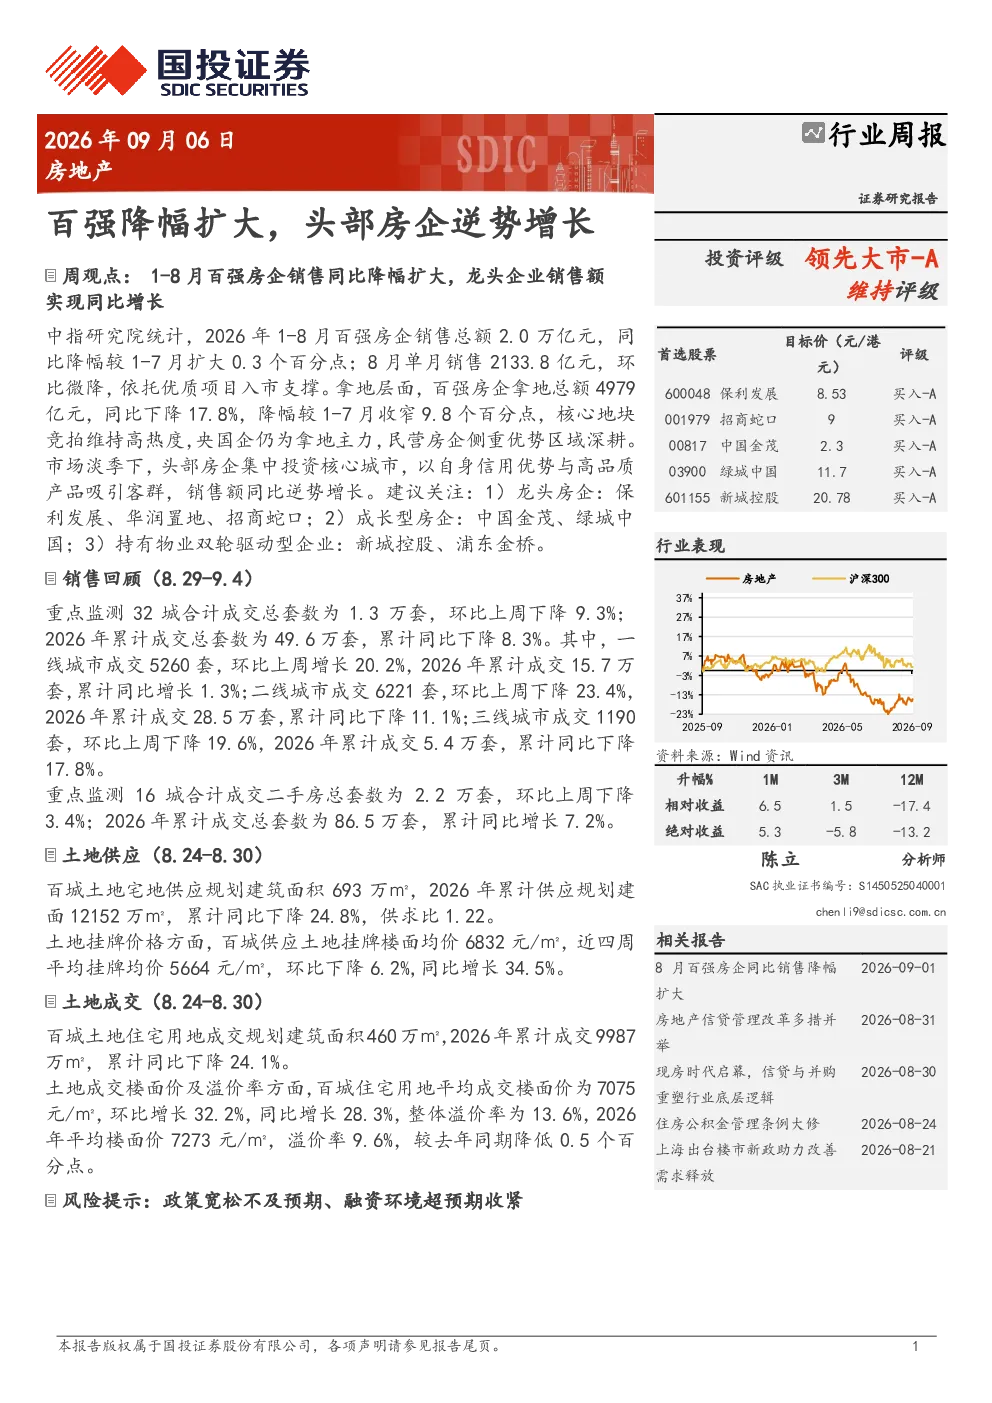
这份研报分析了2026年1-8月中国房地产行业的市场表现。报告显示,百强房企销售总额2.0万亿元,同比降幅扩大至17.8%,但头部房企凭借信用优势与高品质产品实现逆势增长。市场淡季下,头部房企集中投资核心城市,央国企仍是拿地主力。此外,报告还监测了重点城市商品住宅与二手房成交数据,以及土地供应和成交情况,指出土地挂牌价格环比下降但同比增长,一线城市住宅用地溢价率显著提高。
当前房地产赛道的发展趋势如何?
当前房地产赛道呈现分化态势。百强房企整体销售下滑,但头部房企凭借品牌和信用优势保持增长,市场集中度进一步提升。二手房市场表现相对活跃,同比增长7.2%。土地市场方面,整体供应和成交规模均下降,但核心地块竞争激烈,价格持续上行。未来发展趋势需关注政策支持力度、房企信用风险以及核心城市价值区域的配置能力。
研报重点分析了哪些方面?
研报重点分析了百强房企销售数据、头部房企增长逻辑、重点城市住宅成交变化、土地市场供需关系及价格趋势。报告指出,头部房企通过高品质产品和信用优势吸引客群,实现逆势增长;二手房市场活跃度提升;土地供应减少但价格上行,尤其一线城市溢价率显著提高。此外,报告还区分了不同能级城市的市场表现差异。
当前房地产市场现状如何判断?
当前房地产市场呈现整体承压但结构分化的现状。百强房企销售总额下降,但头部房企凭借品牌和信用优势实现逆势增长,市场集中度提升。二手房市场活跃度高于新房,显示部分购房需求转向存量市场。土地市场供给减少,但核心地块价格持续上行,溢价率分化明显,一线城市溢价率显著提高。整体来看,市场仍在调整期,但头部房企和核心城市表现相对稳健。
研报提示了哪些风险?
研报提示的主要风险包括政策宽松不及预期和融资环境超预期收紧。当前市场仍面临销售下滑、房企债务压力等挑战,政策支持力度和持续性存在不确定性。若政策转向或融资环境收紧,可能对房企经营和市场信心产生负面影响。此外,土地市场高溢价率也可能增加房企后续开发成本和风险。关注政策动向和房企信用状况是当前市场参与的关键。