猜你想问
这份研报主要分析了迪哲医药的哪些核心内容?
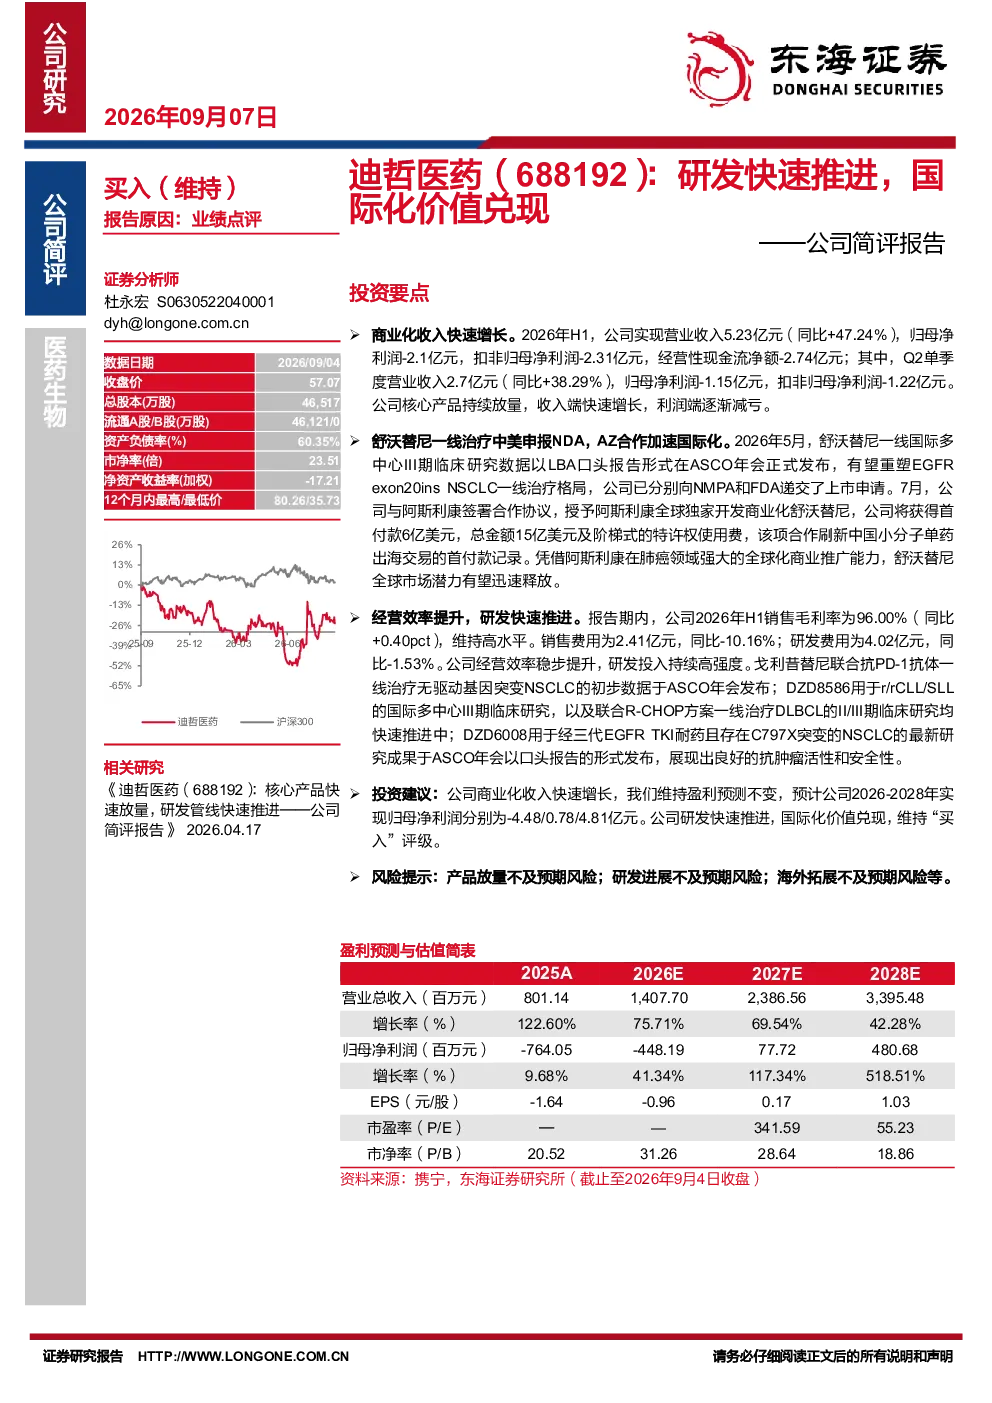
这份研报主要分析了迪哲医药的核心产品快速放量,商业化收入增长情况,2026年H1公司实现营业收入5.23亿元,同比增长47.24%,Q2单季度收入2.7亿元,同比增长38.29%。同时,报告还关注了舒沃替尼一线治疗申报NDA,与阿斯利康达成战略合作,获得6亿美元首付款,刷新中国小分子单药出海交易首付款记录。此外,研报还详细介绍了公司研发管线快速推进的情况,包括戈利昔替尼联合抗PD-1抗体一线治疗的初步数据,DZD8586和DZD6008的临床研究进展。
报告分析的医疗赛道/行业发展趋势如何?
报告分析的医疗赛道主要聚焦于肿瘤治疗领域,特别是小分子靶向药物和免疫联合治疗的快速发展。随着精准医疗技术的不断进步,肿瘤治疗正朝着个性化、联合治疗的方向发展。舒沃替尼等创新药物的成功研发和商业化,体现了中国药企在国际化进程中的加速,同时也反映了全球肿瘤治疗市场对创新药物的需求持续增长。未来,随着更多创新药物的研发和上市,该赛道有望继续保持高速增长态势。
研报的重点分析方向是什么?
研报的重点分析方向主要集中在迪哲医药的核心产品商业化进展和国际化战略实施情况。报告详细分析了舒沃替尼一线治疗申报NDA的进展,以及与阿斯利康的合作协议,突出了公司在国际市场的重要突破。此外,研报还重点介绍了公司研发管线的快速推进,包括戈利昔替尼、DZD8586和DZD6008等创新药物的临床研究进展,展现了公司在产品创新方面的持续投入和实力。
当前肿瘤治疗市场的现状如何?
当前肿瘤治疗市场正处于快速发展和变革的阶段。随着精准医疗技术的不断进步,靶向药物和免疫治疗成为主流治疗手段。市场竞争激烈,但创新药物不断涌现,为患者提供了更多治疗选择。中国药企在国际化进程中取得显著进展,如迪哲医药与阿斯利康的合作,标志着中国创新药企在全球市场的影响力不断提升。未来,随着更多创新药物的研发和上市,市场竞争将更加激烈,但同时也为患者带来了更多希望。
研报提到了哪些主要风险提示?
研报提示了迪哲医药面临的主要风险,包括产品放量不及预期风险。虽然公司核心产品商业化进展顺利,但仍存在市场需求不及预期、竞争加剧等风险。此外,研发进展不及预期风险也是公司面临的重要挑战,新药研发周期长、成功率低,任何环节的延误都可能影响公司发展。最后,海外拓展不及预期风险也不容忽视,尽管公司已与阿斯利康达成战略合作,但在国际市场的拓展仍面临诸多不确定性。