猜你想问
这份研报的核心内容是什么?
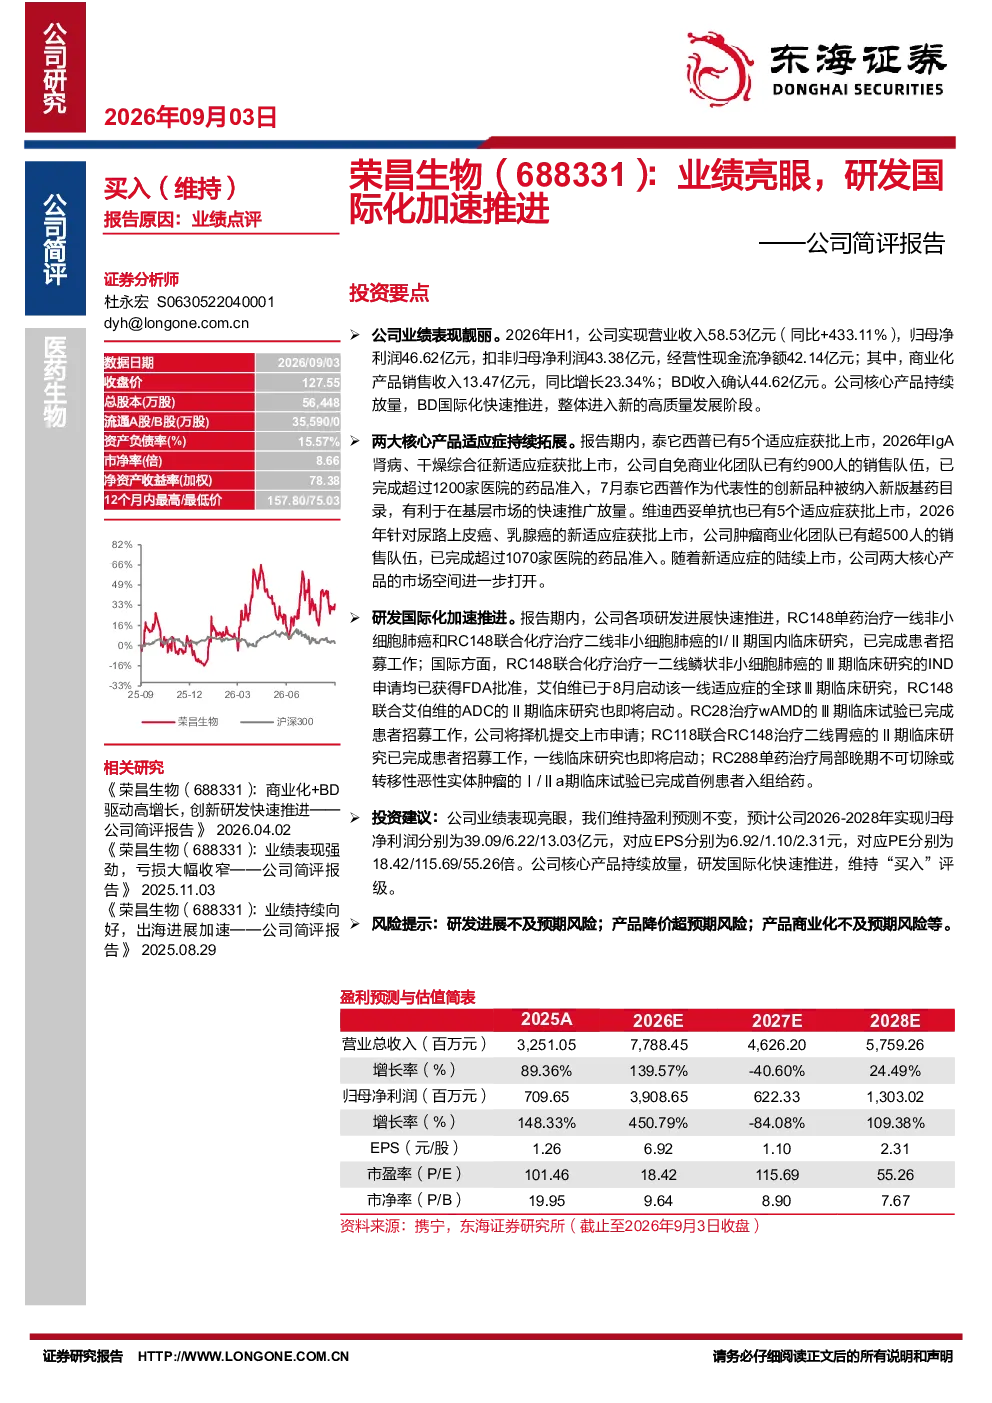
这份研报主要分析了荣昌生物2026年上半年的业绩表现,指出其营业收入和净利润大幅增长,商业化产品销售收入和BD收入也显著提升。核心产品泰它西普和维迪西妥单抗持续放量,并且正在拓展新的适应症,进一步打开市场空间。此外,研报还重点介绍了公司研发国际化的进展,多个新药项目正在推进中,并与艾伯维等国际公司合作。整体来看,公司正进入高质量发展阶段。
该报告所属的赛道或行业发展趋势如何?
荣昌生物所处的生物医药行业,特别是ADC药物和生物类似药领域,正处于快速发展阶段。随着技术进步和市场需求增长,ADC药物在肿瘤治疗中的应用越来越广泛,生物类似药也在不断拓展适应症。同时,国际化成为行业趋势,国内药企通过合作和自主研发,积极拓展海外市场。荣昌生物作为行业领先企业,其研发国际化战略符合这一趋势。
报告中重点分析了哪些方向?
报告重点分析了荣昌生物的核心产品泰它西普和维迪西妥单抗的市场表现和适应症拓展情况,以及公司研发管线的新药进展。泰它西普和维迪西妥单抗已有多个适应症获批,并且正在拓展新的适应症,如IgA肾病、干燥综合征、尿路上皮癌和乳腺癌等。研发方面,RC148、RC28、RC118和RC288等多个新药项目正在推进中,部分已进入临床阶段,并与国际合作伙伴合作开展全球临床研究。
根据报告,当前市场现状如何?
根据报告,荣昌生物的市场表现良好,核心产品持续放量,商业化团队不断壮大,市场覆盖范围也在扩大。公司已进入高质量发展阶段,研发国际化进程加速。在行业层面,ADC药物和生物类似药市场需求旺盛,竞争格局激烈,但头部企业凭借技术优势和市场布局,仍具有较强的竞争力。荣昌生物作为行业领先企业,其市场地位得到进一步巩固。
研报中提到了哪些风险提示?
研报中提示了几个主要风险,包括研发进展不及预期、产品降价超预期和产品商业化不及预期。研发进展不及预期可能导致新药无法按时获批或临床效果不理想,影响公司未来业绩。产品降价超预期可能压缩公司利润空间,尤其是在集采等政策影响下。产品商业化不及预期则可能导致市场推广效果不佳,影响销售业绩。这些风险需要公司密切关注并采取措施应对。