猜你想问
永泰能源2026年半年报核心内容有哪些?
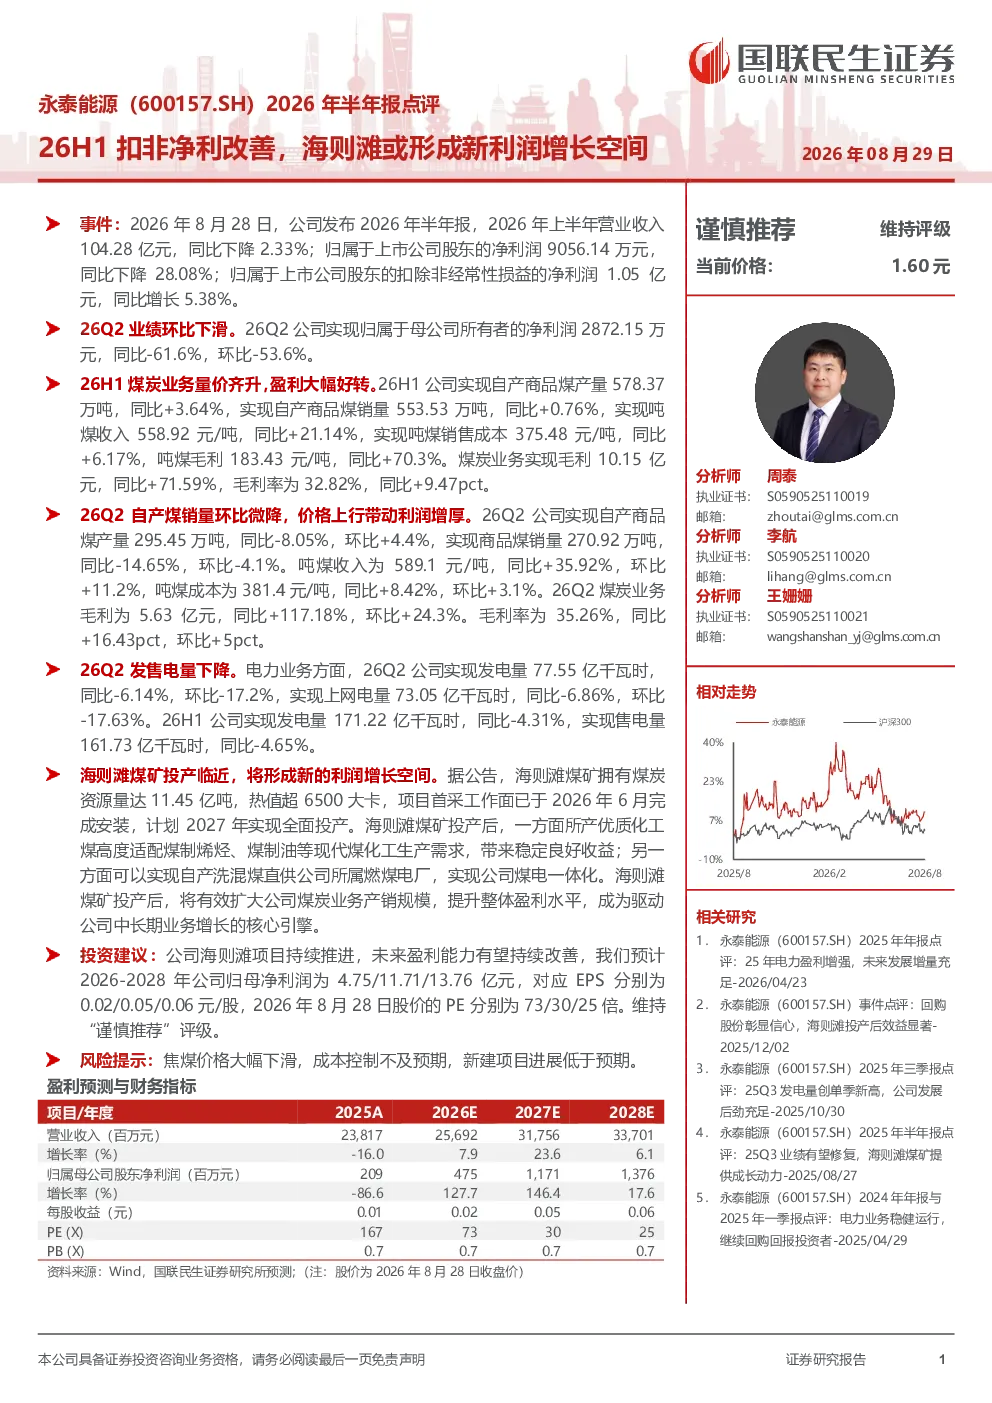
永泰能源2026年上半年营业收入104.28亿元,同比下降2.33%;净利润9056.14万元,同比下降28.08%;扣非净利润1.05亿元,同比增长5.38%。煤炭业务量价齐升,盈利大幅好转,自产商品煤产量同比增长3.64%,销量同比增长0.76%,吨煤收入同比增长21.14%,吨煤毛利同比增长70.3%。电力业务方面,26Q2发电量同比下降6.14%,环比下降17.2%,售电量同比下降6.86%,环比下降17.63%;26H1发电量同比下降4.31%,售电量同比下降4.65%。海则滩煤矿投产临近,将形成新的利润增长空间,计划2027年实现全面投产,所产优质化工煤适配煤化工生产需求,并可实现煤电一体化。
煤炭行业2026年发展趋势如何?
煤炭行业2026年呈现量价齐升态势,永泰能源煤炭业务自产商品煤产量同比增长3.64%,销量同比增长0.76%,吨煤收入同比增长21.14%,吨煤毛利同比增长70.3%。煤炭业务毛利率提升9.47个百分点,煤炭业务毛利同比增长71.59%。海则滩煤矿投产将适配煤化工生产需求,并实现煤电一体化,有效扩大煤炭业务产销规模,提升整体盈利水平。
永泰能源半年报重点分析了哪些方面?
永泰能源半年报重点分析了煤炭业务和电力业务的经营情况。煤炭业务方面,报告指出量价齐升带动盈利大幅好转,吨煤收入、销量、毛利均实现同比增长。电力业务方面,报告显示发电量和售电量同比下降,但海则滩煤矿投产临近将形成新的利润增长空间,项目首采工作面已于2026年6月完成安装,计划2027年实现全面投产。
当前市场对永泰能源的判断是什么?
当前市场对永泰能源的判断显示,公司2026年上半年扣非净利润改善,煤炭业务盈利大幅好转,但电力业务面临下滑压力。海则滩煤矿投产临近被视为新的利润增长点,计划2027年全面投产,将适配煤化工生产需求,并实现煤电一体化,有效扩大煤炭业务产销规模。预计2026-2028年公司归母净利润为4.75/11.71/13.76亿元,对应EPS分别为0.02/0.05/0.06元/股。
永泰能源半年报存在哪些风险提示?
永泰能源半年报提示的风险包括:焦煤价格大幅下滑可能导致盈利下滑,成本控制不及预期可能影响利润水平,新建项目进展低于预期可能影响海则滩煤矿投产时间,进而影响新的利润增长空间的形成。此外,电力业务下滑也可能对整体业绩造成压力。