猜你想问
这份研报主要讲了什么内容?
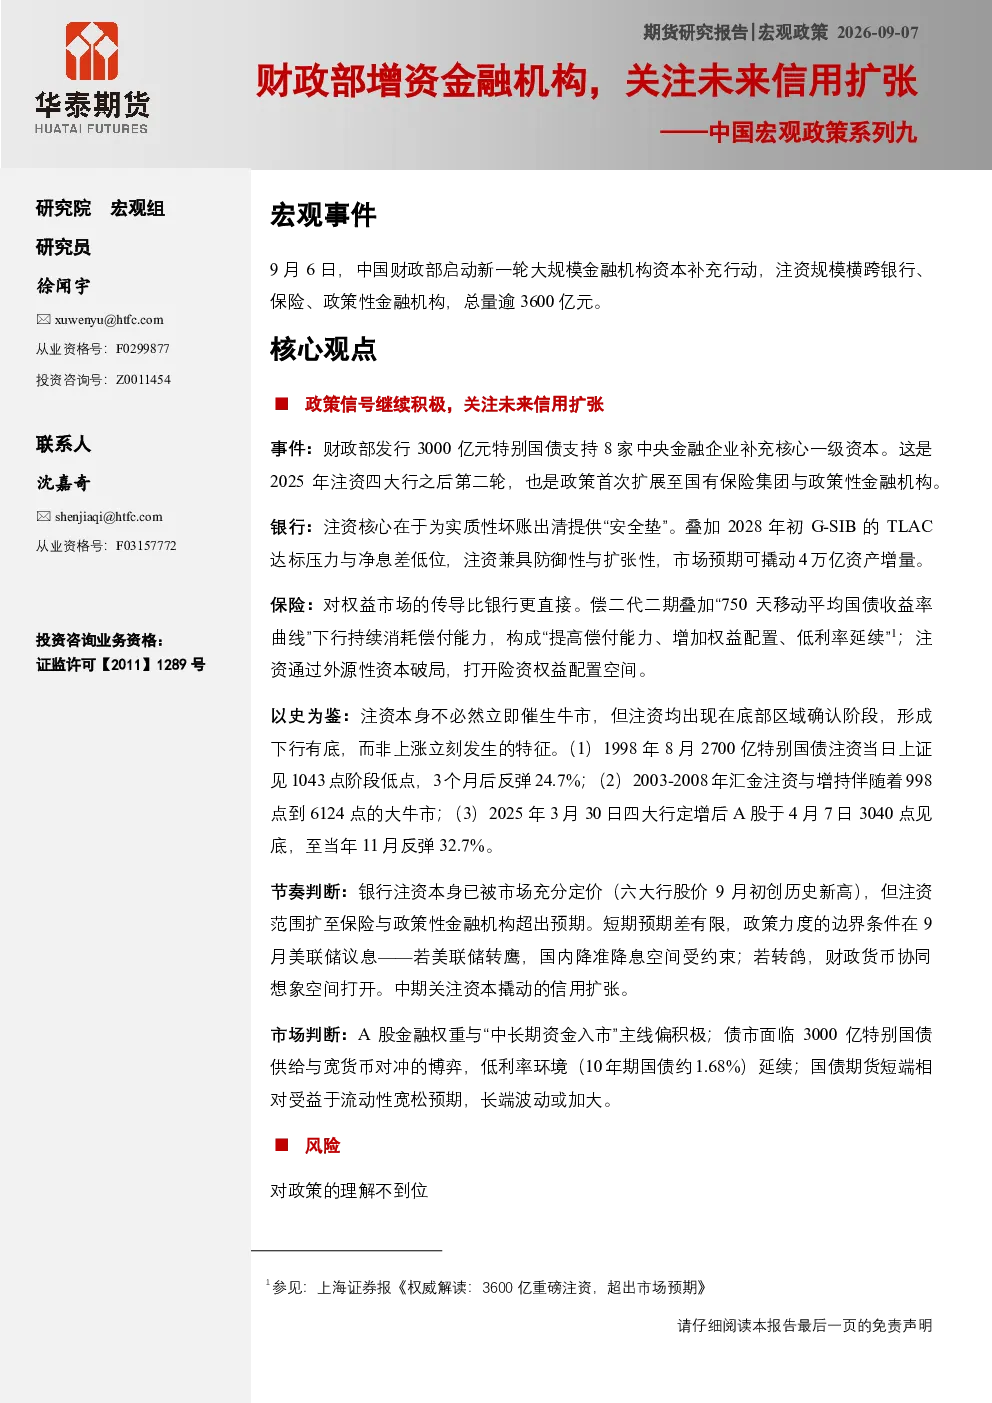
这份研报分析了中国财政部增资金融机构的政策事件,核心观点是政策信号积极,关注未来信用扩张。报告详细介绍了9月6日财政部启动的规模逾3600亿元金融机构资本补充行动,包括发行3000亿元特别国债支持8家中央金融企业补充核心一级资本,以及工商银行、农业银行定增方案中的中国烟草系统出资600亿元。注资结构体现了银行、保险、政策性金融机构的补充特征,旨在增强金融机构抵御风险能力,为实体经济提供信贷支持,稳定资本市场。报告还探讨了注资的战略意图、资金来源、对银行资本充足率的影响、现实压力、市场定价、历史经验、市场影响、股票市场、债券市场及国债期货股指期货的相关分析。
金融行业未来发展趋势如何?
金融行业未来发展趋势将围绕资本补充、风险防控和实体支持展开。随着金融机构资本得到充实,其风险吸收和抵御能力将增强,为加大不良资产核销力度、确认减值损失提供空间。资本扩充的乘数效应有望转化为数万亿元新增贷款,定向支持科技创新、绿色、基建等国家战略领域。同时,银行保险等长期配置能力增强,将为资本市场引入增量资金,增强市场内在稳定性。未来,金融机构需应对TLAC监管达标压力、内源补充乏力问题,并满足科技创新、产业升级等领域的扩表需求。
研报重点分析了哪些方向?
研报重点分析了财政部增资金融机构的政策事件及其多维度影响。首先,详细梳理了注资事件的具体内容,包括资金规模、来源结构、机构类别等。其次,深入探讨了注资的战略意图,涵盖防风险、促实体、稳市场三个层面。再次,分析了注资对银行资本充足率的影响,以及其解决坏账出清问题的作用。此外,报告还剖析了注资背后的现实压力,如TLAC监管要求、内源补充乏力、扩表需求等。最后,从市场定价、历史经验、短期中期长期市场影响、股票市场、债券市场及期货市场等多个角度进行了综合分析。
当前市场状况如何判断?
当前市场状况呈现政策支持与挑战并存的态势。一方面,财政部增资金融机构的政策释放了积极的政策信号,为金融体系提供了资本补充,有助于增强风险抵御能力,并为后续信贷扩张和风险出清预留空间。另一方面,市场仍面临多重挑战,如金融机构内源补充能力减弱、盈利压力增大、宏观经济波动等。短期内,注资落地对银行保险板块构成估值支撑,但上行弹性有限,大盘受盈利预期和外围环境影响较大,需警惕利好出尽式波动。中长期看,金融安全网进一步织密,系统性风险得到控制,但最终效果仍取决于信用扩张和实体回报率修复。
研报提示了哪些风险?
研报提示了几个关键风险点。首先,注资的长期效果依赖于后续信用扩张和制度变革,若政策传导不畅或实体经济回报率未能修复,注资的预期效果可能打折扣。其次,金融板块短期涨幅已部分兑现注资预期,事件落地后存在利好出尽式波动风险。再次,金融机构仍面临TLAC监管达标压力、内源补充乏力等问题,需持续关注其资本充足状况和经营风险。此外,宏观经济波动、国际环境变化等因素也可能对市场产生不确定性影响,需保持警惕。