猜你想问
这份报告的核心内容是什么?
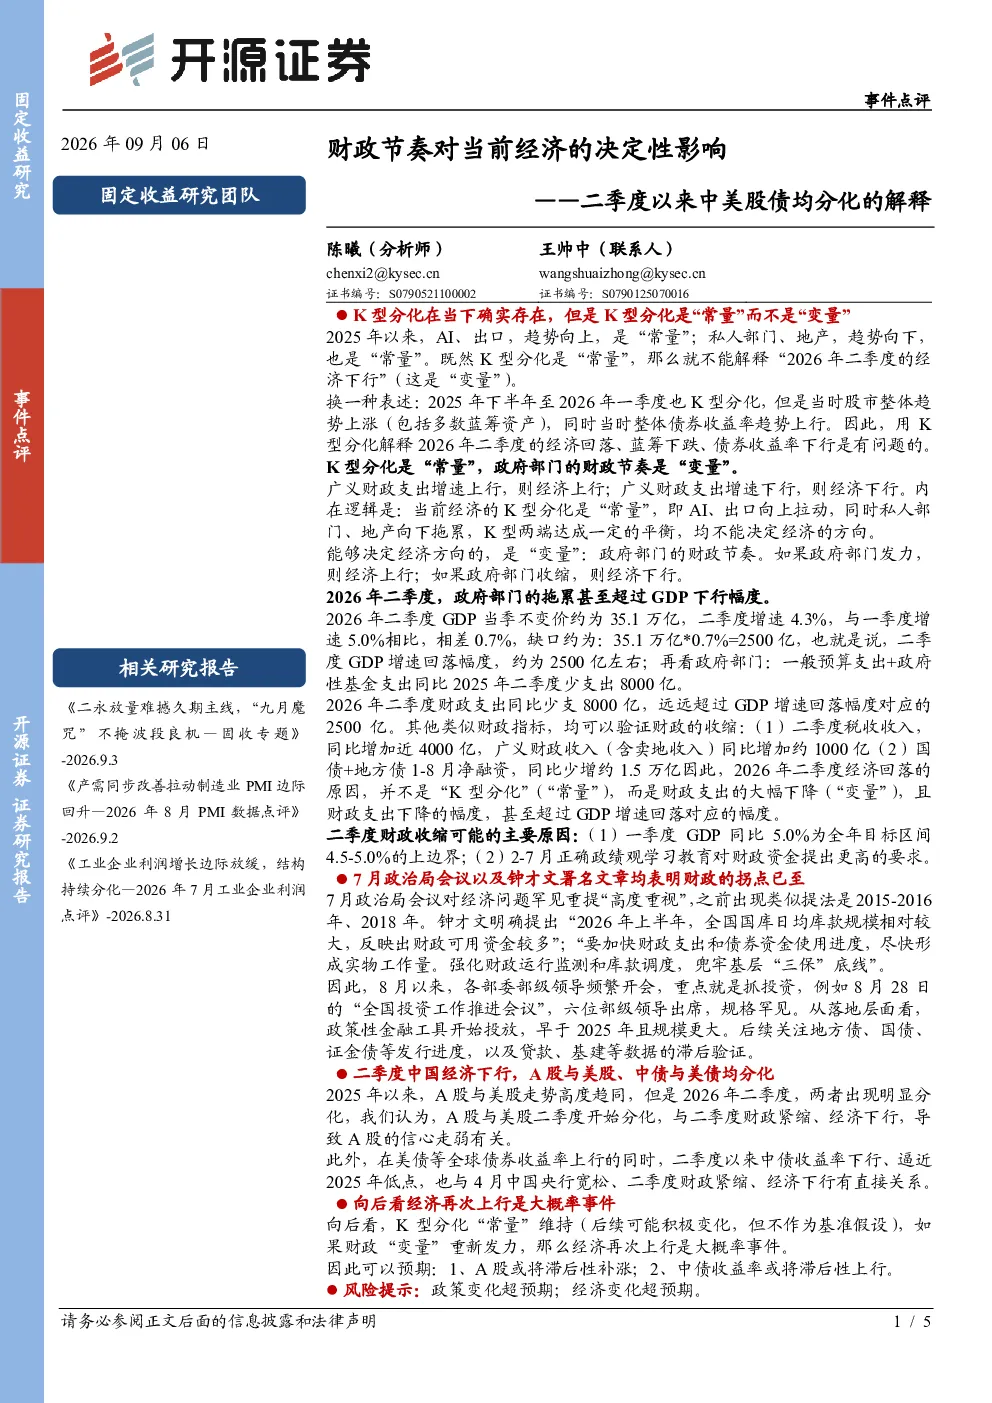
报告指出K型分化是经济中的常量,不能解释2026年二季度的经济下行,决定经济方向的是政府部门的财政节奏。2026年二季度经济回落的主要原因是财政支出大幅下降,且下降幅度超过GDP增速回落幅度。二季度财政紧缩导致A股信心走弱,A股与美股、中债与美债均出现分化。后续若财政发力,经济再次上行是大概率事件,A股或将滞后性补涨,中债收益率或将滞后性上行。
报告对当前经济趋势有何分析?
报告分析认为当前经济的主要驱动力是财政节奏,而非K型分化。2026年二季度GDP当季增速4.3%,与一季度相比回落0.7%,主要原因是二季度一般预算支出+政府性基金支出同比少支出8000亿,而税收收入同比增加近4000亿,广义财政收入同比增加约1000亿。国债+地方债1-8月净融资同比少增约1.5万亿。这些数据表明财政紧缩是导致经济回落的直接原因。
报告重点分析了哪些方面?
报告重点分析了财政节奏对经济的影响,以及财政紧缩对A股、中债与美股、美债的影响。报告指出,2026年二季度财政支出大幅下降是经济回落的根本原因,且下降幅度超过GDP增速回落幅度。报告还分析了财政紧缩导致A股信心走弱,以及后续财政发力可能带来的经济上行和A股补涨可能性。
报告对当前市场现状有何判断?
报告判断,2026年二季度经济回落的主要原因是财政支出大幅下降,导致A股信心走弱,A股与美股、中债与美债均出现分化。报告指出,财政节奏是决定经济方向的关键因素,当前经济面临的主要问题是财政紧缩。若后续财政发力,经济再次上行是大概率事件。
报告有哪些风险提示?
报告提示,政策变化和经济变化都可能带来超预期风险。当前经济面临的主要问题是财政紧缩,政策变化可能带来经济方向的改变。同时,经济本身也存在不确定性,可能带来超预期变化。投资者需密切关注政策动向和经济数据变化,以应对可能出现的风险。
你可能感兴趣
年初以来ETF流入的节奏、结构和对定价权的影响
东吴证券2024-06-30
中国二季度GDP及6月经济数据点评及对期债影响
浙商期货2016-07-15
宏观专题报告:理论探讨系列,今年3月以来国内利率下行的经济解释
金融国信证券2021-06-10
理论探讨系列:今年3月以来国内利率下行的经济解释
国信证券2021-06-11
加州正在工作 : 2011 年以来加州公共政策对就业和经济的影响
信息技术Berkeley2017-11-14
2 月 24 日以来的俄中能源关系 : 对欧洲的影响和选择
瑞典国家中国中心2023-06-01
房地产开发行业地产新视角:城市扩张对房地产销售的挑战与影响,传统扩张路径面临挑战,城市Z轴发展效率或为未来成交量决定性因素
房地产财通证券2025-04-11
对老板电器渠道变革的分析探讨:渠道变革对未来3年构成决定性影响
家用电器国泰君安证券2014-08-28
继任决策对家族企业的决定性影响:勇于做出明智的选择
毕马威2021-05-14
宏观经济专题:财政“后置”,对经济的影响
开源证券2021-06-20