猜你想问
这份研报主要讲了什么内容?
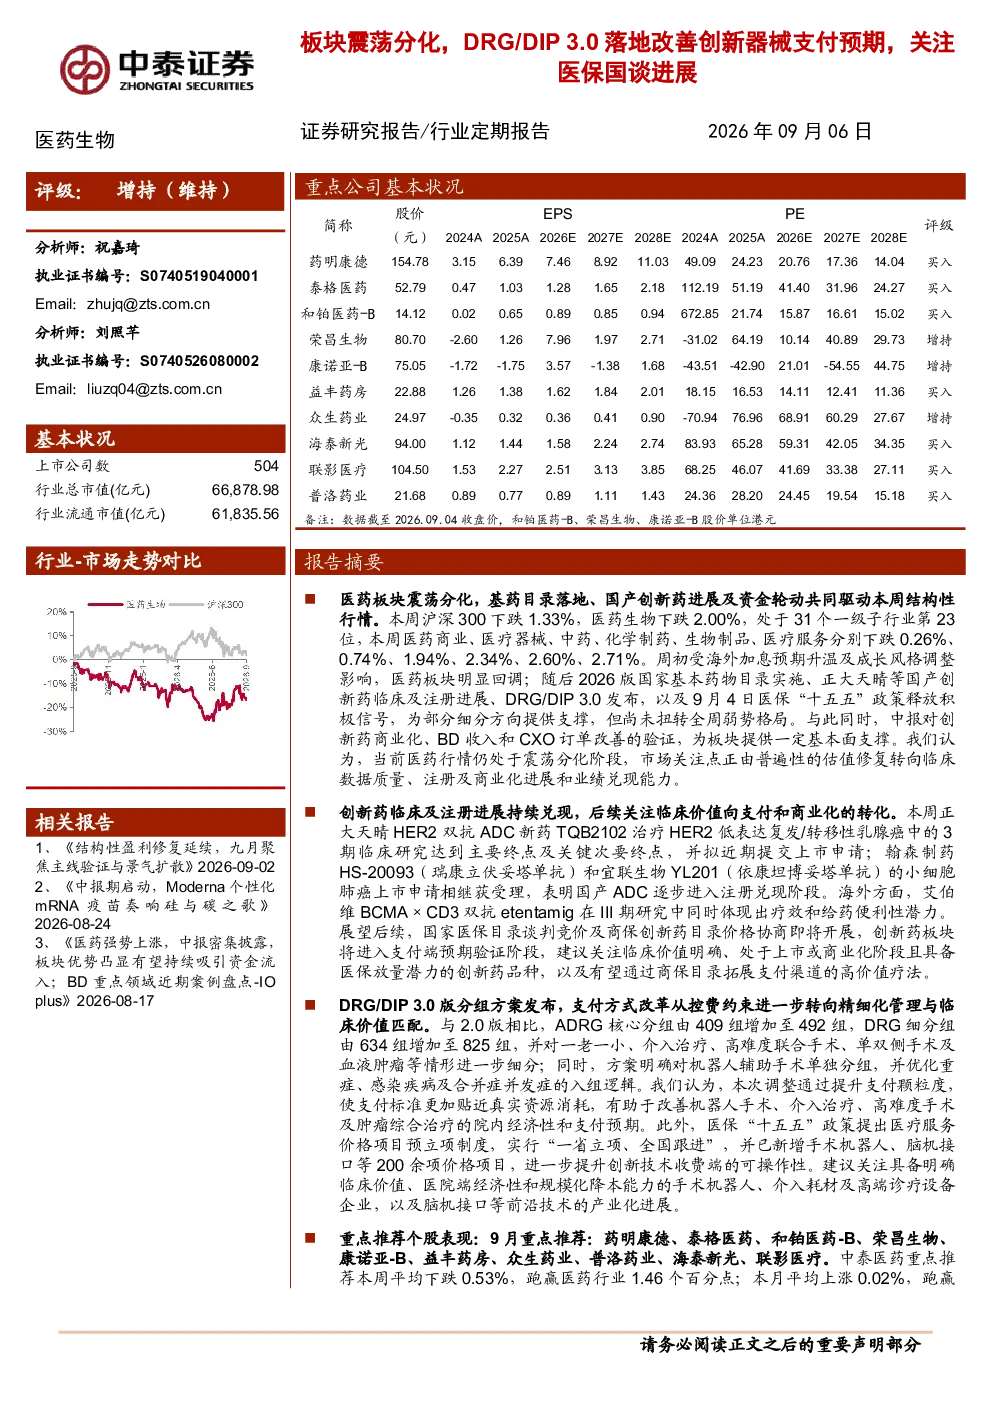
这份研报分析了医药板块的震荡分化现象,重点探讨了DRG/DIP3.0支付方式改革对创新器械支付预期的影响,并关注了医保国谈的进展。报告指出,医药板块受基药目录落地、国产创新药进展及资金轮动等因素驱动,但整体仍处于弱势格局。中报数据为板块提供基本面支撑,市场关注点转向临床数据质量、注册及商业化进展和业绩兑现能力。报告还关注了创新药的临床及注册进展,如国产ADC进入注册兑现阶段,以及支付方式改革从控费约束转向精细化管理与临床价值匹配的趋势。此外,报告建议关注具备临床价值、医院端经济性和规模化降本能力的手术机器人、介入耗材及高端诊疗设备企业。
医药行业未来发展趋势如何?
医药行业未来发展趋势呈现多方面特点。首先,创新药研发持续加速,国产创新药进展显著,如ADC药物进入注册兑现阶段,展现出海内外创新疗法的潜力。其次,支付方式改革持续深化,DRG/DIP3.0从控费约束转向精细化管理,强调临床价值匹配,推动高价值疗法的医保放量。此外,医疗服务价格项目预立项制度提出,手术机器人、脑机接口等新技术新疗法的价格项目逐步落地,为相关企业带来发展机遇。最后,市场估值处于相对低位,具备临床价值、医院端经济性和规模化降本能力的企业受到关注,手术机器人、介入耗材及高端诊疗设备等领域有望受益于支付改革和技术进步。
研报重点分析了哪些方向?
研报重点分析了医药板块的结构性行情驱动因素、创新药进展与支付转化、支付方式改革及市场动态与估值四个方向。在结构性行情方面,报告指出基药目录落地、国产创新药进展及资金轮动共同驱动板块分化。创新药进展方面,正大天晴TQB2102、翰森制药HS-20093、宜联生物YL201等国产ADC进入注册兑现阶段,海外艾伯维BCMA×CD3双抗展现疗效和便利性潜力。支付方式改革方面,DRG/DIP3.0版分组方案发布,明确机器人辅助手术单独分组,医保“十五五”政策提出医疗服务价格项目预立项制度。市场动态与估值方面,报告分析了医药板块的收益率表现、估值水平及个股表现,建议关注具备临床价值、医院端经济性和规模化降本能力的企业。
当前医药市场处于什么状态?
当前医药市场处于震荡分化状态,整体仍处于弱势格局。板块受基药目录落地、国产创新药进展及资金轮动等因素驱动,但受海外加息预期及成长风格调整影响出现回调。中报数据为板块提供基本面支撑,市场关注点转向临床数据质量、注册及商业化进展和业绩兑现能力。估值方面,医药板块PE(2026年预测)为26.6倍,相对全部A股溢价率30.2%;PE(TTM)为28倍,低于历史平均水平,相对溢价率17.8%。个股表现方面,本周医药生物下跌2.00%,处于31个一级子行业第23位,涨幅居前标的以中小市值为主,受资金轮动及个股事件影响。
研报提示了哪些风险?
研报提示了政策扰动风险、药品质量问题和信息滞后或更新不及时风险。政策扰动风险方面,支付方式改革持续深化,未来政策变化可能对行业格局产生影响,企业需关注政策动态。药品质量问题方面,药品质量是行业发展的基础,任何质量问题都可能对企业和整个行业造成负面影响。信息滞后或更新不及时风险方面,市场信息瞬息万变,投资者需关注信息的及时性和准确性,避免因信息滞后或更新不及时做出错误决策。此外,报告还建议关注临床价值向支付和商业化的转化风险,以及新技术新疗法的市场接受度风险。