猜你想问
这份报告的核心内容是什么?
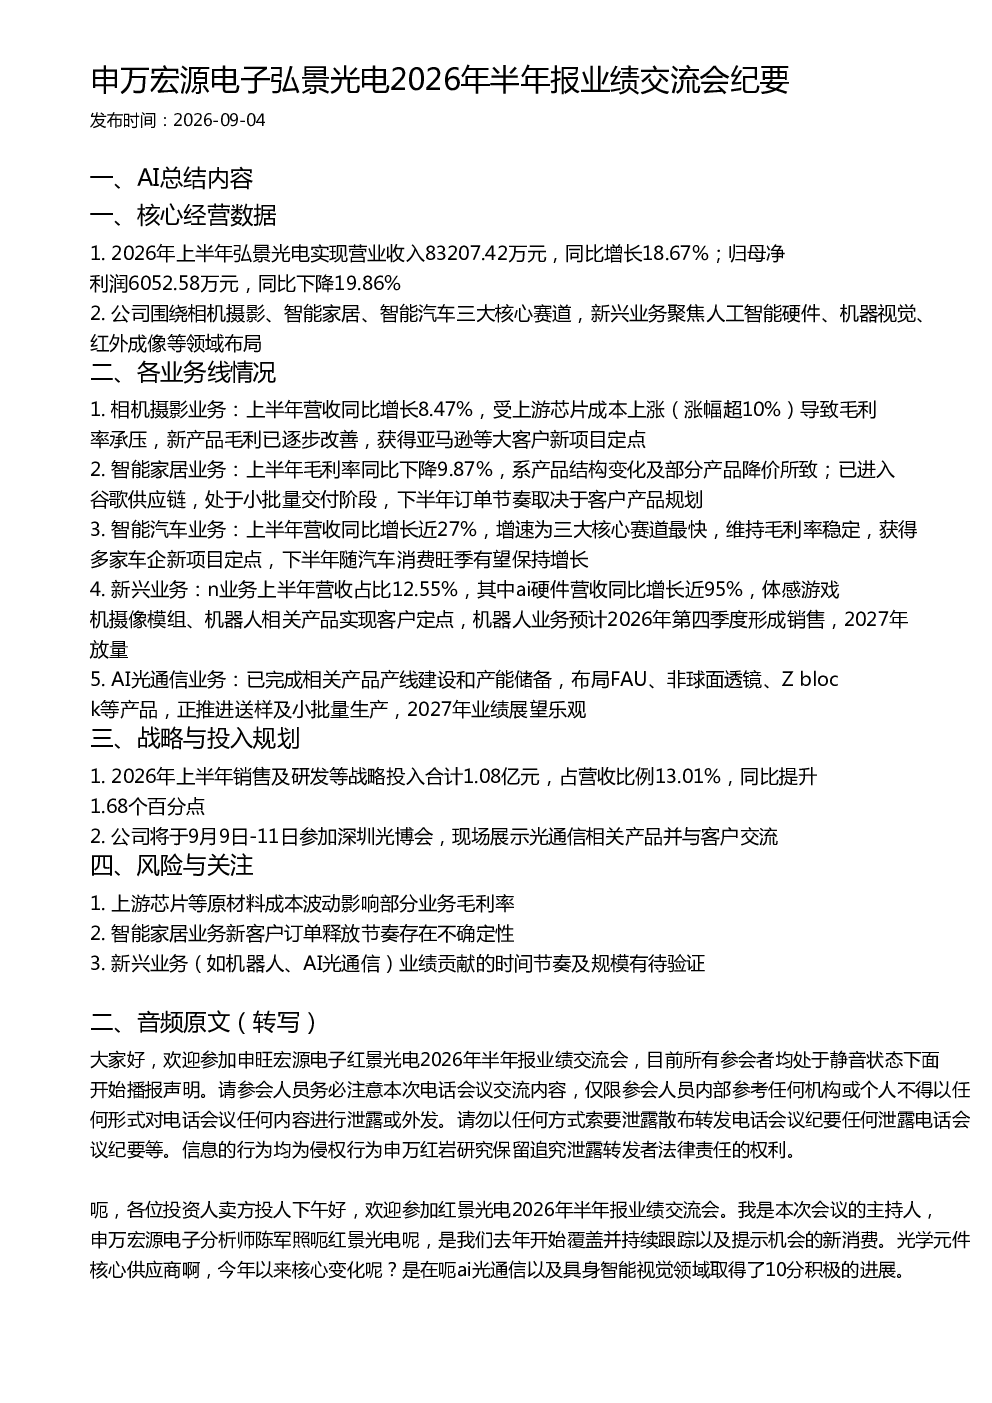
报告显示,弘景光电2026年上半年实现营业收入8.32亿元,同比增长18.67%,但归母净利润6052.58万元,同比下降19.86%。公司围绕相机摄影、智能家居、智能汽车三大核心赛道,积极布局人工智能硬件、机器视觉等领域。相机摄影业务营收同比增长8.47%,智能家居业务毛利率同比下降9.87%,智能汽车业务营收同比增长近27%,新兴业务营收占比12.55%,AI光通信业务进展积极。
相机摄影、智能家居、智能汽车三大赛道的行业发展趋势如何?
相机摄影业务受上游芯片成本上涨影响毛利率承压,但新产品毛利逐步改善,获得亚马逊等大客户新项目定点。智能家居业务已进入谷歌供应链,处于小批量交付阶段,下半年订单节奏取决于客户规划。智能汽车业务营收增速最快,毛利率稳定,获得多家车企新项目定点,下半年有望随汽车消费旺季保持增长。
报告中重点分析了哪些方向?
报告重点分析了公司各业务线的经营情况,包括相机摄影、智能家居、智能汽车和新兴业务(含AI硬件、机器人、AI光通信)的发展现状和未来规划。特别关注了新兴业务增长潜力,如AI硬件营收同比增长近95%,机器人业务预计2026年第四季度形成销售,2027年放量,以及AI光通信业务正推进送样及小批量生产,2027年业绩展望乐观。
当前市场对弘景光电的判断是什么?
市场关注弘景光电在AI光通信和具身智能视觉领域的进展,以及各业务线的稳健表现和新兴业务的增长潜力。报告显示,公司营收保持增长,新兴业务贡献占比提升,但需关注上游原材料成本波动、智能家居新客户订单释放节奏以及新兴业务业绩贡献的时间节奏及规模等风险因素。
研报提示了哪些风险?
研报提示的主要风险包括:上游芯片等原材料成本波动可能影响部分业务毛利率;智能家居业务新客户订单释放节奏存在不确定性;新兴业务(如机器人、AI光通信)业绩贡献的时间节奏及规模有待验证。此外,公司上半年财务费用同比提升,下半年将强化费用精细化管理。
你可能感兴趣
301479 弘景光电 2026年9月4日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-07
中泰电子联芸科技2026年半年报业绩交流会纪要
未知机构2026-08-26
中泰电子富瀚微2026年半年报业绩交流会纪要
未知机构2026-08-28
弘景光电:2026年半年度报告
财报2026-08-24
长江电新电子通信 嘉元科技2026年半年报业绩交流会
未知机构2026-08-24
国泰海通建材 东方雨虹2026年半年报业绩交流会纪要
未知机构2026-08-20
国盛能源电力南网储能2026年半年报业绩交流会纪要
未知机构2026-08-21
百克生物2026年半年报业绩交流会核心纪要
未知机构2026-08-21
国投证券能源淮河能源2026年半年报业绩交流会纪要
未知机构2026-08-26
东吴医药 理邦仪器2026年半年报业绩交流会纪要
未知机构2026-08-27