猜你想问
中泰电子富瀚微2026年半年报核心业绩表现如何?
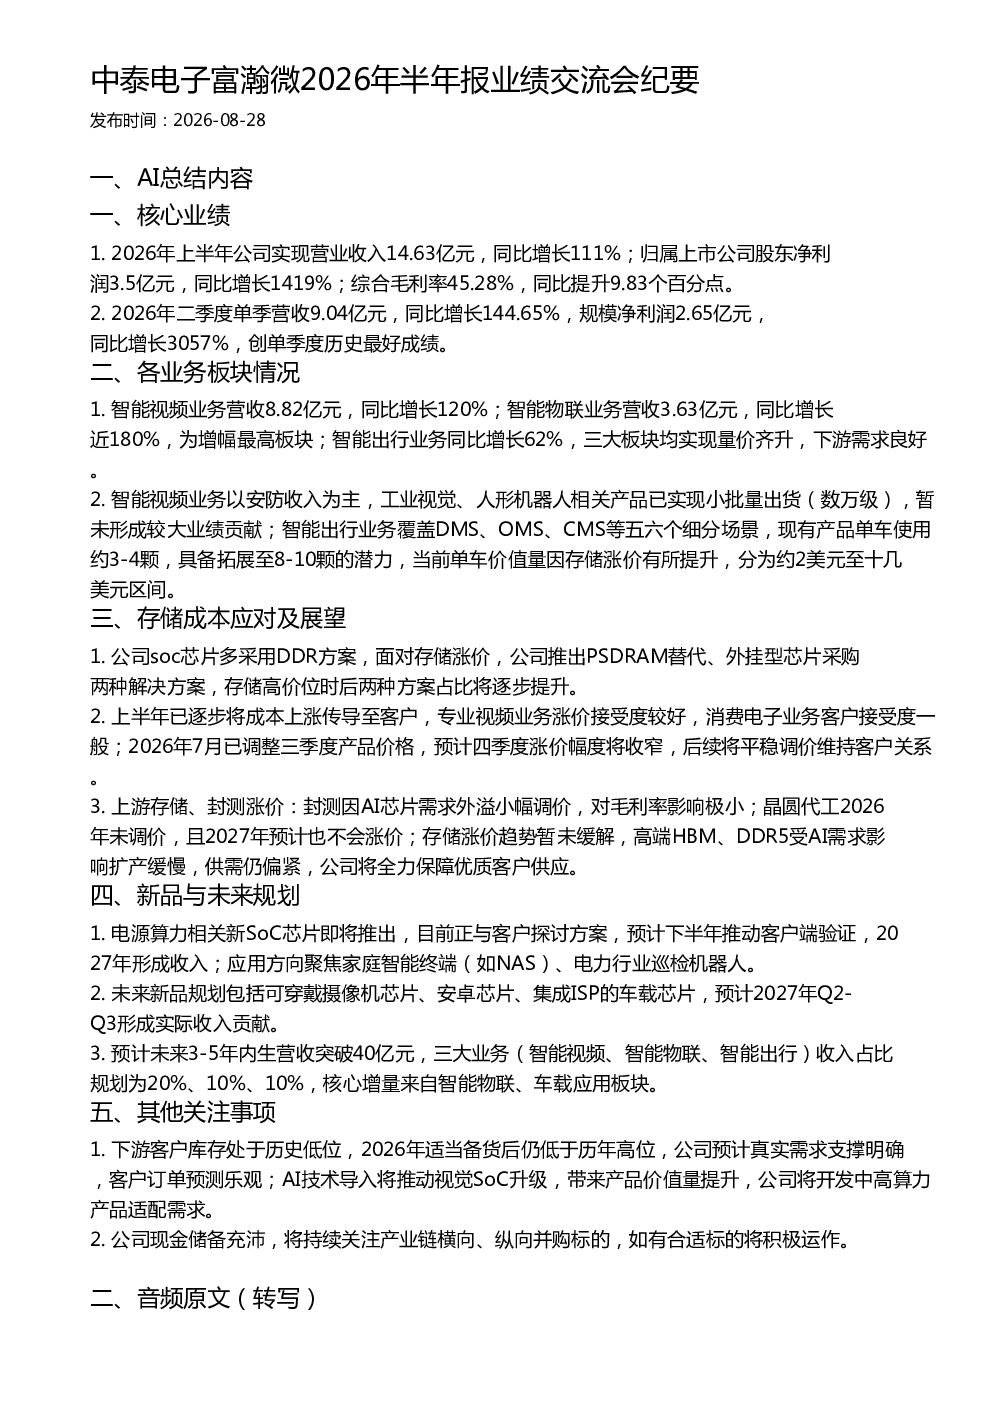
2026年上半年,公司实现营业收入14.63亿元,同比增长111%;归属于上市公司股东的净利润3.5亿元,同比增长1419%;综合毛利率45.28%,同比提升9.83个百分点。二季度单季营收9.04亿元,同比增长144.65%,规模净利润2.65亿元,同比增长3057%,创单季度历史最好成绩。
富瀚微各业务板块发展情况及未来潜力?
智能视频业务营收8.82亿元,同比增长120%,以安防收入为主,工业视觉、人形机器人相关产品已实现小批量出货。智能物联业务营收3.63亿元,同比增长近180%,增幅最高。智能出行业务同比增长62%,覆盖DMS、OMS、CMS等场景,单车使用约3-4颗,具备拓展至8-10颗的潜力,单车价值量因存储涨价有所提升。
富瀚微如何应对存储成本上涨?
公司推出PSDRAM替代、外挂型芯片采购两种解决方案应对存储涨价。已逐步将成本上涨传导至客户,专业视频业务涨价接受度较好,消费电子业务客户接受度一般。预计四季度涨价幅度将收窄,后续将平稳调价维持客户关系。公司将全力保障优质客户供应。
富瀚微未来新品规划及市场前景?
电源算力相关新SoC芯片即将推出,预计2027年形成收入,应用方向聚焦家庭智能终端、电力行业巡检机器人。未来规划包括可穿戴摄像机芯片、安卓芯片、集成ISP的车载芯片,预计2027年Q2-Q3形成实际收入贡献。预计未来3-5年内生营收突破40亿元,智能物联、车载应用板块是核心增量来源。
富瀚微报告提示的主要风险点?
下游客户库存处于历史低位,公司预计真实需求支撑明确,但需关注客户备货情况。AI技术导入将推动视觉SoC升级,带来产品价值量提升,公司将开发中高算力产品适配需求。存储涨价趋势暂未缓解,高端HBM、DDR5受AI需求影响扩产缓慢,供需仍偏紧。
你可能感兴趣
中泰电子联芸科技2026年半年报业绩交流会纪要
未知机构2026-08-26
申万宏源电子弘景光电2026年半年报业绩交流会纪要
未知机构2026-09-04
中泰医药 康辰药业2026年半年报业绩交流会
未知机构2026-08-26
长江电新电子通信 嘉元科技2026年半年报业绩交流会
未知机构2026-08-24
中泰电子气派科技2026年半年报业绩说明会
未知机构2026-08-28
中泰电子金海通2026年半年度业绩说明会纪要
未知机构2026-08-27
国泰海通建材 东方雨虹2026年半年报业绩交流会纪要
未知机构2026-08-20
国盛能源电力南网储能2026年半年报业绩交流会纪要
未知机构2026-08-21
百克生物2026年半年报业绩交流会核心纪要
未知机构2026-08-21
国投证券能源淮河能源2026年半年报业绩交流会纪要
未知机构2026-08-26