猜你想问
理邦仪器2026年半年报核心业绩数据有哪些?
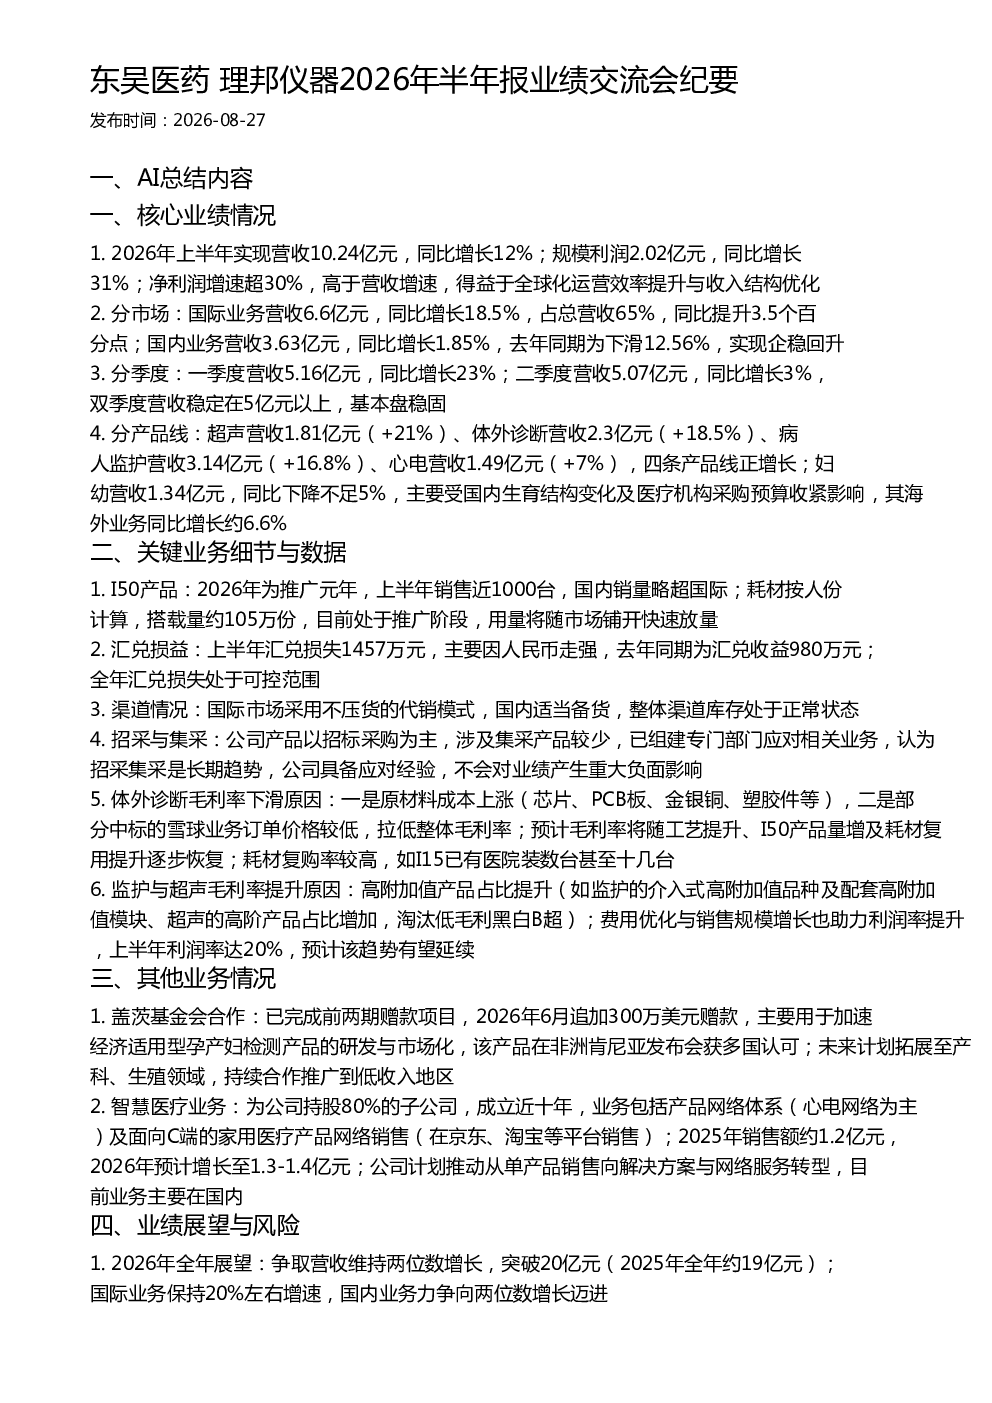
理邦仪器2026年上半年实现营收10.24亿元,同比增长12%,规模利润2.02亿元,同比增长31%,净利润增速超30%。国际业务营收6.6亿元,同比增长18.5%,占总营收65%;国内业务营收3.63亿元,同比增长1.85%。超声、体外诊断、病人监护、心电四条产品线正增长。
体外诊断业务毛利率下滑的原因是什么?未来如何改善?
体外诊断毛利率下滑主要因原材料成本上涨及部分中标的雪球业务订单价格较低。预计毛利率将随工艺提升、I50产品量增及耗材复用提升逐步恢复,耗材复购率较高。
理邦仪器在海外市场的渠道策略是怎样的?
国际市场采用不压货的代销模式,国内适当备货,整体渠道库存处于正常状态。公司认为招采集采是长期趋势,已组建专门部门应对。
理邦仪器智慧医疗业务的未来发展方向是什么?
智慧医疗业务包括心电网络及面向C端的家用医疗产品网络销售,2026年预计销售额1.3-1.4亿元。公司计划推动从单产品销售向解决方案与网络服务转型。
理邦仪器2026年业绩展望及面临的主要风险有哪些?
2026年全年争取营收维持两位数增长,突破20亿元。主要风险包括原材料涨价、年底费用可能较高、海外市场受地缘政治影响。公司计划保证销售额增长、合理控制费用,重点冲刺第四季度销售额以保障利润稳定。
你可能感兴趣
东吴医药 佐力药业2026年半年报业绩交流会
未知机构2026-08-28
理邦仪器:2026年半年度报告
财报2026-08-26
国金医药特宝生物2026年半年报业绩交流会纪要
未知机构2026-08-19
理邦仪器年报及一季报点评:一季报扣非净利润增长326%超预期,经营持续向好业绩拐点到来
医药生物新时代证券2019-04-23
理邦仪器(300206)2023年年报点评:业绩符合预期,开启“创新+平台化+国际化”战略
西南证券2024-04-08
国联民生医药 三诺生物2026年半年报业绩交流会
未知机构2026-08-04
国联民生医药 阳光诺和2026年半年报业绩交流会
未知机构2026-08-30
国联民生医药海泰新光2026年半年报业绩交流会
未知机构2026-08-26
国联民生医药药康生物2026年半年报业绩交流会
未知机构2026-08-20
中泰医药 康辰药业2026年半年报业绩交流会
未知机构2026-08-26