猜你想问
这份研报主要讲了什么内容?
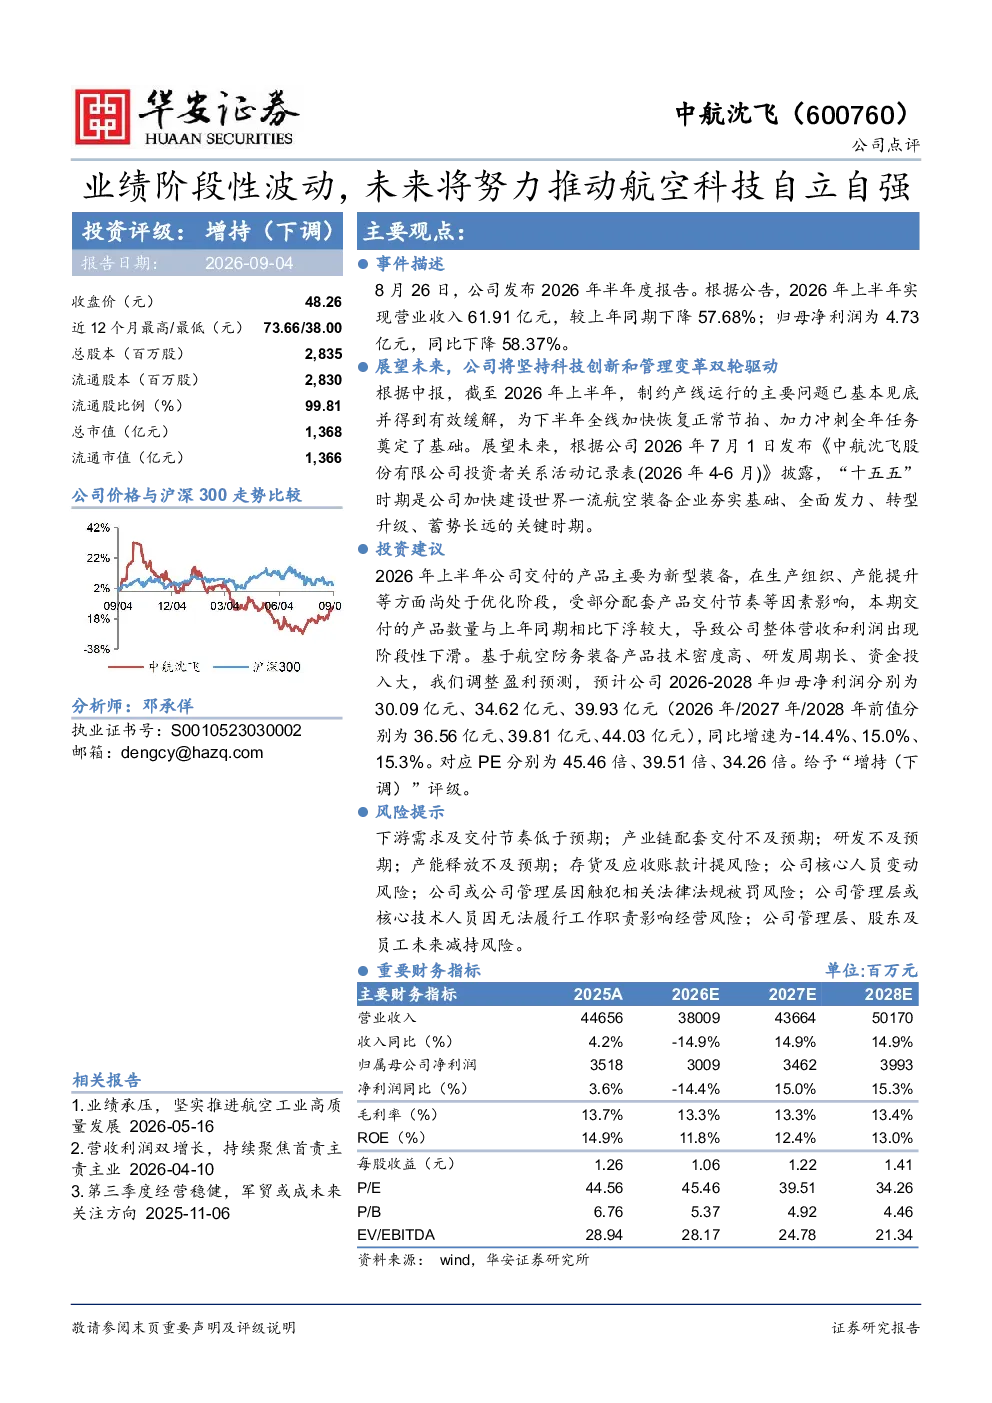
中航沈飞2026年半年度报告显示,公司上半年营业收入61.91亿元,同比下降57.68%;归母净利润4.73亿元,同比下降58.37%。主要原因是新型装备在生产组织、产能提升等方面尚处于优化阶段,受配套产品交付节奏等因素影响,交付产品数量同比下降。展望未来,公司表示“十五五”时期将加快建设世界一流航空装备企业,并已基本解决制约产线运行的主要问题。基于此,分析师调整盈利预测,预计公司2026-2028年归母净利润分别为30.09亿元、34.62亿元、39.93亿元,同比增速为-14.4%、15.0%、15.3%,对应PE分别为45.46倍、39.51倍、34.26倍。给予“增持(下调)”评级。
航空装备行业未来发展趋势如何?
航空装备行业正处于快速发展阶段,国家政策大力支持航空科技自立自强,推动行业向高端化、智能化、绿色化方向发展。“十五五”时期将加快建设世界一流航空装备企业,提升产业链供应链韧性和安全水平。中航沈飞作为行业龙头,积极布局新型装备研发和生产,未来有望受益于行业整体增长和技术突破。
研报对中航沈飞的重点分析方向是什么?
研报重点分析了中航沈飞新型装备的生产组织、产能提升等方面的优化进展,以及配套产品交付节奏对业绩的影响。同时,关注公司“十五五”时期加快建设世界一流航空装备企业的战略布局,以及产线运行效率的提升情况。分析师基于公司未来盈利能力,调整了2026-2028年的盈利预测,并给予“增持(下调)”评级。
当前航空装备行业市场现状如何?
当前航空装备行业市场呈现机遇与挑战并存的局面。一方面,国家政策支持力度加大,市场需求持续增长,为行业发展提供良好环境。另一方面,新型装备生产组织、产能提升等方面仍面临优化挑战,配套产品交付节奏影响业绩表现。中航沈飞等龙头企业积极应对,通过技术突破和产线优化,逐步提升市场竞争力。
研报提示了哪些风险?
研报提示的风险包括下游需求及交付节奏低于预期、产业链配套交付不及预期、研发不及预期、产能释放不及预期、存货及应收账款计提风险等。这些风险可能影响公司业绩表现和未来发展。投资者需关注行业政策变化、市场需求波动以及公司产能释放进度等因素。