猜你想问
这份研报主要分析了什么内容?
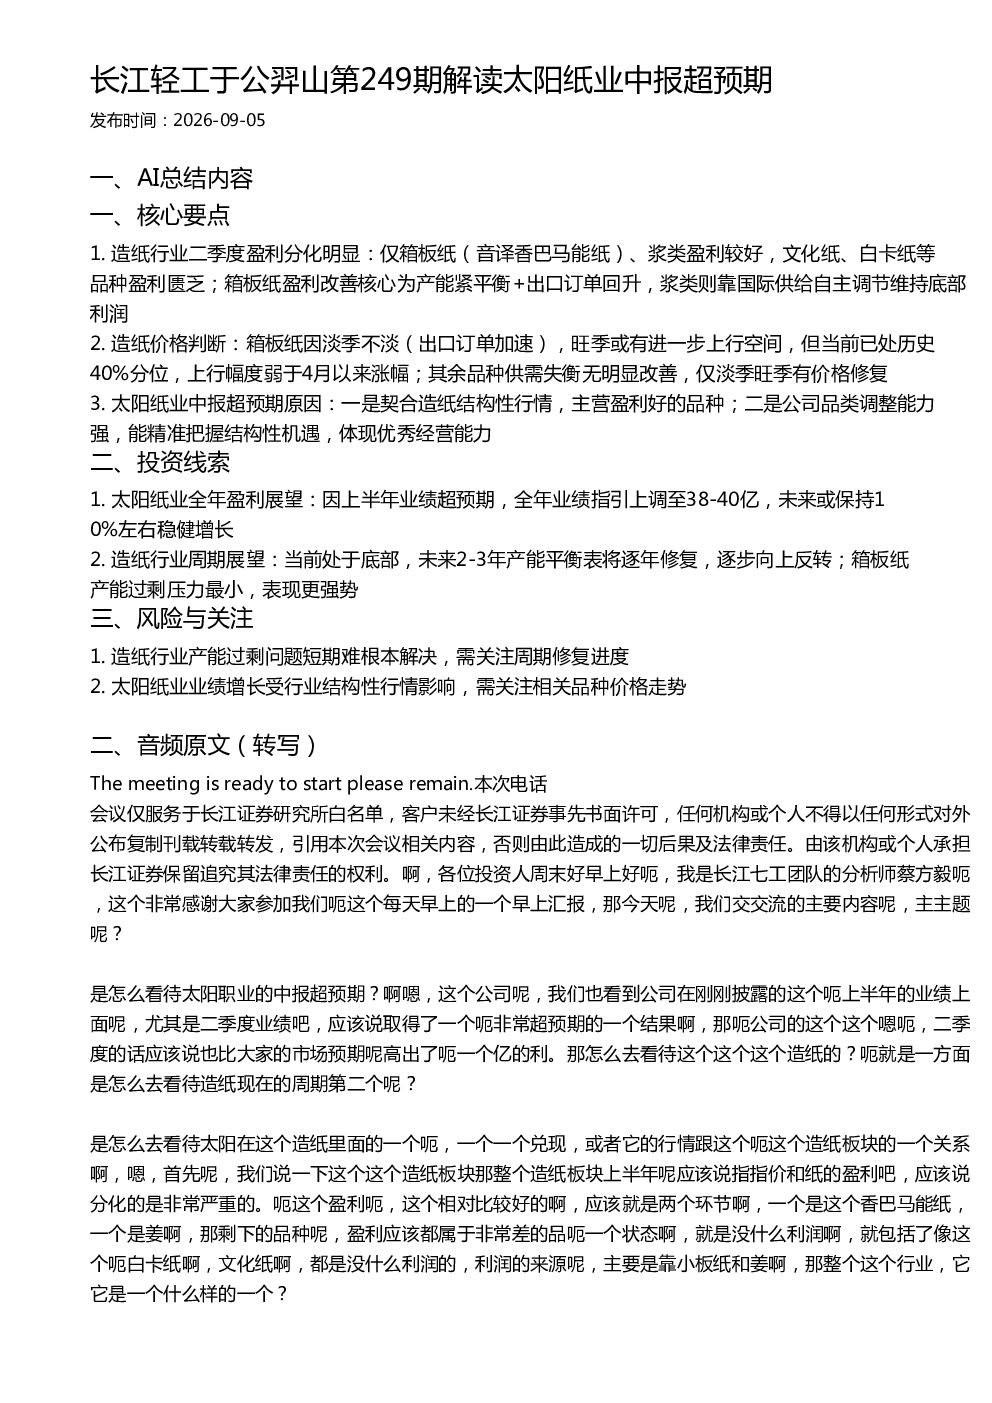
这份研报主要分析了造纸行业二季度盈利分化情况,特别是箱板纸和浆类的盈利表现,以及太阳纸业中报超预期的原因。报告指出,箱板纸盈利改善主要得益于产能紧平衡和出口订单回升,而浆类盈利则依靠国际供给自主调节。同时,报告还探讨了太阳纸业品类调整能力强,能精准把握结构性机遇,体现优秀经营能力。此外,报告展望了太阳纸业全年盈利和造纸行业周期趋势,认为当前行业处于底部,未来2-3年将逐步向上反转。
造纸行业未来发展趋势如何?
造纸行业未来发展趋势显示,当前处于周期底部,未来2-3年产能平衡表将逐年修复,逐步向上反转。箱板纸产能过剩压力最小,表现更强势。行业盈利分化明显,箱板纸和浆类盈利较好,而文化纸、白卡纸等品种盈利匮乏。价格走势方面,箱板纸因淡季不淡,旺季或有进一步上行空间,但当前已处历史40%分位,上行幅度有限;其余品种供需失衡无明显改善,仅淡季旺季有价格修复。
报告重点分析了太阳纸业的哪些方面?
报告重点分析了太阳纸业中报超预期的原因,以及公司全年盈利展望。报告指出,太阳纸业中报超预期主要得益于其主营盈利好的品种(箱板纸和浆类)契合造纸结构性行情,以及公司品类调整能力强,能精准把握结构性机遇。公司全年业绩指引上调至38-40亿,未来或保持10%左右稳健增长。
当前造纸市场现状如何判断?
当前造纸市场现状判断为,行业盈利分化明显,箱板纸和浆类盈利较好,而文化纸、白卡纸等品种盈利匮乏。箱板纸盈利改善核心为产能紧平衡+出口订单回升,浆类则靠国际供给自主调节维持底部利润。价格走势方面,箱板纸淡季不淡,旺季或有进一步上行空间,但当前已处历史40%分位,上行幅度有限;其余品种供需失衡无明显改善,仅淡季旺季有价格修复。行业整体处于周期底部,未来2-3年产能平衡表将逐年修复,逐步向上反转。
研报提示了哪些风险?
研报提示了造纸行业和太阳纸业的相关风险。首先,造纸行业产能过剩问题短期难根本解决,需关注周期修复进度。其次,太阳纸业业绩增长受行业结构性行情影响,需关注箱板纸和浆类等相关品种价格走势。这些风险因素可能影响公司业绩和行业发展趋势,投资者需密切关注。