猜你想问
杭州银行2026年半年度业绩表现如何?
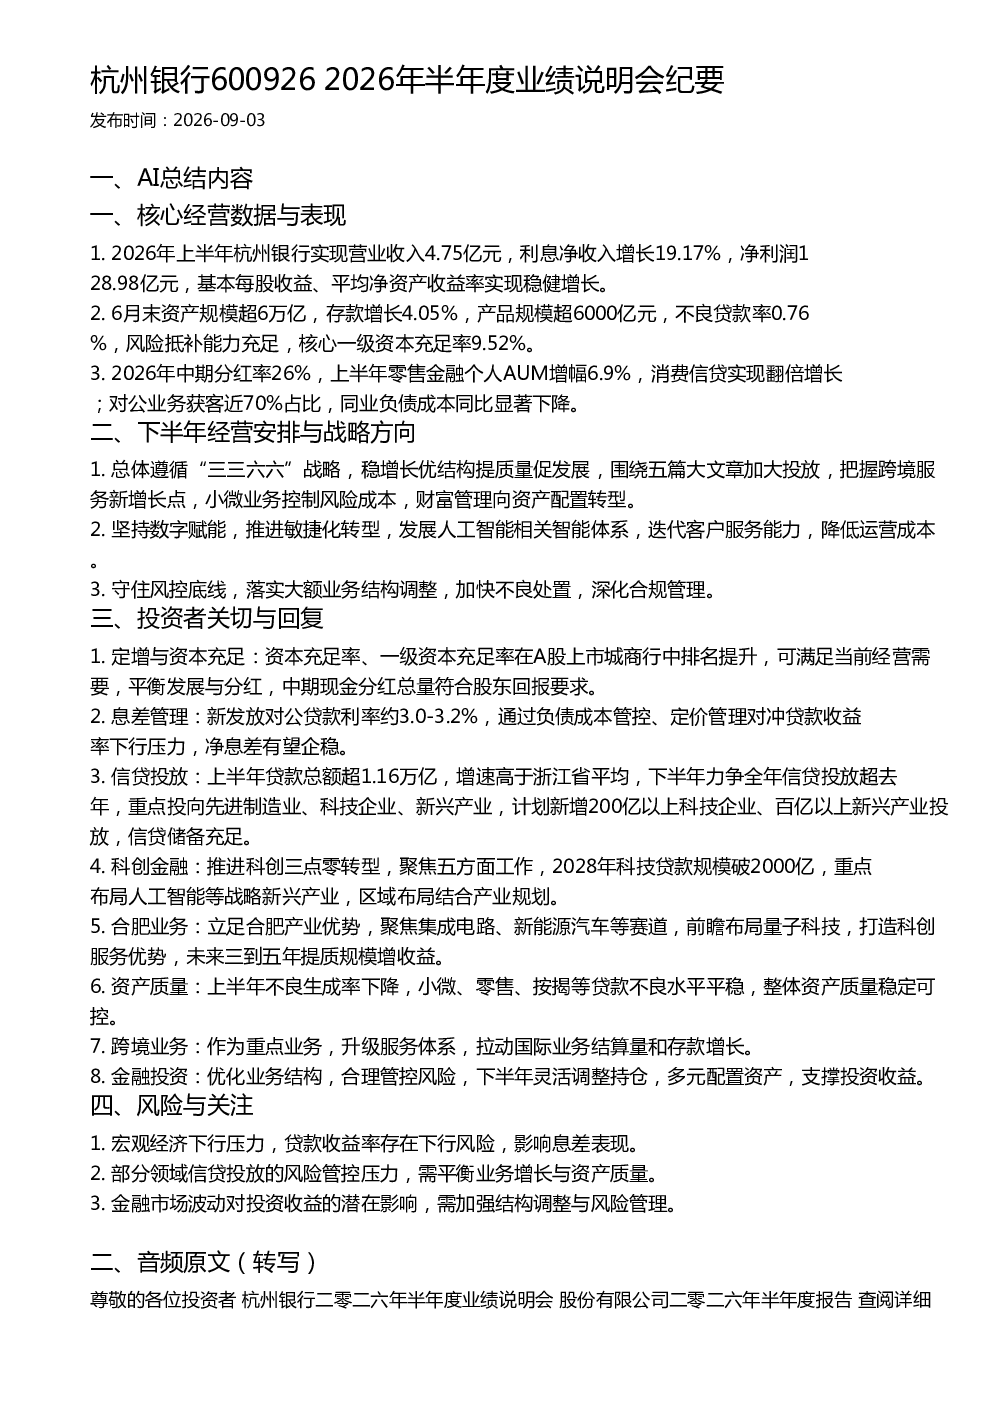
2026年上半年,杭州银行实现营业收入4.75亿元,利息净收入增长19.17%,净利润128.98亿元,基本每股收益、平均净资产收益率实现稳健增长。6月末资产规模超6万亿,存款增长4.05%,产品规模超6000亿元,不良贷款率0.76%,风险抵补能力充足,核心一级资本充足率9.52%。零售金融个人AUM增幅6.9%,消费信贷实现翻倍增长;对公业务获客近70%占比,同业负债成本同比显著下降。
杭州银行下半年战略方向是什么?
杭州银行总体遵循“三三六六”战略,稳增长优结构提质量促发展。围绕五篇大文章加大投放,把握跨境服务新增长点,小微业务控制风险成本,财富管理向资产配置转型。坚持数字赋能,推进敏捷化转型,发展人工智能相关智能体系,迭代客户服务能力,降低运营成本。守住风控底线,落实大额业务结构调整,加快不良处置,深化合规管理。
杭州银行科创金融发展情况如何?
杭州银行推进科创三点零转型,聚焦五方面工作。2028年科技贷款规模计划破2000亿,重点布局人工智能等战略新兴产业,区域布局结合产业规划。上半年贷款总额超1.16万亿,增速高于浙江省平均,下半年力争全年信贷投放超去年,计划新增200亿以上科技企业、百亿以上新兴产业投放,信贷储备充足。合肥业务聚焦集成电路、新能源汽车等赛道,前瞻布局量子科技,打造科创服务优势,未来三到五年提质规模增收益。
当前杭州银行市场表现如何?
杭州银行资产规模超6万亿,存款增长4.05%,产品规模超6000亿元,不良贷款率0.76%,风险抵补能力充足,核心一级资本充足率9.52%。上半年零售金融个人AUM增幅6.9%,消费信贷实现翻倍增长;对公业务获客近70%占比,同业负债成本同比显著下降。新发放对公贷款利率约3.0-3.2%,通过负债成本管控、定价管理对冲贷款收益率下行压力,净息差有望企稳。
杭州银行面临哪些风险?
杭州银行面临宏观经济下行压力,贷款收益率存在下行风险,影响息差表现。部分领域信贷投放的风险管控压力,需平衡业务增长与资产质量。金融市场波动对投资收益的潜在影响,需加强结构调整与风险管理。此外,需关注大额业务结构调整带来的挑战,以及不良处置的持续压力。