猜你想问
楚江新材2026年半年度业绩说明会核心内容有哪些?
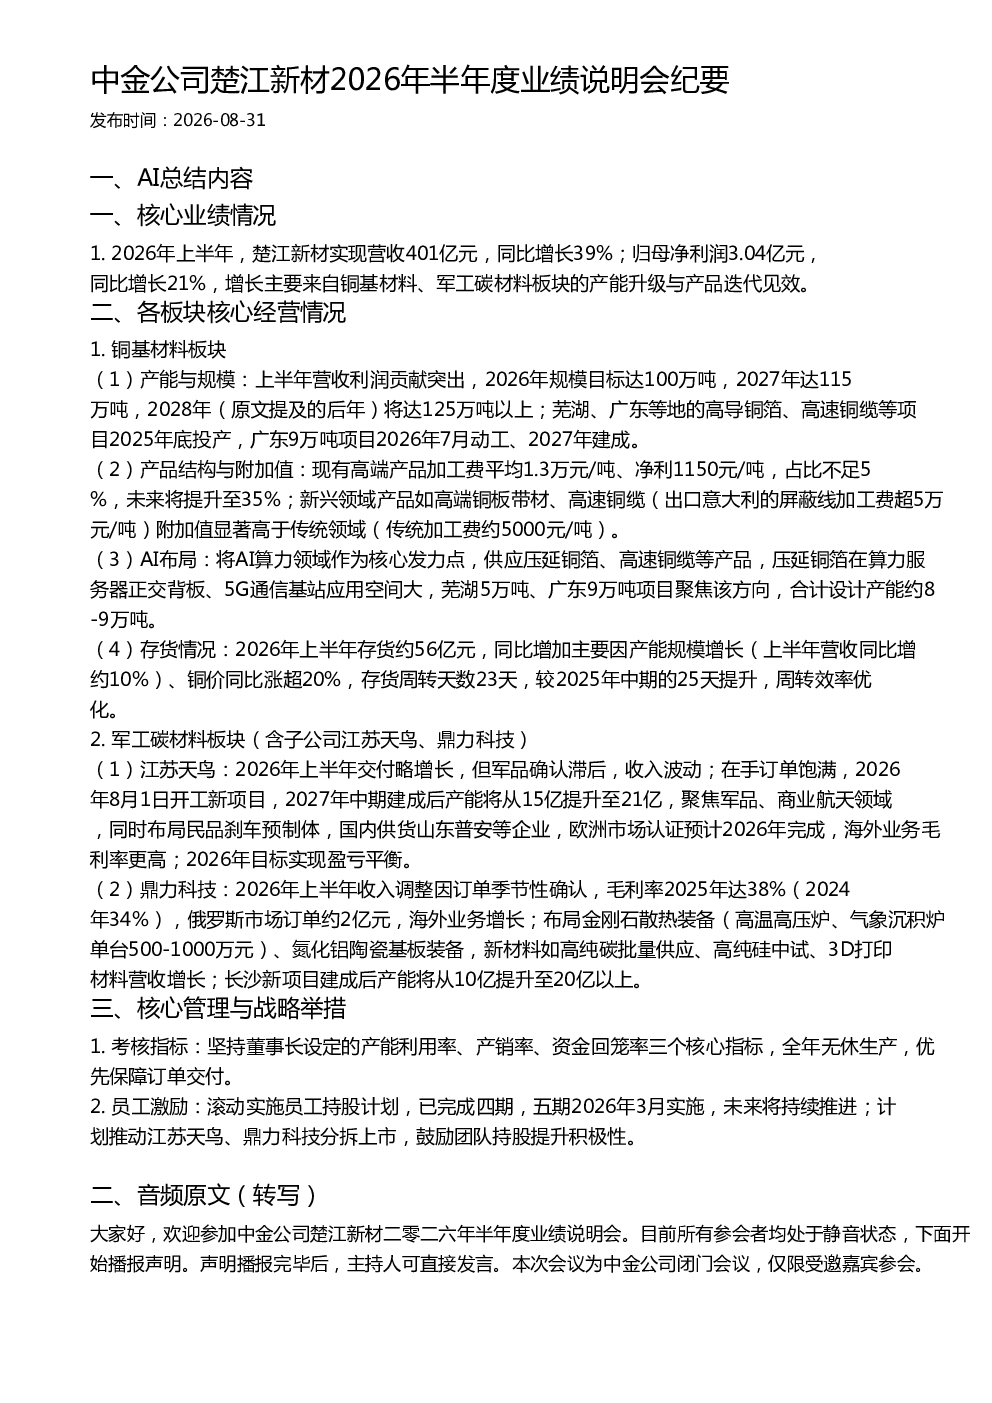
楚江新材2026年上半年实现营收401亿元,同比增长39%;归母净利润3.04亿元,同比增长21%。主要增长动力来自铜基材料和军工碳材料板块的产能升级与产品迭代。铜基材料板块目标2026年产能达100万吨,产品结构向高附加值领域转型,AI算力领域布局显著;军工碳材料板块聚焦军品和商业航天,江苏天鸟和鼎力科技分别有产能扩张和新业务布局。
铜基材料赛道发展趋势如何?
铜基材料赛道正经历向高附加值产品转型,高端产品占比将提升至35%。AI算力领域成为新增长点,压延铜箔和高速铜缆需求旺盛。传统领域产品如铜板带材、高速铜缆附加值高于传统加工费约5000元/吨的领域。未来产能持续扩张,芜湖人厂和广东项目将推动规模增长。
楚江新材报告重点分析了哪些方向?
报告重点分析了铜基材料板块的产能扩张、产品结构升级和AI算力领域布局。军工碳材料板块则关注江苏天鸟的军品订单确认、产能扩张及海外市场布局,以及鼎力科技的金刚石散热装备、氮化铝陶瓷基板和3D打印材料等新材料业务。同时提及公司考核指标和员工激励措施。
当前铜基材料市场现状如何?
铜基材料市场现状显示,楚江新材铜基材料板块产能持续扩张,芜湖人厂和广东项目将推动规模增长。产品结构向高附加值领域转型,AI算力领域需求旺盛。存货周转天数优化,但存货规模因产能增长和铜价上涨有所增加。整体市场处于产能扩张和产品升级阶段。
楚江新材报告有哪些风险提示?
报告未明确提及具体风险,但可关注产能扩张带来的存货压力和铜价波动影响。军工碳材料板块军品订单确认滞后可能导致收入波动。此外,新业务如AI算力、新材料等领域存在市场开拓和技术迭代风险。公司需平衡产能扩张与市场需求,确保订单稳定交付。
你可能感兴趣
300501 海顺新材 上海海顺新型药用包装材料股份有限公司投资者关系活动记录表--2026年半年度业绩说明会
未知机构2026-09-03
海优新材2026年半年度业绩说明会
未知机构2026-09-08
华达新材2026年半年度业绩说明会
未知机构2026-09-08
601065 江盐集团 江盐集团投资者关系活动记录表 2026年半年度业绩说明会20260907
未知机构2026-09-07
盘江股份2026年半年度业绩说明会
未知机构2026-08-24
楚江新材:2026年半年度报告
财报2026-08-28
晶华新材2026年半年度业绩说明会
未知机构2026-09-03
西安奕材2026年半年度业绩说明会
未知机构2026-09-02
688333 铂力特 西安铂力特增材技术股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-10
天和磁材2026年半年度业绩说明会
未知机构2026-09-01