猜你想问
中国电建2026年业绩表现如何?
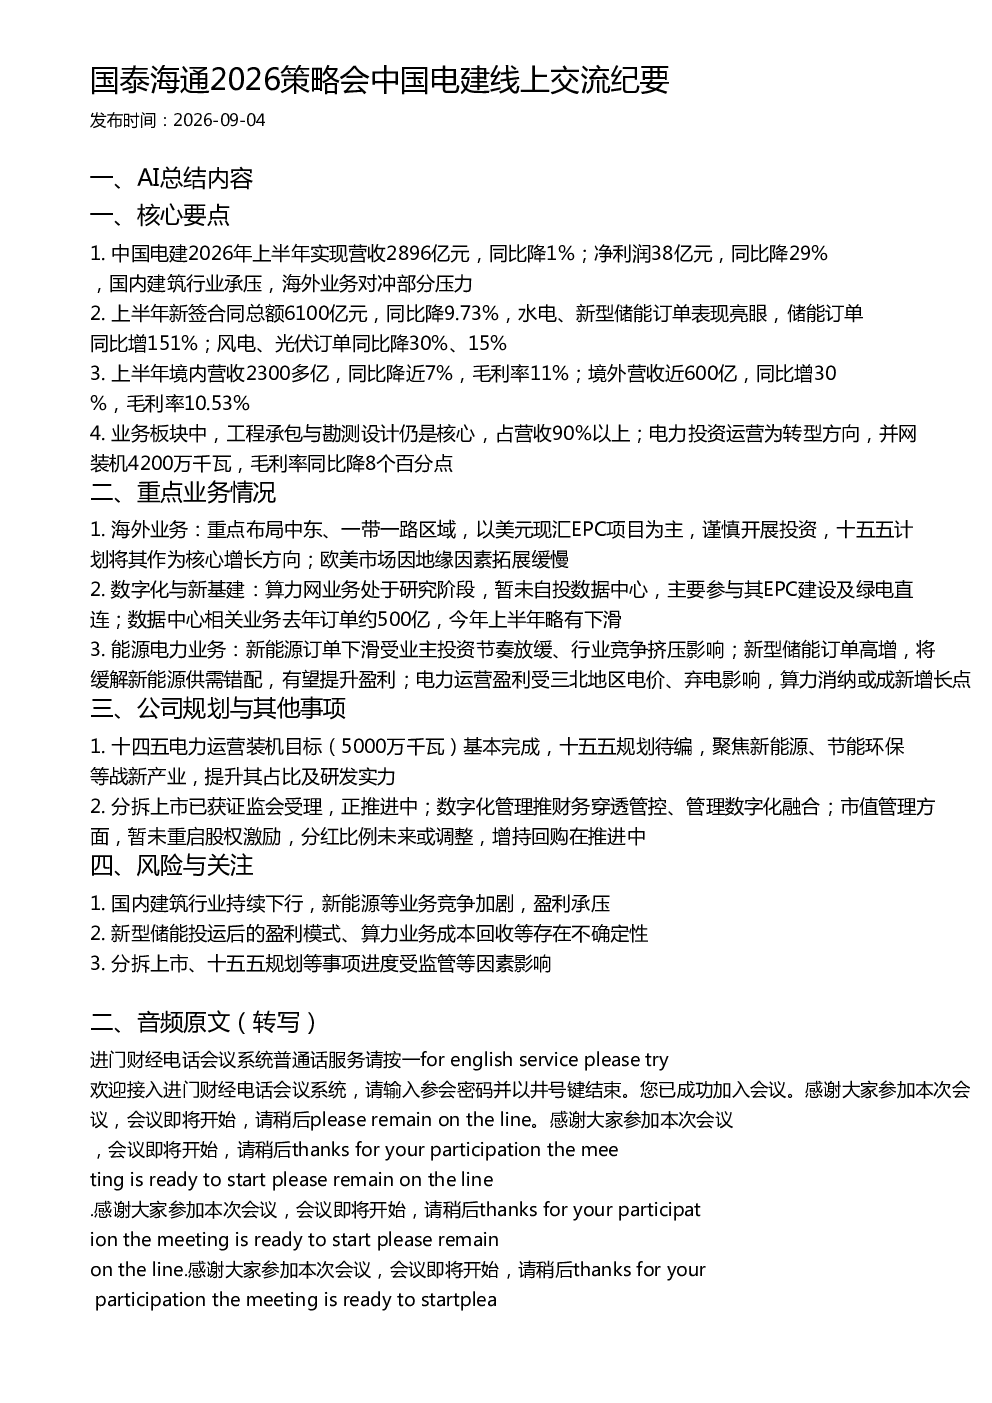
中国电建2026年上半年营收2896亿元,同比降1%;净利润38亿元,同比降29%。国内建筑行业承压,海外业务对冲部分压力。新签合同总额6100亿元,同比降9.73%。境内营收2300多亿,同比降近7%,毛利率11%;境外营收近600亿,同比增30%,毛利率10.53%。工程承包与勘测设计仍是核心,占营收90%以上;电力投资运营为转型方向,并网装机4200万千瓦,毛利率同比降8个百分点。
中国电建新能源业务发展情况如何?
中国电建上半年风电、光伏订单同比降30%、15%,受业主投资节奏放缓、行业竞争挤压影响。但新型储能订单同比增151%,表现亮眼,将缓解新能源供需错配,有望提升盈利。公司十四五电力运营装机目标(5000万千瓦)基本完成,十五五规划待编,聚焦新能源、节能环保等战新产业,提升其占比及研发实力。海外业务重点布局中东、一带一路区域,以美元现汇EPC项目为主,谨慎开展投资,十五五计划将其作为核心增长方向。
中国电建数字化与新基建业务进展如何?
中国电建算力网业务处于研究阶段,暂未自投数据中心,主要参与其EPC建设及绿电直连。数据中心相关业务去年订单约500亿,今年上半年略有下滑。公司在数字化管理方面推财务穿透管控、管理数字化融合,以提升运营效率。
当前建筑行业市场现状如何?
国内建筑行业承压,中国电建境内营收2300多亿,同比降近7%,毛利率11%。行业竞争加剧,盈利承压。但海外业务表现较好,境外营收近600亿,同比增30%,毛利率10.53%。十五五规划将聚焦新能源、节能环保等战新产业,以寻求新的增长点。
中国电建面临哪些风险?
中国电建面临国内建筑行业持续下行风险,新能源等业务竞争加剧,盈利承压。新型储能投运后的盈利模式、算力业务成本回收等存在不确定性。分拆上市、十五五规划等事项进度受监管等因素影响,存在不确定性。
你可能感兴趣
国泰海通2026北京策略会中国交建线上交流纪要
未知机构2026-09-01
国泰海通建筑2026策略会中国海诚线上交流纪要
未知机构2026-09-02
国泰海通建筑2026策略会华设集团线上交流纪要
未知机构2026-09-03
国泰海通2026策略会上海建工线上交流纪要
未知机构2026-09-01
国泰海通2026北京策略会中国中铁线上交流纪要
未知机构2026-09-01
国泰海通2026北京策略会中粮科工线上交流纪要
未知机构2026-09-02
国泰海通2026北京策略会上海建工线上交流
未知机构2026-09-01
国泰海通2026北京策略会山东路桥线上交流
未知机构2026-09-02
国泰海通2026年北京策略会中国能建线上交流纪要
未知机构2026-09-03
国泰海通2026年北京策略会中国中铁线上交流纪要
未知机构2026-09-01