猜你想问
这份研报主要讲了什么内容?
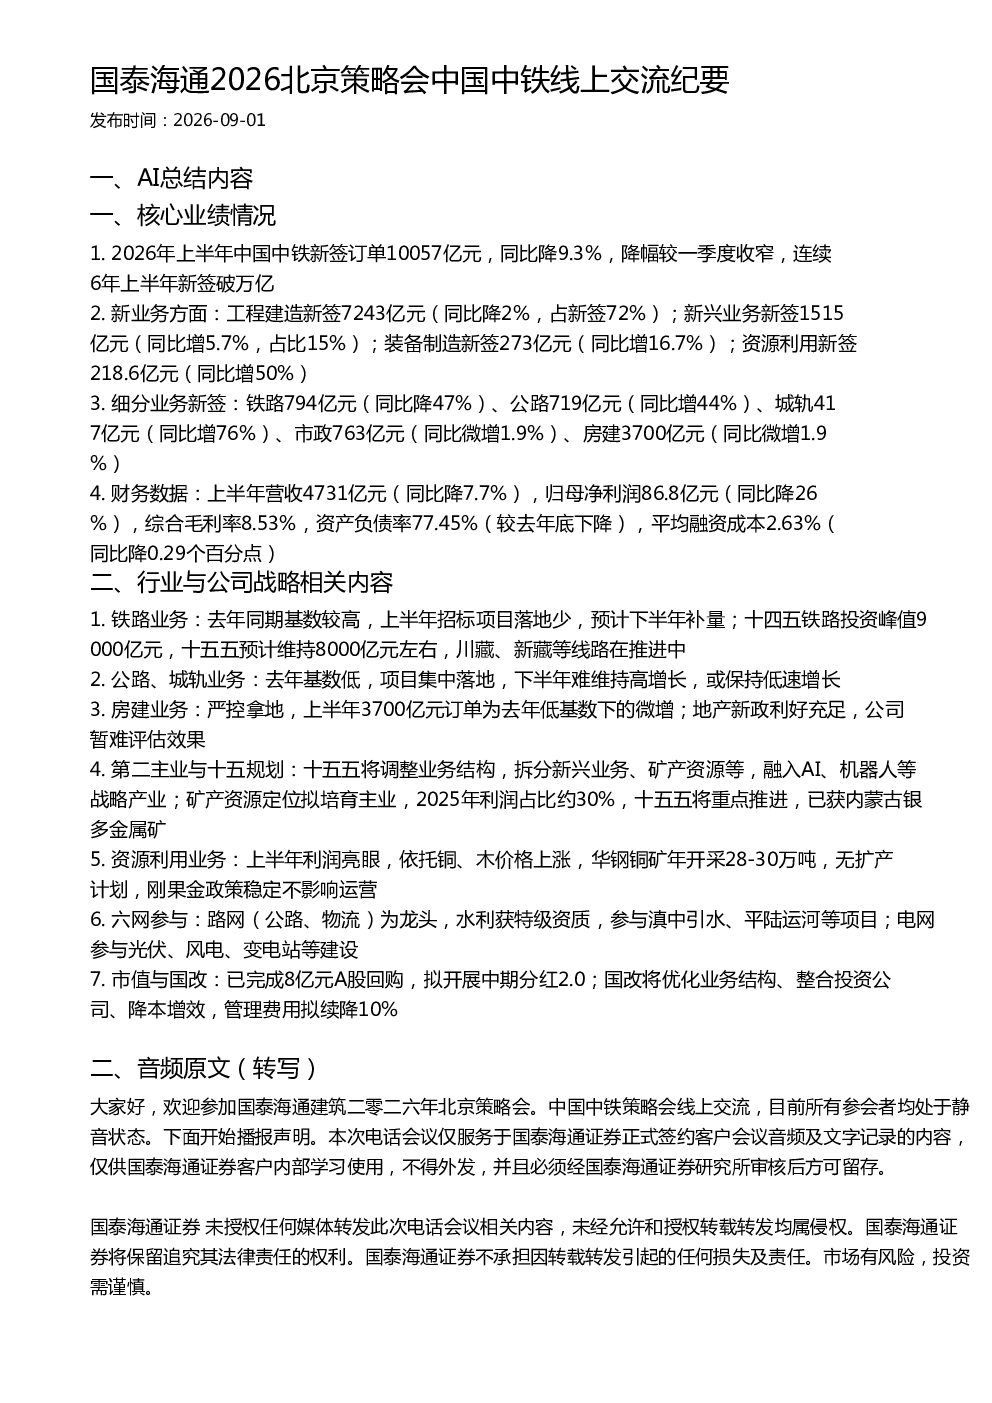
这份研报主要介绍了中国中铁2026年上半年业绩情况,包括新签订单、细分业务表现、财务数据等。同时,还涉及了公司铁路、公路、城轨、房建等业务的战略布局,以及第二主业、资源利用、六网参与等业务的发展方向。此外,研报还探讨了公司市值管理和国企改革的相关计划。
铁路行业未来发展趋势如何?
铁路行业未来发展趋势方面,十四五铁路投资峰值预计为9000亿元,十五五预计维持8000亿元左右。目前川藏、新藏等线路正在推进中,公司铁路市场份额保持龙头地位。但受基数较高及招标项目落地少影响,上半年新签订单同比下降47%,预计下半年将有所补量。
报告重点分析了哪些业务方向?
报告重点分析了公司铁路、公路、城轨、房建等传统业务,以及第二主业、资源利用、六网参与等新兴业务。其中,铁路业务受基数影响较大,公路和城轨业务受去年基数低影响呈现高增长,但预计下半年难维持高增长。资源利用业务利润亮眼,第二主业将重点推进矿产资源业务发展。
当前市场对该公司有何判断?
当前市场对该公司的主要判断集中在业绩表现和战略转型上。公司上半年新签订单和净利润均出现同比下降,但降幅较一季度收窄。公司资产负债率有所下降,平均融资成本降低。未来公司将调整业务结构,拆分新兴业务、矿产资源等,融入AI、机器人等战略产业,并积极进行资源整合,向运营资产要效益。
研报提示了哪些风险?
研报提示的风险主要集中在业绩波动和战略转型不确定性上。公司上半年经营现金流净流出,目标全年现金流回正。铁路业务受基数影响较大,下半年补量存在不确定性。房建业务受市场下行影响,公司严控拿地。第二主业和矿产资源业务尚处于培育阶段,未来发展存在不确定性。此外,公司参与水利、电网等业务也存在政策风险和市场竞争风险。
你可能感兴趣
国泰海通2026年北京策略会中国中铁线上交流纪要
未知机构2026-09-01
国泰海通2026北京策略会中国交建线上交流纪要
未知机构2026-09-01
国泰海通2026北京策略会中粮科工线上交流纪要
未知机构2026-09-02
国泰海通2026北京策略会山东路桥线上交流
未知机构2026-09-02
国泰海通2026北京策略会上海建工线上交流
未知机构2026-09-01
国泰海通2026年北京策略会中国能建线上交流纪要
未知机构2026-09-03
国泰海通建筑2026年北京策略会永福股份线上交流纪要
未知机构2026-09-02
国泰海通建筑2026年北京策略会设计总院线上交流纪要
未知机构2026-09-04
国泰海通2026策略会中国电建线上交流纪要
未知机构2026-09-04
国泰海通建筑2026策略会中国海诚线上交流纪要
未知机构2026-09-02