猜你想问
奥浦迈2026年半年报核心内容是什么?
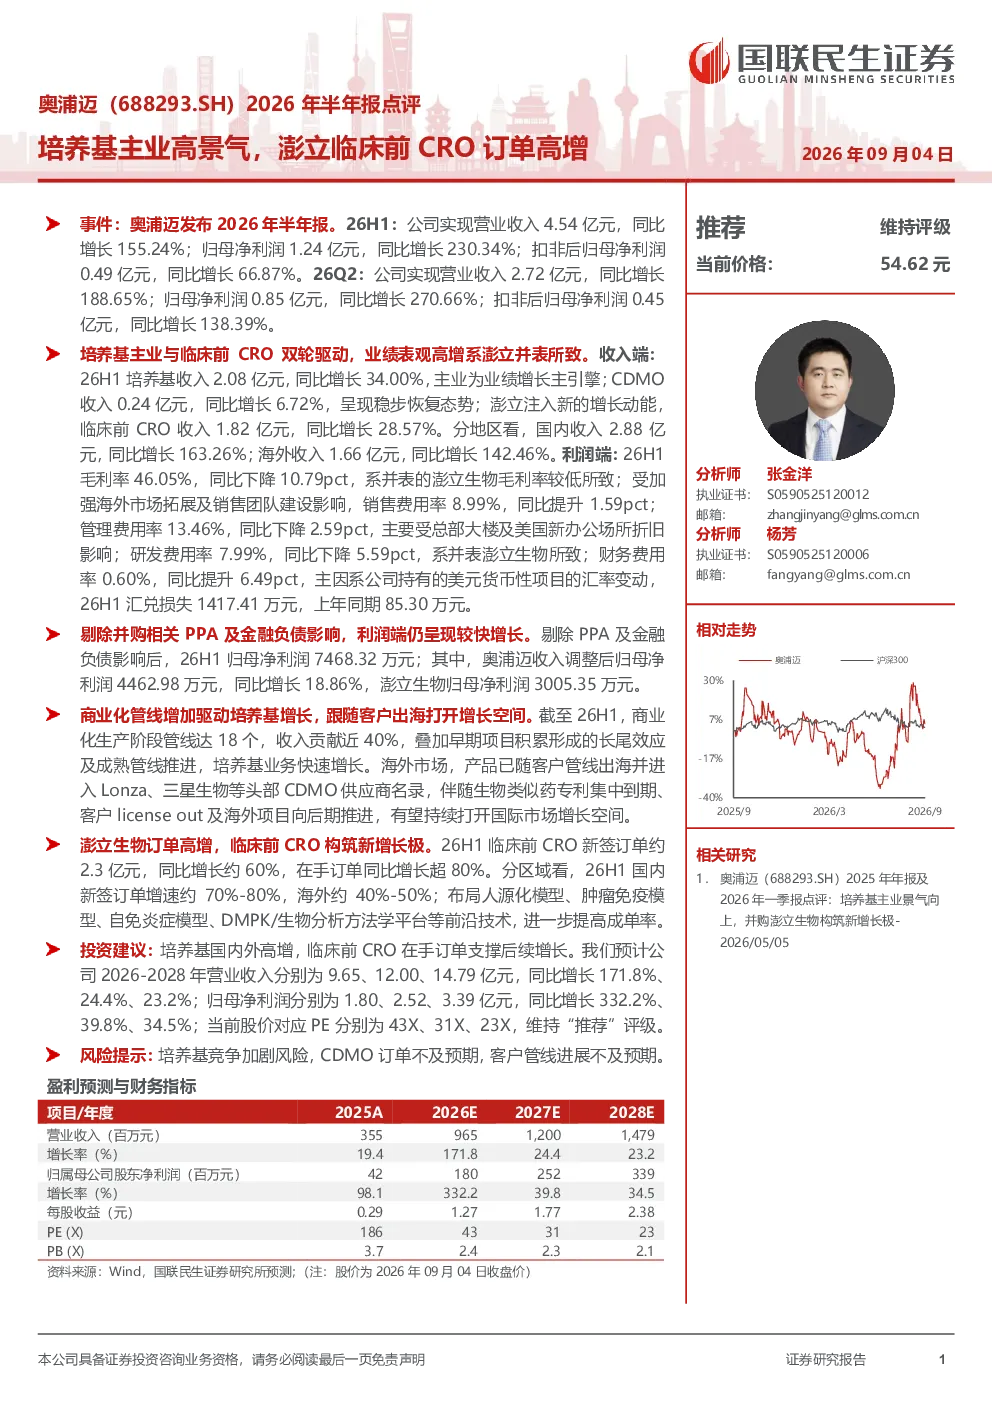
奥浦迈2026年半年报显示,公司业绩高增主要得益于培养基主业的强劲增长和澎立生物的临床前CRO业务并表。26H1公司实现营业收入4.54亿元,同比增长155.24%;归母净利润1.24亿元,同比增长230.34%。培养基收入2.08亿元,同比增长34.00%,成为业绩增长主引擎;澎立生物临床前CRO收入1.82亿元,同比增长28.57%。剔除并购相关PPA及金融负债影响,26H1归母净利润7468.32万元,其中奥浦迈收入调整后归母净利润4462.98万元,同比增长18.86%,澎立生物归母净利润3005.35万元。
培养基赛道行业发展趋势如何?
培养基业务方面,商业化生产阶段管线达18个,收入贡献近40%,叠加早期项目积累形成的长尾效应及成熟管线推进,业务快速增长。海外市场方面,产品已随客户管线出海并进入Lonza、三星生物等头部CDMO供应商名录,伴随生物类似药专利集中到期、客户license out及海外项目向后期推进,有望持续打开国际市场增长空间。生物类似药市场的发展为培养基业务提供了重要增长动力,未来行业集中度有望进一步提升。
报告重点分析了哪些业务板块?
报告重点分析了奥浦迈的培养基主业和澎立生物的临床前CRO业务。培养基业务方面,商业化生产阶段管线达18个,收入贡献近40%,成为业绩增长主引擎;CDMO收入呈现稳步恢复态势;澎立生物临床前CRO业务表现亮眼,26H1新签订单约2.3亿元,同比增长约60%,在手订单同比增长超80%。公司布局人源化模型、肿瘤免疫模型等前沿技术,进一步提高成单率。
奥浦迈当前市场现状如何?
奥浦迈26H1业绩表现强劲,营业收入和净利润均实现高速增长,主要得益于培养基主业的高景气度和澎立生物的临床前CRO业务并表。从地区分布看,国内收入同比增长163.26%,海外收入同比增长142.46%,海外市场拓展成效显著。毛利率方面,受并表澎立生物影响有所下降,但整体费用率控制良好。公司业务结构多元化,培养基和临床前CRO业务协同发展,市场竞争力持续提升。
研报提示了哪些风险?
研报提示的风险包括培养基竞争加剧风险、CDMO订单不及预期、客户管线进展不及预期。培养基行业竞争激烈,新进入者不断涌现,可能导致市场份额分散;CDMO业务受客户订单和项目进展影响较大,若订单不及预期将影响业绩;客户管线进展不及预期可能导致产品销售不及预期,进而影响公司业绩表现。此外,汇率波动也对公司财务状况产生一定影响。