猜你想问
这份报告的核心内容是什么?
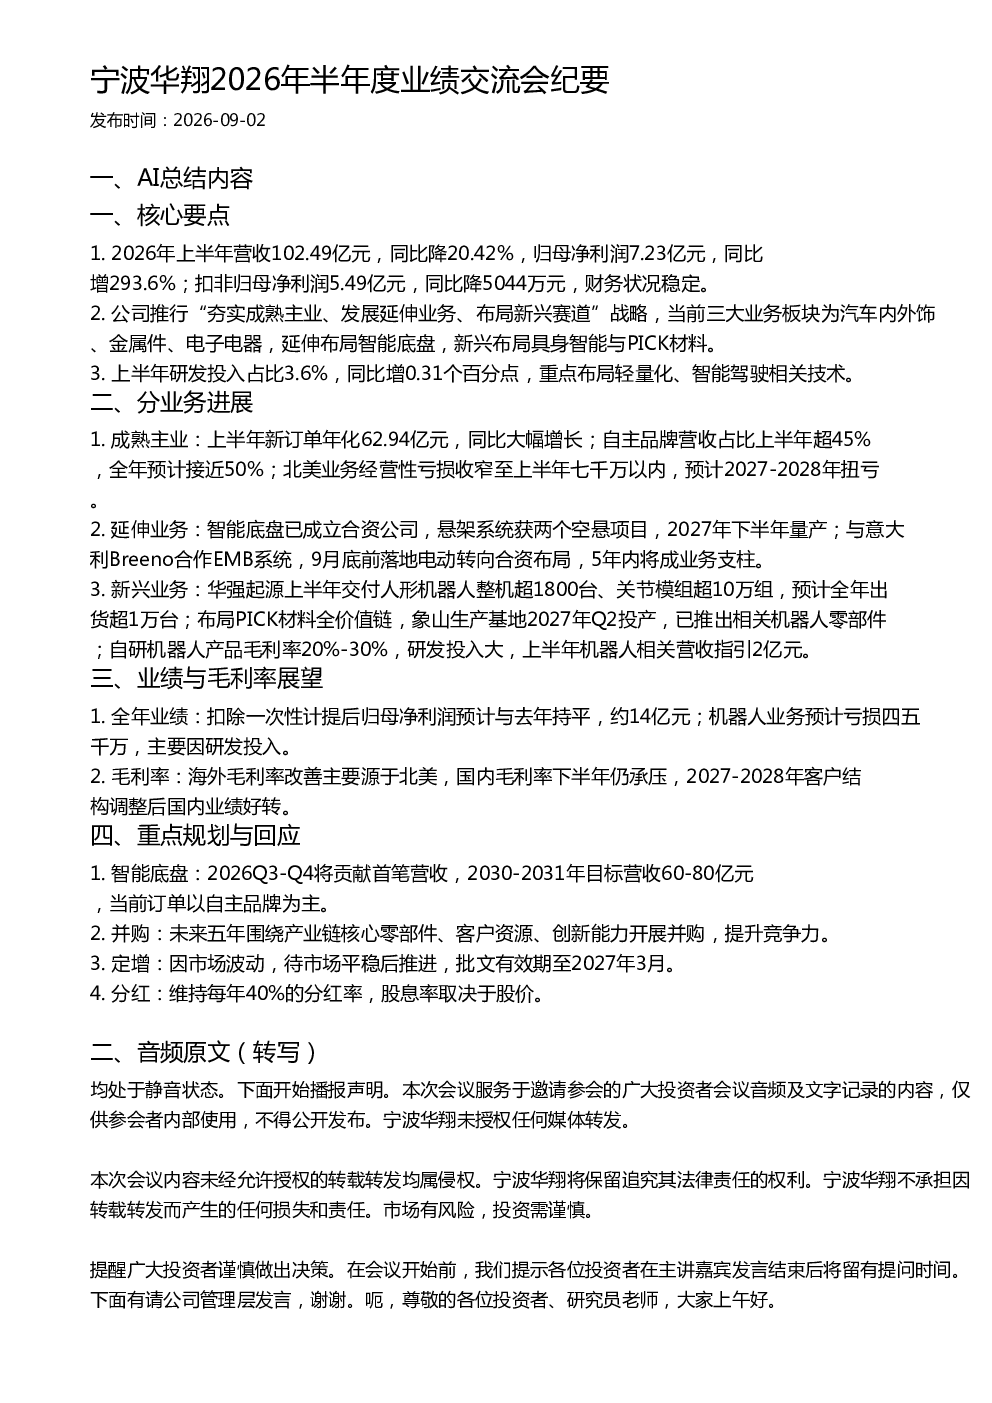
这份报告披露了宁波华翔2026年上半年的业绩表现和战略布局。公司上半年营收102.49亿元,同比降20.42%,但归母净利润7.23亿元,同比增293.6%。公司推行“夯实成熟主业、发展延伸业务、布局新兴赛道”战略,三大业务板块为汽车内外饰、金属件、电子电器,延伸布局智能底盘,新兴布局具身智能与PICK材料。成熟主业新订单年化62.94亿元,同比大幅增长;自主品牌营收占比上半年超45%,全年预计接近50%;北美业务经营性亏损收窄至上半年七千万以内,预计2027-2028年扭亏。延伸业务智能底盘已成立合资公司,悬架系统获两个空悬项目,2027年下半年量产;新兴业务华强起源上半年交付人形机器人整机超1800台、关节模组超10万组,预计全年出货超1万台。研发投入占比3.6%,同比增0.31个百分点。
智能底盘和机器人业务的发展趋势如何?
智能底盘方面,宁波华翔已成立合资公司,悬架系统获两个空悬项目,预计2027年下半年量产;电动转向合资布局也在推进中,计划9月底前落地,5年内将成业务支柱。机器人业务方面,华强起源上半年交付人形机器人整机超1800台、关节模组超10万组,预计全年出货超1万台。公司布局PICK材料全价值链,象山生产基地2027年Q2投产,已推出相关机器人零部件。自研机器人产品毛利率20%-30%,研发投入大,上半年机器人相关营收指引2亿元。这些布局显示公司正积极向新兴领域拓展,未来增长潜力较大。
报告重点分析了哪些方向?
报告重点分析了宁波华翔的业绩表现、战略布局和业务进展。在业绩方面,公司上半年营收和净利润表现亮眼,财务状况稳定。在战略方面,公司聚焦成熟主业、延伸业务和新兴赛道的协同发展。具体业务进展包括:成熟主业新订单大幅增长,自主品牌占比提升,北美业务扭亏在即;延伸业务智能底盘和电动转向项目加速推进;新兴业务机器人整机和零部件交付量显著,PICK材料全价值链布局逐步落地。此外,报告还展望了全年业绩、毛利率变化及智能底盘、并购、定增、分红等规划。
当前市场对宁波华翔的判断是什么?
当前市场对宁波华翔的判断显示公司正经历转型阵痛与机遇并存。一方面,公司传统汽车业务面临挑战,上半年营收下滑,但净利润大幅增长,显示成本控制和主业韧性。另一方面,公司在智能底盘、机器人等新兴领域布局积极,有望成为未来增长新引擎。北美业务扭亏在即,自主品牌占比提升,也表明公司正逐步调整业务结构。整体来看,市场对公司在新兴领域的投入持谨慎乐观态度,认为其长期发展潜力较大,但短期业绩压力仍存。
这份报告有哪些风险提示?
这份报告提示的主要风险包括:新兴业务不确定性较大,机器人业务目前仍处于亏损阶段,研发投入大,未来能否实现盈利存在不确定性;智能底盘等延伸业务的市场竞争激烈,项目推进存在不确定性;公司定增计划因市场波动暂缓,未来融资存在不确定性;海外业务仍面临经营性亏损,虽然收窄但扭亏时间尚不明确。此外,行业政策变化、原材料价格波动等也可能对公司经营产生影响。投资者需关注公司新兴业务的进展和盈利能力转化情况。