猜你想问
凌云光2026年业绩交流会的核心内容有哪些?
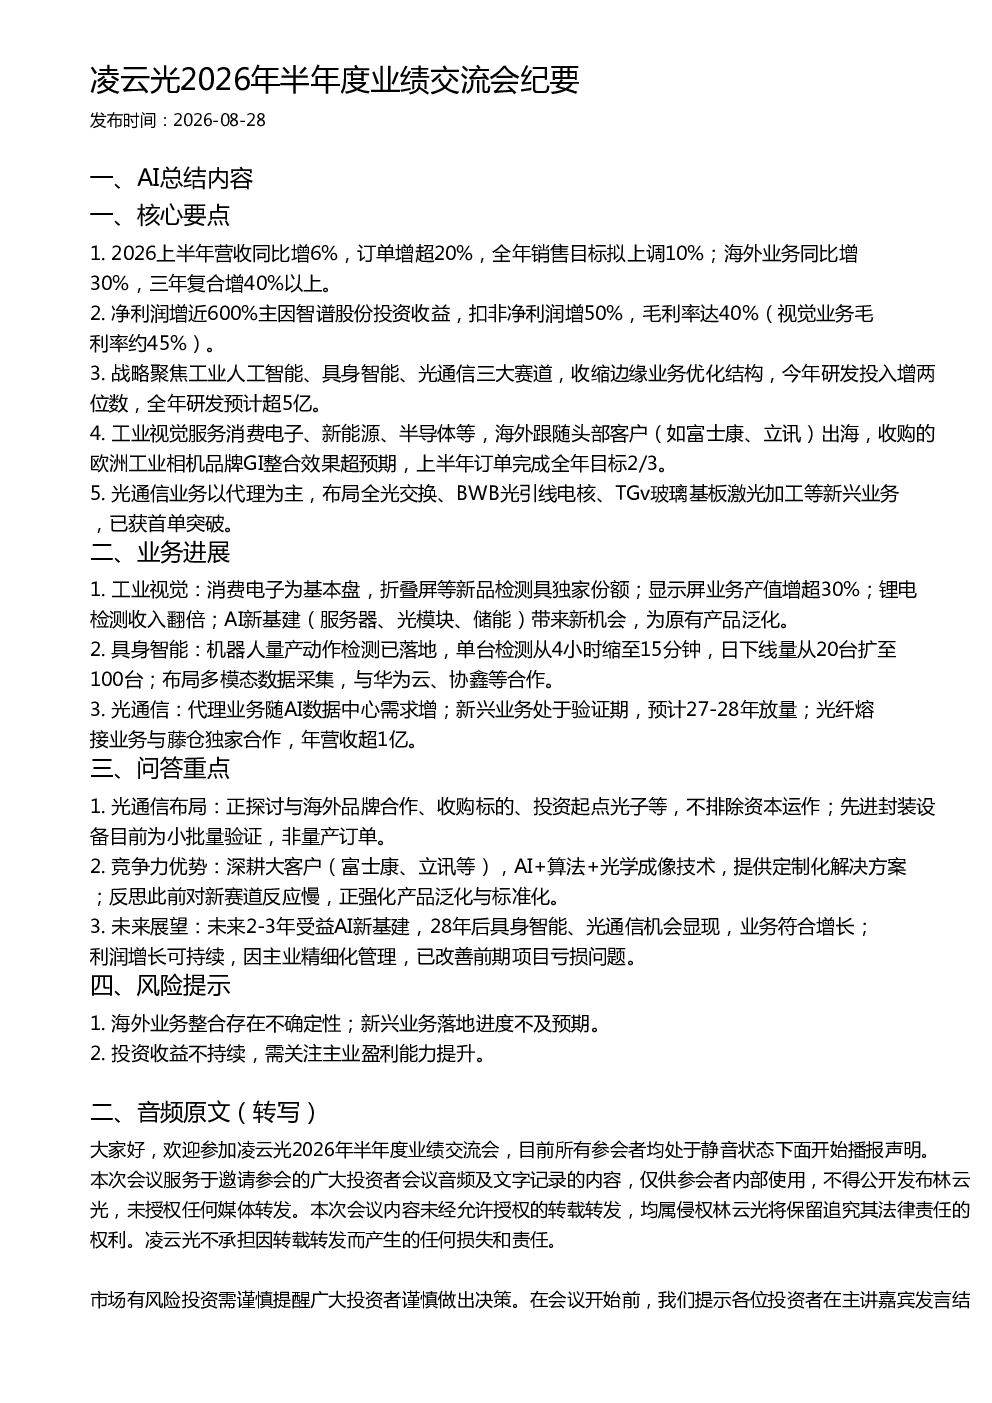
凌云光2026年半年度业绩交流会纪要显示,公司上半年营收同比增长6%,订单增长超过20%,全年销售目标拟上调10%。海外业务同比增30%,三年复合增长率超过40%。净利润增长近600%主要得益于智谱股份的投资收益,扣非净利润增长50%,毛利率达到40%(视觉业务毛利率约45%)。公司战略聚焦工业人工智能、具身智能、光通信三大赛道,收缩边缘业务优化结构,今年研发投入增长两位数,全年研发预计超过5亿。工业视觉业务中,消费电子为基本盘,折叠屏等新品检测具有独家份额,显示屏业务产值增长超过30%,锂电检测收入翻倍,AI新基建(服务器、光模块、储能)带来新机会。具身智能业务中,机器人量产动作检测已落地,单台检测时间从4小时缩至15分钟,日下线量从20台扩至100台,并布局多模态数据采集,与华为云、协鑫等合作。光通信业务中,代理业务随AI数据中心需求增长,新兴业务处于验证期,预计2027-2028年放量,光纤熔接业务与藤仓独家合作,年营收超过1亿。
凌云光所在赛道的行业发展趋势如何?
凌云光所在的工业人工智能、具身智能、光通信三大赛道均呈现快速发展趋势。工业人工智能和具身智能方面,随着AI技术的不断成熟和应用场景的拓展,市场需求持续增长。公司通过深耕大客户(如富士康、立讯等),结合AI+算法+光学成像技术,提供定制化解决方案,在机器人量产动作检测等领域已取得显著进展。光通信方面,AI数据中心建设带动相关需求增长,公司代理业务受益于此。同时,新兴业务如先进封装等处于验证期,预计未来几年将迎来放量机会。整体来看,这些赛道符合未来增长方向,为公司提供了广阔的发展空间。
凌云光报告的重点分析方向是什么?
凌云光报告的重点分析方向主要集中在公司核心业务进展和战略布局上。工业视觉业务方面,公司强调消费电子为基本盘,折叠屏等新品检测具有独家份额,显示屏业务产值增长超过30%,锂电检测收入翻倍,AI新基建带来新机会。具身智能业务方面,公司聚焦机器人量产动作检测的效率提升,从单台4小时缩至15分钟,日下线量从20台扩至100台,并积极布局多模态数据采集,与华为云、协鑫等合作。光通信业务方面,公司探讨与海外品牌合作、收购标的等资本运作可能性,同时代理业务随AI数据中心需求增长,新兴业务预计2027-2028年放量。此外,公司还关注研发投入增长、毛利率提升、主业盈利能力改善等方面。
凌云光当前的市场现状如何?
凌云光当前市场现状呈现积极态势。公司业绩增长稳健,2026年上半年营收同比增长6%,订单增长超过20%,海外业务同比增30%,三年复合增长率超过40%。盈利能力显著提升,净利润增长近600%(主因投资收益),扣非净利润增长50%,毛利率达40%。公司在工业视觉、具身智能、光通信等领域均有明确布局,并通过收缩边缘业务优化结构,聚焦核心赛道。工业视觉业务在消费电子等领域具有独家份额优势,具身智能业务实现机器人量产,光通信业务代理业务增长,新兴业务处于验证期。整体来看,公司业务符合增长趋势,市场竞争力较强。
凌云光研报存在哪些风险提示?
凌云光研报提示的主要风险包括:海外业务整合存在不确定性,可能影响业绩表现;新兴业务落地进度不及预期,存在市场推广风险。此外,公司前期投资收益(如智谱股份)不具有持续性,需关注主业盈利能力提升。虽然公司通过精细化管理改善了前期项目亏损问题,但投资收益的波动仍需警惕。这些风险提示提醒投资者需关注公司业务拓展和盈利能力持续性的问题,谨慎评估投资价值。