猜你想问
紫光股份2026年半年度业绩交流会核心内容有哪些?
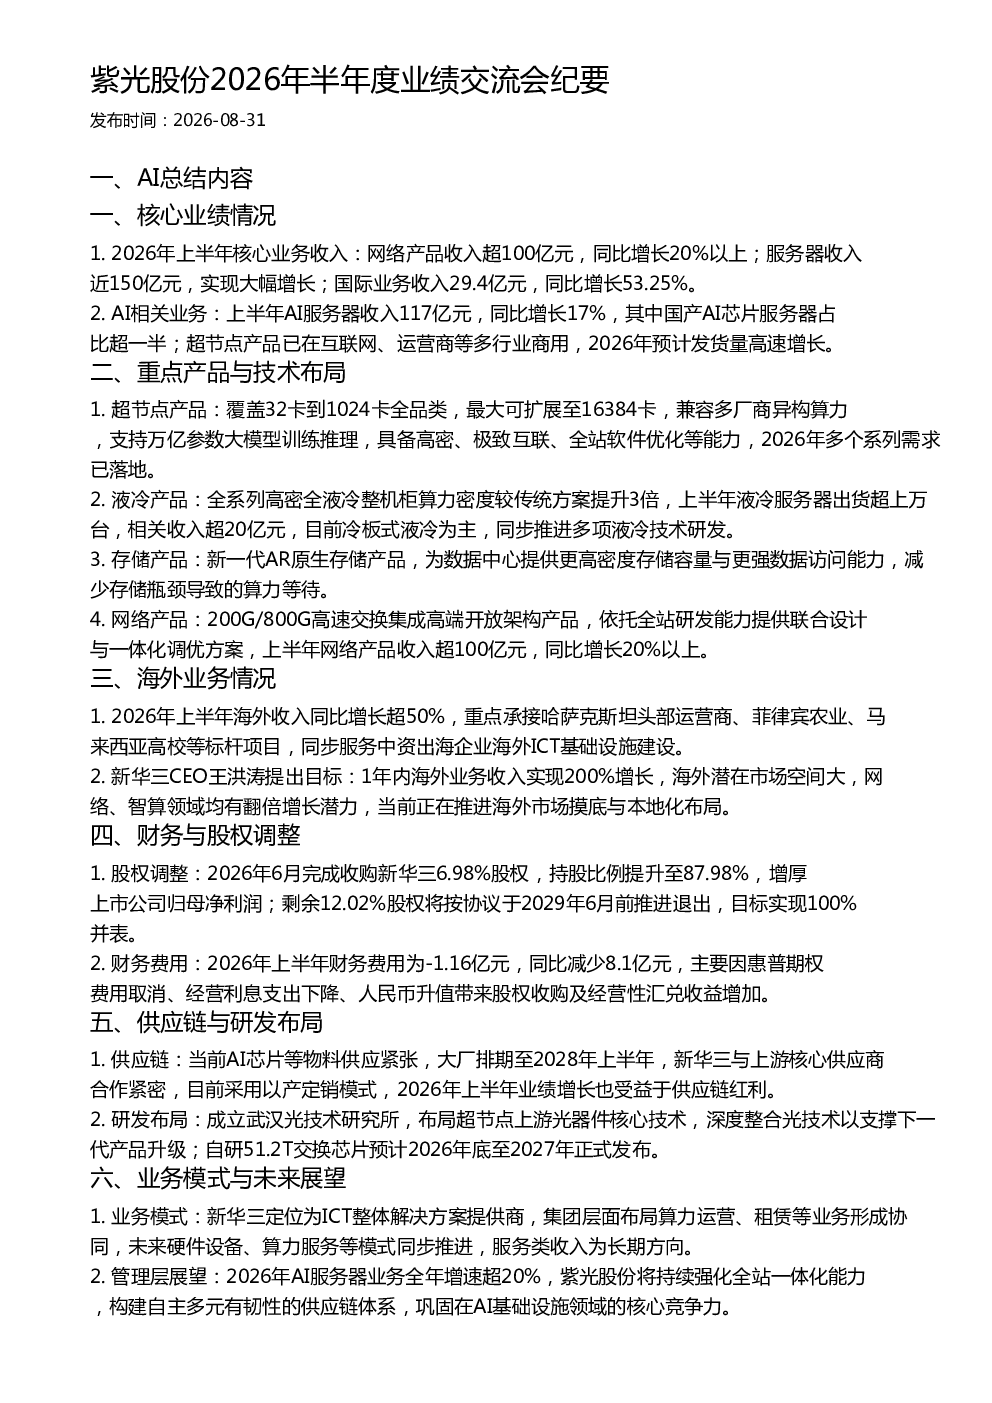
2026年上半年,紫光股份网络产品收入超100亿元,同比增长20%以上;服务器收入近150亿元,实现大幅增长;国际业务收入29.4亿元,同比增长53.25%。AI相关业务表现突出,AI服务器收入117亿元,同比增长17%,国产AI芯片服务器占比超一半。超节点产品已在互联网、运营商等多行业商用,预计2026年发货量高速增长。
AI基础设施行业发展趋势如何?
AI基础设施行业正经历快速发展,AI服务器需求持续增长,国产AI芯片服务器占比提升。超节点产品覆盖全品类,支持万亿参数大模型训练推理。液冷技术算力密度提升3倍,液冷服务器出货超万台。存储产品提供更高密度存储容量与更强数据访问能力。行业整体呈现多元化、高速增长态势。
紫光股份报告重点分析了哪些方向?
报告重点分析了紫光股份在AI服务器、超节点产品、液冷产品、存储产品、网络产品等核心业务的布局与技术进展。同时关注了海外业务拓展情况,上半年海外收入同比增长超50%,承接多个标杆项目。此外,报告还探讨了股权调整、财务费用变化、供应链情况及研发布局等关键信息。
当前AI基础设施市场现状如何?
当前AI基础设施市场呈现供需两旺态势,AI芯片等核心物料供应紧张,但紫光股份通过与上游核心供应商合作紧密,采用以产定销模式有效应对。超节点产品已在多行业商用,液冷服务器出货量稳步提升。海外市场潜力巨大,哈萨克斯坦、菲律宾、马来西亚等地区项目进展顺利,中资出海企业ICT基础设施建设需求旺盛。
紫光股份研报存在哪些风险提示?
报告提示AI芯片等核心物料供应紧张可能影响业绩增长,大厂排期至2028年上半年。海外市场拓展面临不确定性,需持续推进本地化布局。股权调整方面,剩余12.02%股权退出存在一定变数。此外,研发投入增加、市场竞争加剧等因素也可能对经营业绩产生影响。
你可能感兴趣
紫光股份0009382026年半年度业绩交流会
未知机构2026-08-28
朗新科技2026年半年度业绩交流会纪要
未知机构2026-08-17
南芯科技2026年半年度业绩交流会纪要
未知机构2026-08-18
誉衡药业2026年半年度业绩交流会纪要
未知机构2026-08-30
步科股份2026年半年度业绩交流会纪要
未知机构2026-08-30
德琪医药2026年半年度业绩盈喜交流会纪要
未知机构2026-07-28
迈为股份2026年半年度业绩交流会纪要
未知机构2026-08-26
银诺医药2026年半年度业绩交流会纪要
未知机构2026-08-26
鼎龙股份2026年半年度业绩交流会纪要
未知机构2026-08-26
华大基因2026年半年度业绩交流会核心纪要
未知机构2026-08-24