猜你想问
誉衡药业2026年半年度业绩交流会纪要核心内容有哪些?
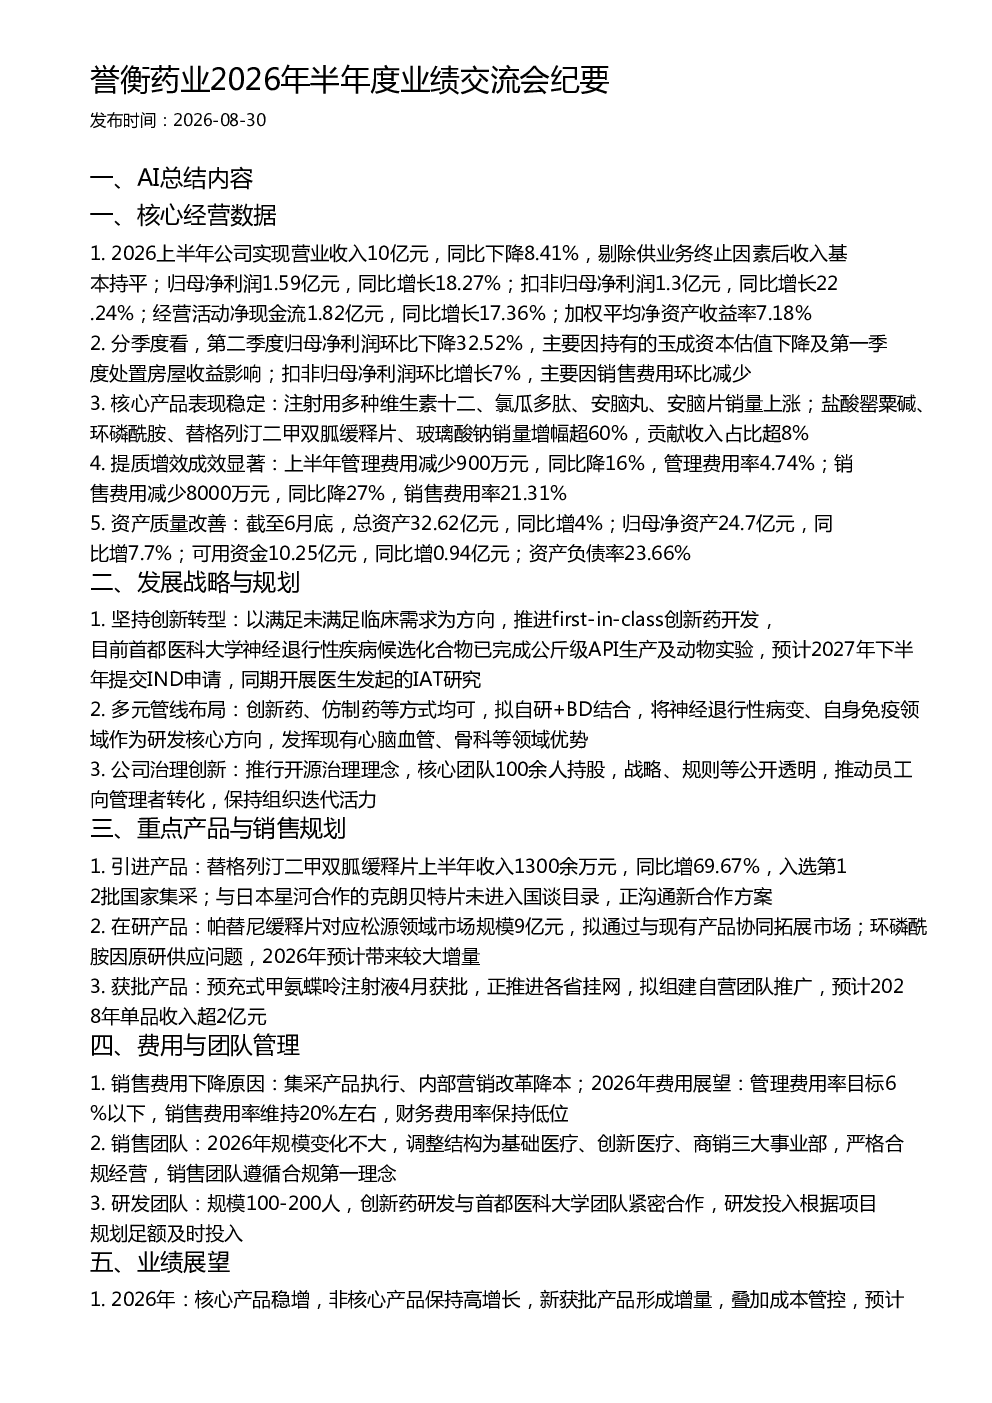
2026年上半年,公司实现营业收入10亿元,同比下降8.41%(剔除供业务终止因素后收入基本持平);归母净利润1.59亿元,同比增长18.27%;扣非归母净利润1.3亿元,同比增长22.24%;经营活动净现金流1.82亿元,同比增长17.36%;加权平均净资产收益率7.18%。核心产品注射用多种维生素十二、氯瓜多肽等销量上涨,盐酸罂粟碱等销量增幅超60%。管理费用减少900万元,同比降16%;销售费用减少8000万元,同比降27%。
当前医药行业赛道发展趋势如何?
公司推进first-in-class创新药开发,聚焦神经退行性病变、自身免疫领域,发挥心脑血管、骨科领域优势。行业政策及竞争影响业绩展望,需关注集采、创新药研发等趋势。
本报告重点分析了哪些方向?
报告重点分析了公司核心经营数据、创新转型战略、多元管线布局、重点产品销售规划、费用与团队管理、业绩展望等方面。公司拟自研+BD结合,推进神经退行性疾病等领域创新药开发。
当前医药市场现状如何判断?
公司核心产品稳增,非核心产品保持高增长,新获批产品形成增量。公司资产质量改善,可用资金10.25亿元。但第二季度归母净利润环比下降32.52%,主要因持有的玉成资本估值下降及第一季度处置房屋收益影响。
本报告有哪些风险提示?
公司第二季度净利润环比下降受非经营性因素影响。行业政策变化、竞争加剧可能影响业绩。研发投入大,创新药研发存在不确定性。公司治理推行开源理念,但需关注团队稳定性和执行力。
你可能感兴趣
天风证券医药 誉衡药业2026年度中期业绩交流会
未知机构2026-08-27
医药保健行业2010中期策略会-公司交流会纪要:天士力、华润三九、誉衡药业
医药生物国信证券2010-06-23
誉衡药业:2026年半年度报告
财报2026-08-27
誉衡药业:2024年半年度报告
财报2024-08-24
誉衡药业:2010年半年度报告
财报2010-08-19
誉衡药业机构调研纪要
发现报告2026-06-03
誉衡药业机构调研纪要
发现报告2025-04-28
誉衡药业机构调研纪要
发现报告2025-05-14
誉衡药业机构调研纪要
发现报告2024-12-27
誉衡药业:2017年半年度报告
财报2017-08-26