猜你想问
高测股份2026年半年度业绩交流会核心内容有哪些?
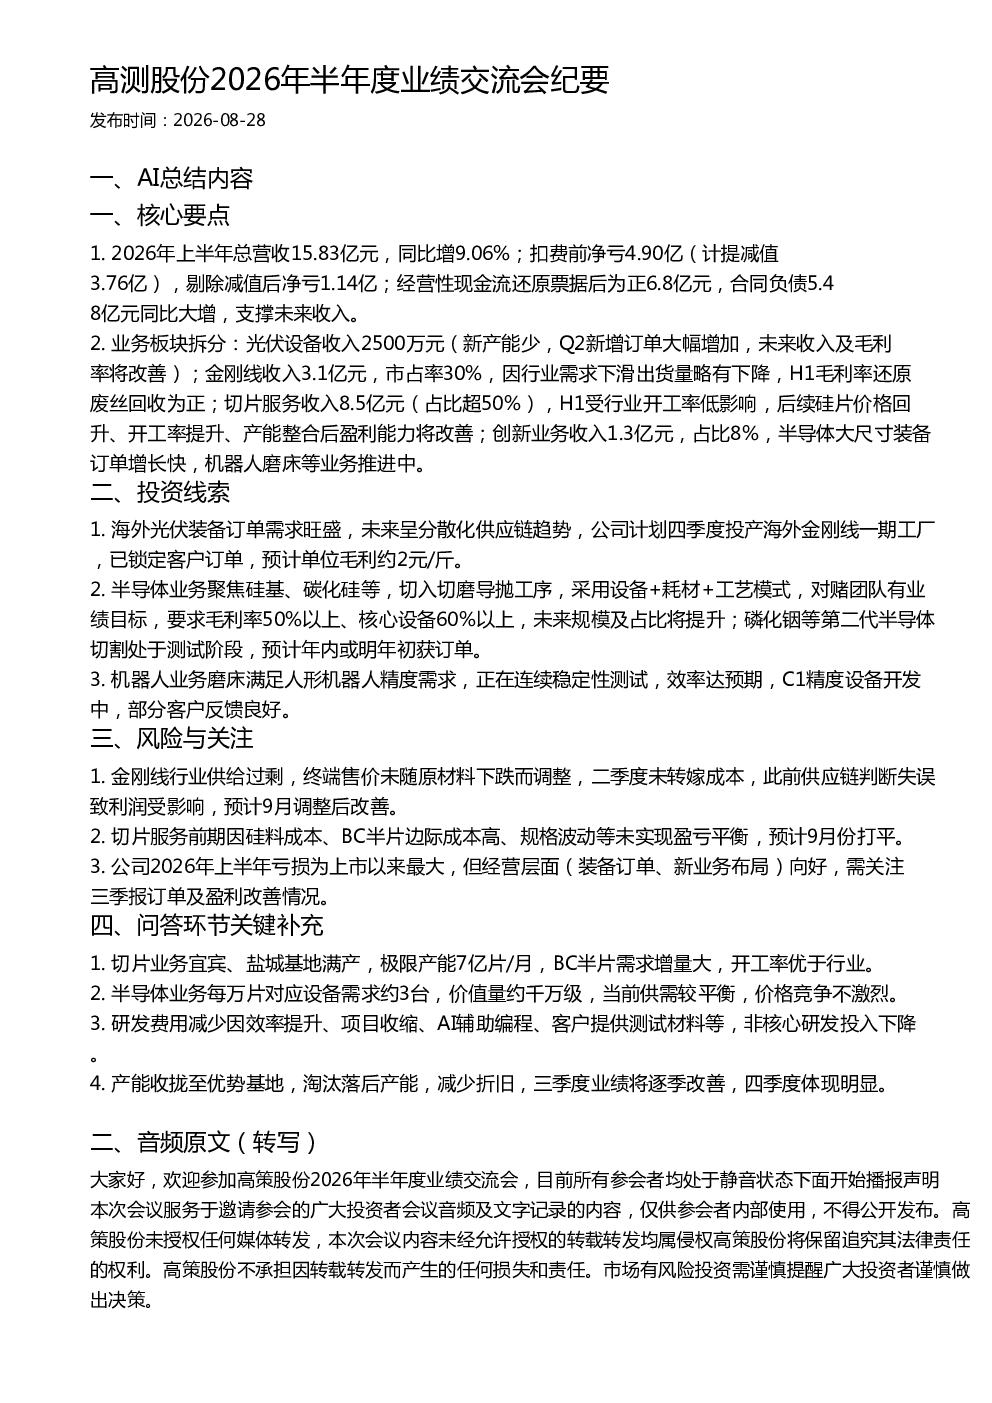
公司2026年上半年总营收15.83亿元,同比增9.06%,扣费前净亏4.90亿(计提减值3.76亿),剔除减值后净亏1.14亿。经营性现金流还原票据后为正6.8亿元,合同负债5.48亿元同比大增。业务板块包括光伏设备收入2500万元,金刚线收入3.1亿元(市占率30%),切片服务收入8.5亿元(占比超50%),创新业务收入1.3亿元。
光伏行业发展趋势如何?
海外光伏装备订单需求旺盛,未来供应链呈分散化趋势。公司计划四季度投产海外金刚线一期工厂,已锁定客户订单,预计单位毛利约2元/斤。金刚线行业供给过剩,但公司通过海外布局和技术提升应对竞争。切片服务受行业开工率低影响,但硅片价格回升、开工率提升后盈利能力将改善。
研报重点分析了哪些方向?
研报重点分析了公司各业务板块的订单情况、盈利能力、产能规划、技术优势及市场竞争。金刚线业务毛利率还原废丝回收为正,切片服务预计9月份实现盈亏平衡,半导体业务未来增长潜力大,机器人业务磨床效率达预期。公司承认供应链判断失误导致金刚线业务利润受影响,但预计9月份后将明显改善。
当前市场现状如何?
光伏行业需求旺盛但供给过剩,金刚线行业竞争激烈,切片服务盈利能力待提升。半导体业务切入切磨导抛工序,采用设备+耗材+工艺模式,每万片对应设备需求约3台,价值量约千万级,当前供需较平衡,价格竞争不激烈。机器人业务磨床满足人形机器人精度需求,正在连续稳定性测试,效率达预期。
研报提示了哪些风险?
金刚线行业供给过剩,终端售价未随原材料下跌而调整,二季度未转嫁成本,此前供应链判断失误致利润受影响,预计9月调整后改善。切片服务前期因硅料成本、BC半片边际成本高、规格波动等未实现盈亏平衡,预计9月份打平。公司2026年上半年亏损为上市以来最大,但经营层面(装备订单、新业务布局)向好,需关注三季报订单及盈利改善情况。研发费用减少因效率提升、项目收缩、AI辅助编程、客户提供测试材料等,非核心研发投入下降。产能收拢至优势基地,淘汰落后产能,减少折旧,三季度业绩将逐季改善,四季度体现明显。