猜你想问
精测电子2026年半年度业绩交流会核心内容有哪些?
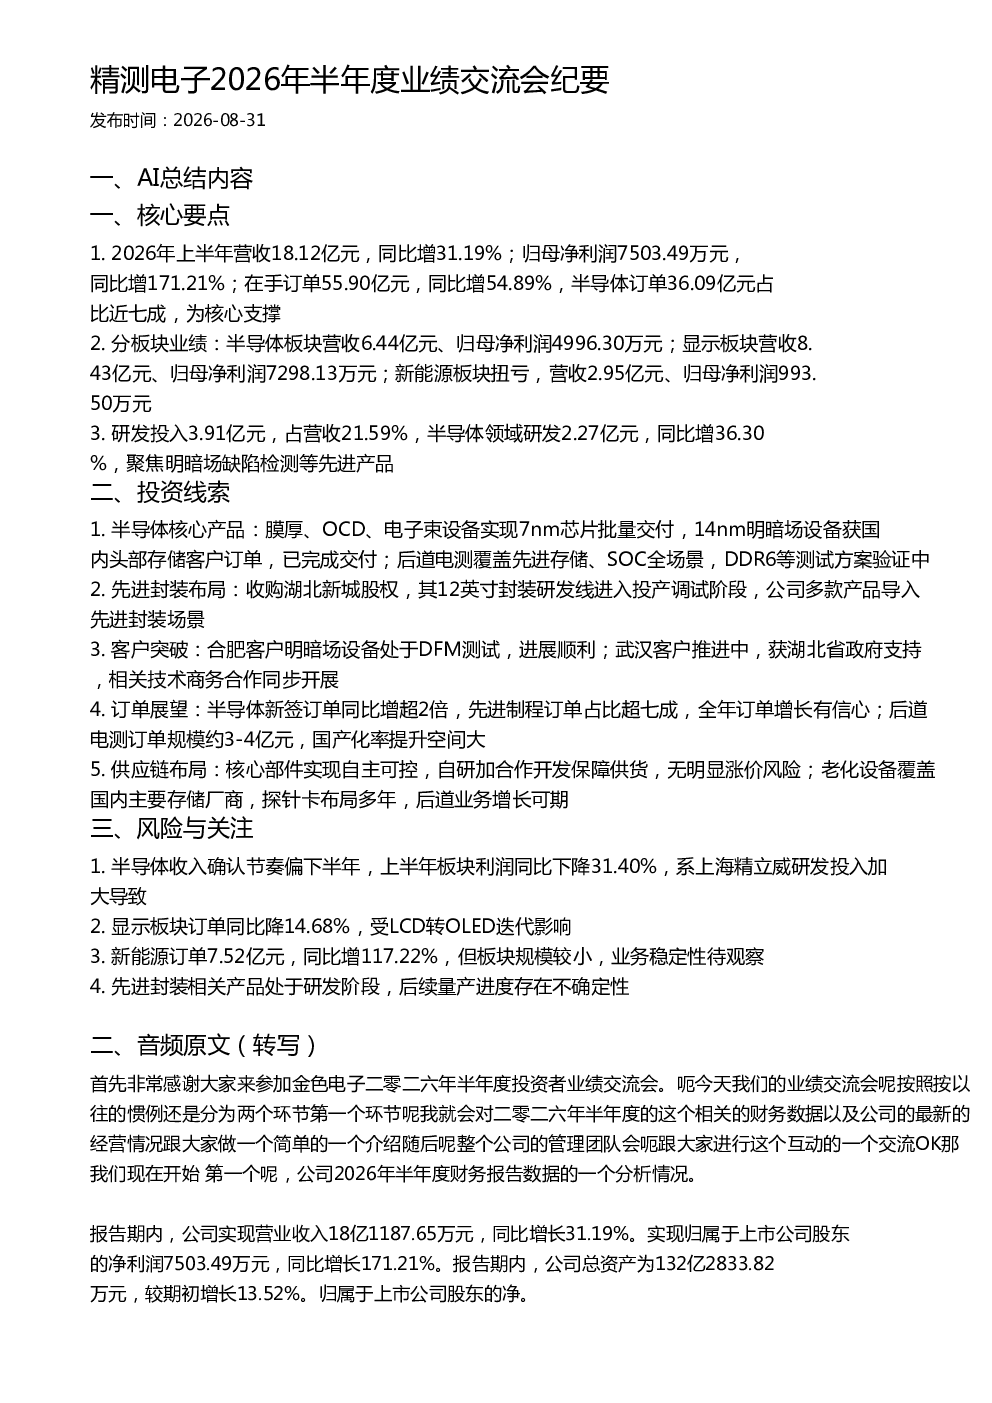
精测电子2026年上半年营收18.12亿元,同比增长31.19%;归母净利润7503.49万元,同比增长171.21%;在手订单55.90亿元,同比增长54.89%,其中半导体订单36.09亿元占比近七成。分板块业绩显示,半导体板块营收6.44亿元、归母净利润4996.30万元;显示板块营收8.43亿元、归母净利润7298.13万元;新能源板块扭亏,营收2.95亿元、归母净利润993.50万元。研发投入3.91亿元,占营收21.59%,半导体领域研发2.27亿元,同比增36.30%,聚焦明暗场缺陷检测等先进产品。
半导体行业发展趋势如何?
半导体行业发展趋势显示,精测电子膜厚、OCD、电子束设备实现7nm芯片批量交付,14nm明暗场设备获国内头部存储客户订单,已完成交付;后道电测覆盖先进存储、SOC全场景,DDR6等测试方案验证中。公司收购湖北新城股权,其12英寸封装研发线进入投产调试阶段,多款产品导入先进封装场景。合肥客户明暗场设备处于DFM测试,进展顺利;武汉客户推进中,获湖北省政府支持,相关技术商务合作同步开展。半导体新签订单同比增超2倍,先进制程订单占比超七成,全年订单增长有信心。
报告重点分析了哪些方向?
报告重点分析了半导体核心产品线,包括膜厚、OCD、电子束设备实现7nm芯片批量交付,14nm明暗场设备获国内头部存储客户订单,已完成交付;后道电测覆盖先进存储、SOC全场景,DDR6等测试方案验证中。公司收购湖北新城股权,其12英寸封装研发线进入投产调试阶段,多款产品导入先进封装场景。合肥客户明暗场设备处于DFM测试,进展顺利;武汉客户推进中,获湖北省政府支持,相关技术商务合作同步开展。半导体新签订单同比增超2倍,先进制程订单占比超七成,全年订单增长有信心。
当前市场现状如何判断?
当前市场现状显示,精测电子2026年上半年营收18.12亿元,同比增长31.19%;归母净利润7503.49万元,同比增长171.21%;在手订单55.90亿元,同比增长54.89%,其中半导体订单36.09亿元占比近七成。分板块业绩显示,半导体板块营收6.44亿元、归母净利润4996.30万元;显示板块营收8.43亿元、归母净利润7298.13万元;新能源板块扭亏,营收2.95亿元、归母净利润993.50万元。研发投入3.91亿元,占营收21.59%,半导体领域研发2.27亿元,同比增36.30%,聚焦明暗场缺陷检测等先进产品。
研报提示了哪些风险?
研报提示的风险包括,半导体收入确认节奏偏下半年,上半年板块利润同比下降31.40%,系上海精立威研发投入加大导致。显示板块订单同比降14.68%,受LCD转OLED迭代影响。新能源订单7.52亿元,同比增117.22%,但板块规模较小,业务稳定性待观察。先进封装相关产品处于研发阶段,后续量产进度存在不确定性。核心部件实现自主可控,自研加合作开发保障供货,无明显涨价风险;老化设备覆盖国内主要存储厂商,探针卡布局多年,后道业务增长可期。