猜你想问
这份研报主要讲了什么内容?
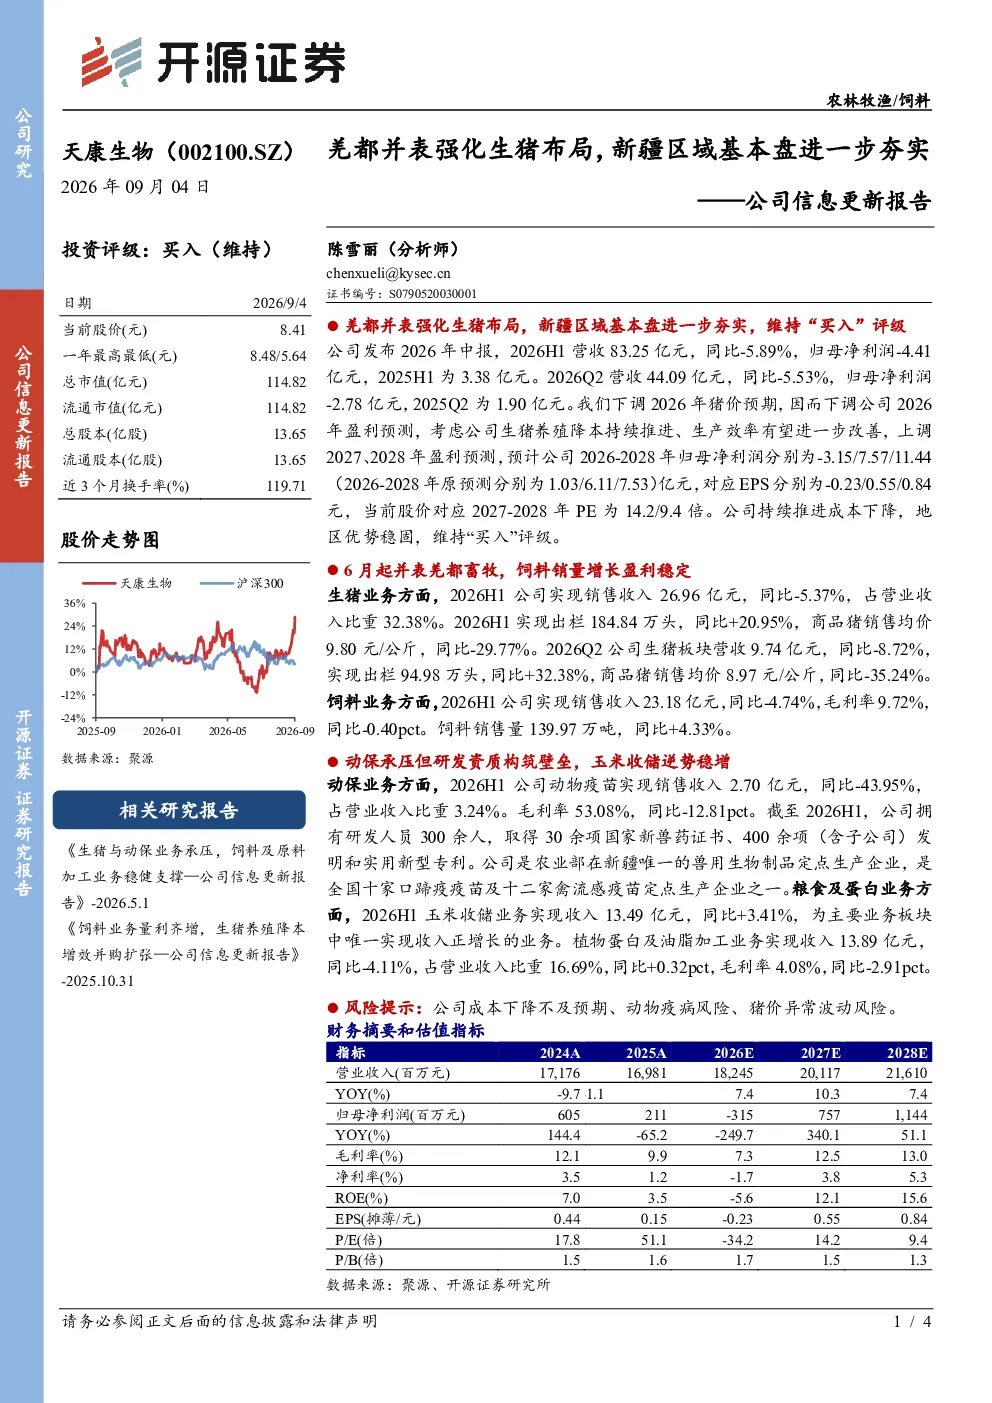
这份研报主要分析了天康生物的公司概况,包括2026年中报和Q2的营收和净利润情况。特别关注了生猪业务,指出2026H1出栏量增长但销售均价下降,并表羌都畜牧后饲料销量增长、盈利稳定。同时,也分析了动保业务(动物疫苗收入下降但毛利率稳定)、粮食及蛋白业务(玉米收储收入增长,植物蛋白及油脂加工收入下降)的表现。研报还调整了盈利预测,维持买入评级,并提示了成本下降不及预期、动物疫病、猪价波动等风险。
当前农林牧渔赛道的发展趋势如何?
当前农林牧渔赛道中,生猪养殖板块面临成本压力和价格波动挑战,但规模化、区域化布局仍是趋势。天康生物通过并表羌都畜牧强化了生猪业务,并在新疆区域巩固基本盘。动保业务方面,研发投入和资质优势是关键,但疫苗市场竞争激烈,收入和毛利率面临压力。粮食及蛋白业务需关注收储政策变化和加工技术升级。整体看,行业整合加速,龙头企业通过多元化布局和成本控制提升竞争力。
研报重点分析了哪些方面?
研报重点分析了天康生物的生猪业务并表后的协同效应和盈利能力,以及新疆区域的市场地位巩固情况。同时,对动保业务的研发实力和专利积累进行了评估,并关注了玉米收储和植物蛋白业务的经营表现。此外,研报还详细解读了公司盈利预测的调整逻辑,包括对猪价预期的变化,以及上调2027、2028年盈利预测的依据。最后,对公司的成本控制、疫病风险和猪价波动风险进行了提示。
目前天康生物的市场状况如何?
天康生物目前面临营收和净利润同比下滑的挑战,主要受生猪销售价格下降影响。2026H1出栏量增长但均价下滑,导致生猪业务收入和利润承压。动保业务收入下降但毛利率保持稳定,显示研发能力。粮食及蛋白业务表现分化,玉米收储收入增长,但植物蛋白业务收入下降。公司维持买入评级,主要基于持续推进成本下降和稳固的地区优势。市场需关注猪价周期波动和成本控制效果。
研报提示了哪些主要风险?
研报提示了天康生物面临的主要风险包括:成本下降不及预期,可能影响盈利能力;动物疫病风险,对养殖业务造成冲击;猪价异常波动风险,影响销售收入和利润稳定性。此外,动保业务面临市场竞争加剧和研发投入持续性的挑战。粮食及蛋白业务也需关注政策变化和市场需求波动。投资者需密切关注公司应对这些风险的能力和效果。