猜你想问
这份研报主要分析了什么内容?
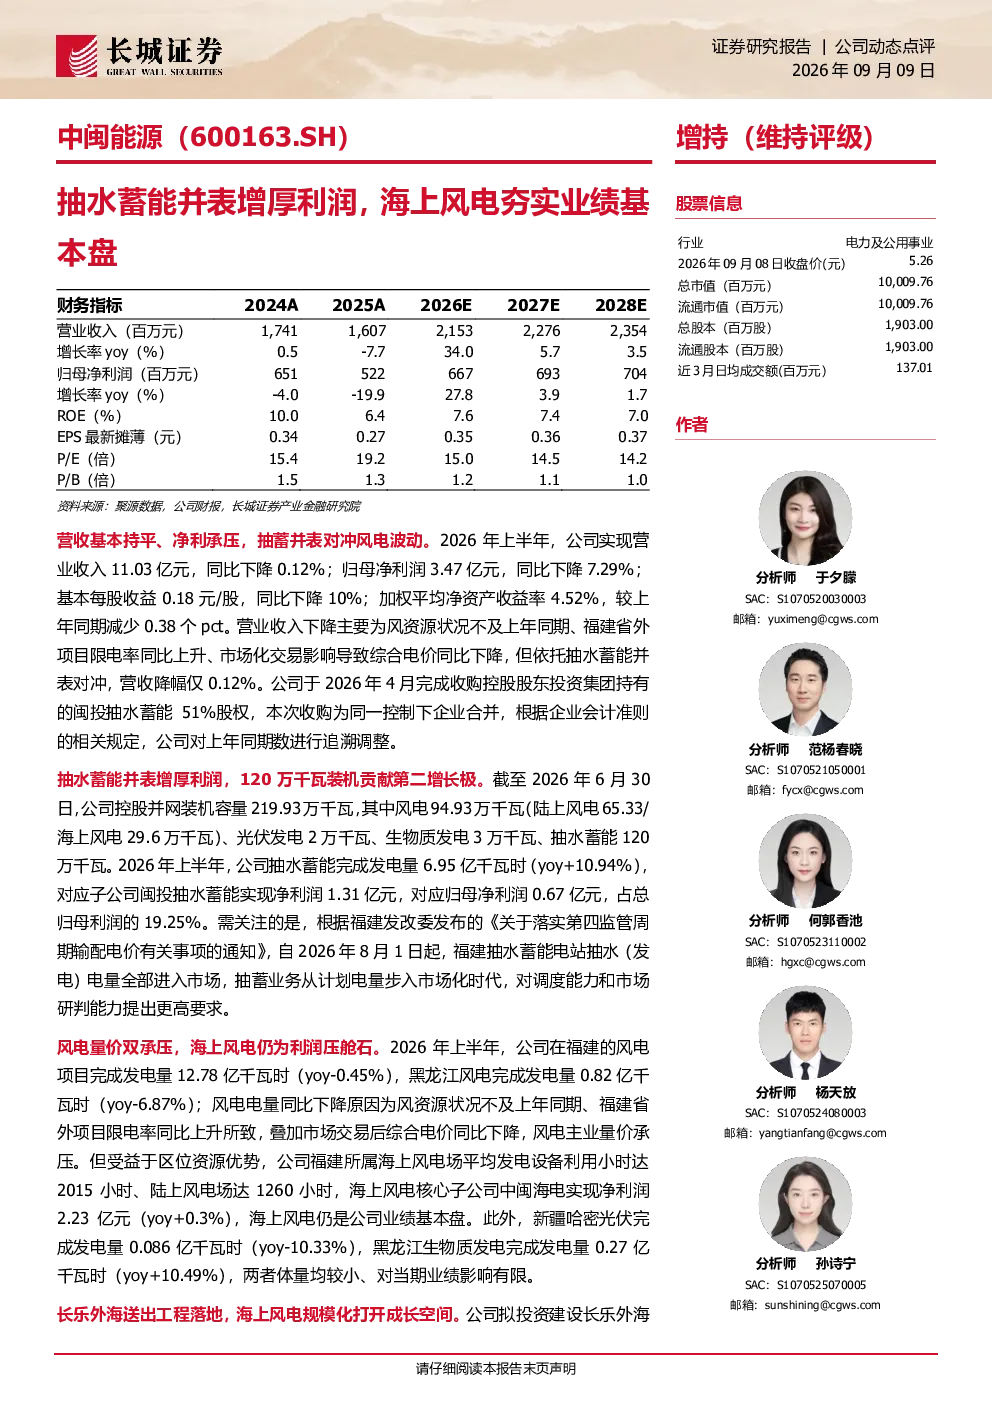
这份研报主要分析了中闽能源2026年上半年的经营状况。报告指出公司营收基本持平,但净利润承压,主要受风资源状况、限电率及市场化电价下行影响。抽水蓄能业务表现良好,上半年发电量同比增长10.94%,贡献了19.25%的归母净利润,有效对冲了风电业务的波动。海上风电仍是公司业绩的基本盘,中闽海电净利润同比增长0.3%。公司还计划投资建设长乐外海送出工程,总投资约73.35亿元,预计2026年底开工,为海上风电规模化发展打开空间。预计公司2026-2028年营业收入和归母净利润将稳步增长,维持‘增持’评级。
海上风电行业的发展趋势如何?
海上风电行业正进入规模化发展阶段。随着技术进步和成本下降,海上风电的竞争力逐渐增强。中闽能源计划投资建设长乐外海送出工程,总投资约73.35亿元,预计2026年底开工,这体现了公司对海上风电未来发展的信心。此外,海上风电的装机容量和发电量也在持续增长,政策支持力度不断加大,为行业发展提供了良好环境。未来几年,海上风电有望成为新能源领域的重要增长点。
研报重点分析了哪些方面?
研报重点分析了中闽能源的抽水蓄能和海上风电业务。抽水蓄能业务作为公司新的利润增长点,上半年发电量同比增长10.94%,贡献了19.25%的归母净利润,显示出良好的发展潜力。海上风电业务仍是公司业绩的基本盘,中闽海电净利润同比增长0.3%,表明海上风电业务保持稳定增长。此外,研报还分析了公司未来的投资计划,如长乐外海送出工程,预计总投资约73.35亿元,将为公司海上风电业务提供更强支撑。
当前新能源市场的现状如何?
当前新能源市场呈现多元化发展态势,风电和光伏仍是主要力量,但抽水蓄能等新型储能技术也得到快速发展。中闽能源的抽水蓄能业务表现亮眼,上半年发电量同比增长10.94%,贡献了19.25%的归母净利润,有效对冲了风电业务的波动。海上风电业务也保持稳定增长,中闽海电净利润同比增长0.3%。同时,新能源行业的竞争日益激烈,技术进步和成本下降是关键因素。政策支持力度不断加大,为新能源行业提供了良好发展环境。
研报提到了哪些风险提示?
研报提示了几个主要风险,包括风资源波动、新能源限电和上网电价下行。风资源波动会影响风电发电量,进而影响公司业绩。新能源限电可能导致部分风电项目无法满发,影响公司收入和利润。上网电价下行会压缩公司利润空间。此外,海上风电项目建设周期长、投资大,也存在一定的投资风险。公司需要密切关注这些风险因素,并采取相应措施进行管理。