猜你想问
这份研报主要讲了什么内容?
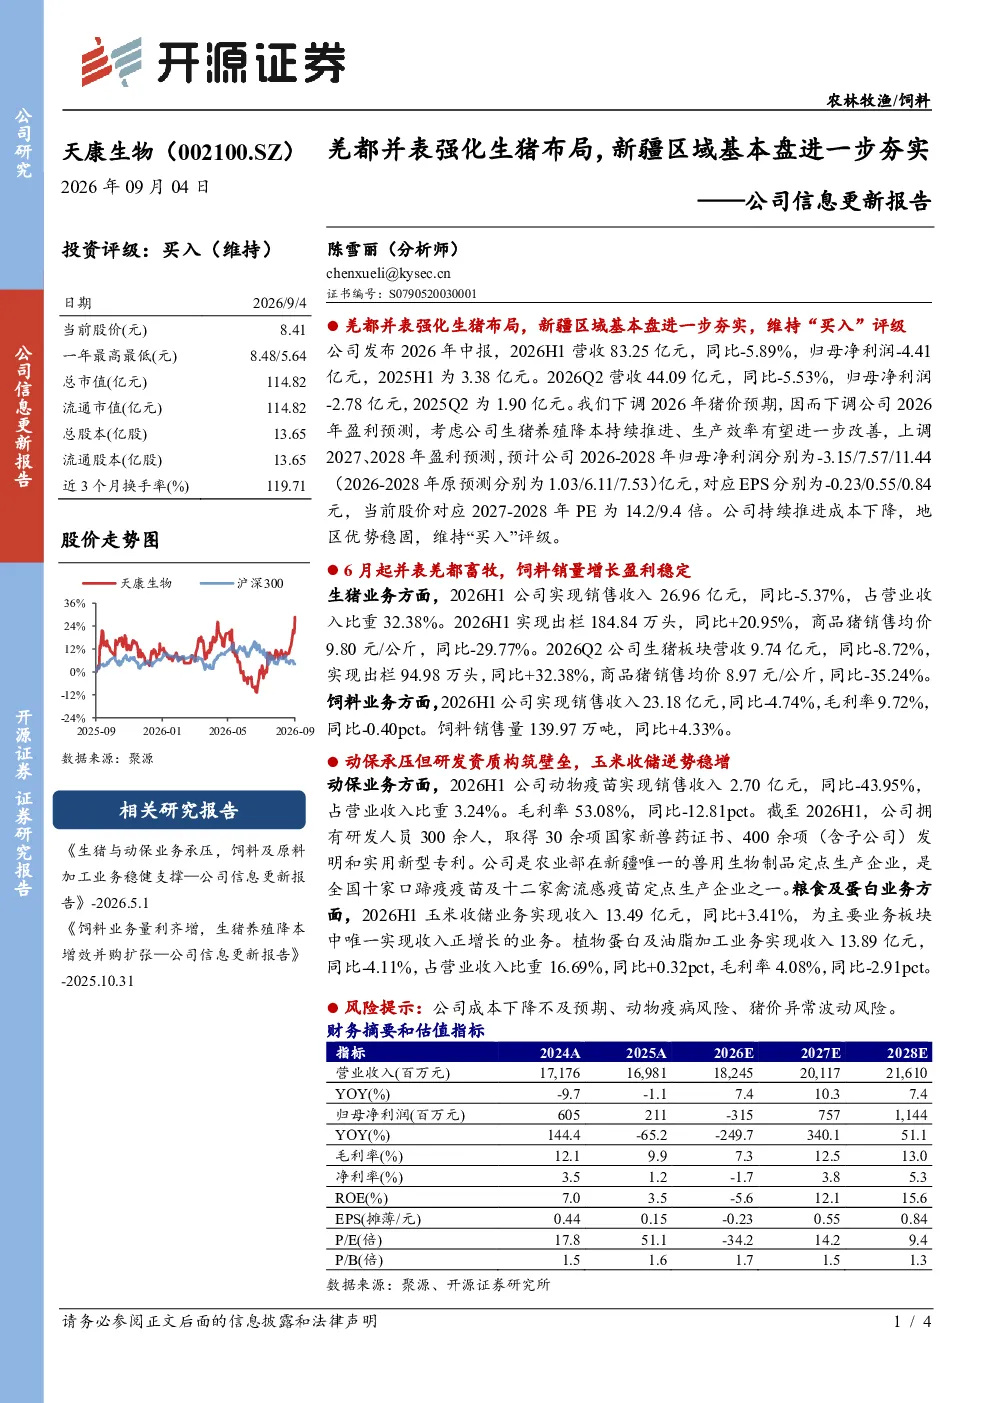
这份研报主要分析了天康生物2026年中的业绩报告,显示公司整体营收83.25亿元,同比-5.89%,归母净利润-4.41亿元,2025H1为3.38亿元。受猪价预期下调影响,公司下调2026年盈利预测至-3.15亿元,但上调2027、2028年盈利预测至7.57亿元和11.44亿元,对应EPS分别为-0.23元、0.55元、0.84元。报告还详细分析了生猪、饲料、动保、粮食及蛋白等业务板块的具体表现,其中生猪板块出栏量增长但销售均价下降,饲料业务销售量增长,动保业务收入同比-43.95%,玉米收储业务收入同比+3.41%。公司持续推进成本下降,维持“买入”评级。
生猪行业目前的发展趋势如何?
生猪行业目前呈现多维度变化。从供需看,2026H1生猪出栏量同比增长20.95%,但商品猪销售均价同比-29.77%,Q2更是大幅下降35.24%,显示市场供大于求压力持续。从成本端,饲料业务销售量同比增长4.33%,但整体成本控制仍是行业关键。从政策看,天康生物作为新疆唯一的兽用生物制品定点生产企业,受益于区域政策支持。未来趋势需关注猪价周期波动、养殖成本变化及疫病防控,行业集中度有望提升。
研报对天康生物哪些业务板块进行了重点分析?
研报重点分析了天康生物四大业务板块。生猪业务是核心,报告显示其出栏量增长但销售均价承压,营收同比-5.37%。饲料业务表现稳健,营收同比-4.74%,但销售量增长4.33%。动保业务面临挑战,动物疫苗收入同比-43.95%,毛利率下降12.81pct,但公司拥有较强研发实力。粮食及蛋白业务中,玉米收储收入增长3.41%,但植物蛋白及油脂加工业务收入下降4.11%,毛利率同步下滑2.91pct。
当前市场对天康生物的整体判断是什么?
当前市场对天康生物的整体判断呈现分化但偏积极。公司2026年业绩受猪价预期下调影响出现亏损,但长期盈利预测仍乐观,2027-2028年EPS预计分别为0.55元、0.84元,对应2027-2028年PE为14.2倍、9.4倍。生猪业务出栏量增长显示其生产效率提升,饲料业务保持增长,动保业务虽短期下滑但具备长期潜力。公司持续推进成本下降,新疆区域优势稳固,维持“买入”评级。
研报提示了哪些投资风险?
研报提示了三方面主要风险:一是成本下降不及预期,若饲料、动保等业务成本控制效果不佳,可能影响盈利能力;二是动物疫病风险,作为兽用生物制品生产企业,疫病爆发可能影响动保业务;三是猪价异常波动风险,生猪板块业绩高度依赖市场价格周期,当前猪价下行可能持续影响短期业绩表现。此外,行业竞争加剧也可能对业务增长带来压力。