猜你想问
这份研报的核心内容是什么?
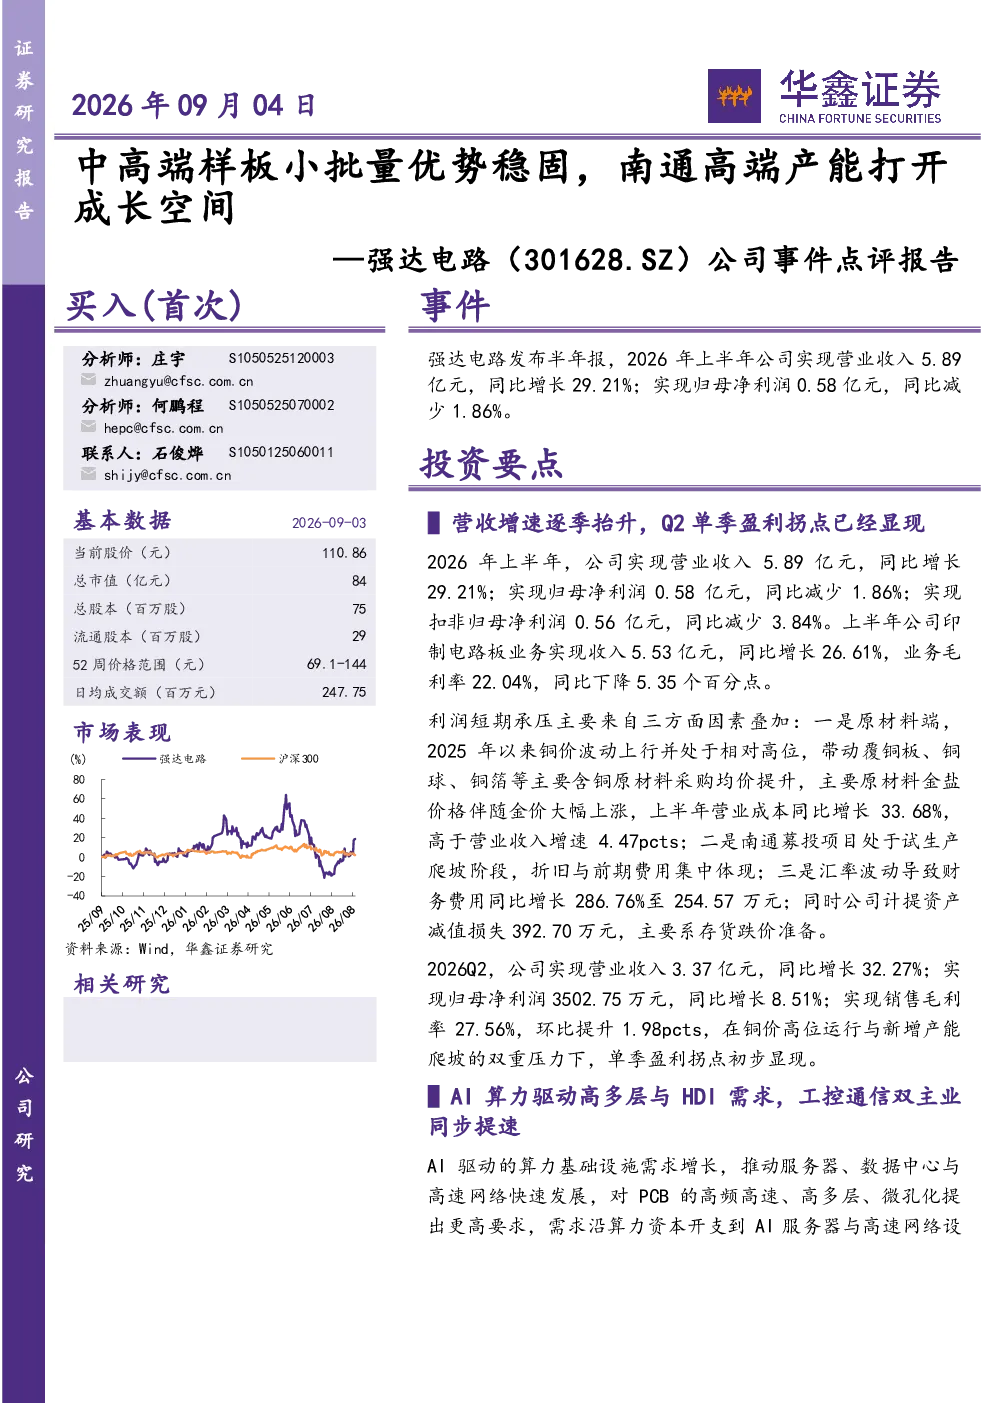
这份研报主要分析了强达电路的营收增速与盈利拐点,指出2026年上半年公司实现营业收入5.89亿元,同比增长29.21%;归母净利润0.58亿元,同比减少1.86%。Q2单季盈利拐点初步显现,实现净利润3502.75万元,同比增长8.51%,销售毛利率提升至27.56%。此外,报告还探讨了AI算力基础设施需求增长推动高多层与HDI板需求,公司产品结构优化,工业控制和通讯设备领域收入同比增长33.37%和28.51%,成为主要驱动力。公司积极布局AI服务器、光模块、新能源汽车等业务,并形成了深圳、江西、南通三基地协同格局,南通工厂聚焦HDI和高多层板产品,已进入试生产阶段,未来将形成年产72万平方米多层板与24万平方米HDI板能力。
电子设备行业的发展趋势如何?
电子设备行业正受AI算力基础设施需求增长推动,高多层与HDI板需求旺盛。公司产品结构优化,工业控制和通讯设备领域收入增长显著,成为主要驱动力。行业积极布局AI服务器、光模块、新能源汽车等新兴业务领域,技术创新和产能扩张是关键趋势。南通工厂的投产将进一步提升公司在高端板市场的竞争力,行业整体呈现向高附加值产品升级的趋势。
研报重点分析了哪些方向?
研报重点分析了强达电路的营收与盈利增长点,特别是Q2单季盈利拐点的显现和毛利率的提升。同时,报告关注了公司在AI驱动需求下的业务结构优化,以及南通工厂的高端产能布局和协同格局形成。此外,报告还探讨了公司客户结构分散、研发投入增长以及未来几年的盈利预测和投资评级,全面评估了公司的成长空间和潜在风险。
当前电子设备市场的现状如何?
当前电子设备市场呈现AI算力需求旺盛的特点,高多层与HDI板需求增长迅速,推动行业向高附加值产品升级。工业控制和通讯设备领域成为重要增长引擎,公司积极布局新兴业务如AI服务器、光模块等。市场竞争激烈,企业需通过技术创新和产能扩张提升竞争力。南通工厂的投产标志着公司在高端板市场的进一步布局,市场整体处于快速发展阶段。
研报提到了哪些风险提示?
研报提示了强达电路面临的多重风险,包括南通募投项目产能爬坡进度不及预期,可能导致产能扩张不及预期。此外,下游工业控制和通信设备需求不及预期,将影响公司业绩增长。主要原材料价格波动和汇率波动也是潜在风险,可能影响公司成本控制和盈利能力。这些风险需关注,但报告同时肯定了公司在技术、客户和产能布局上的优势。