猜你想问
阿斯利康20260903投资者交流会议纪要核心内容有哪些?
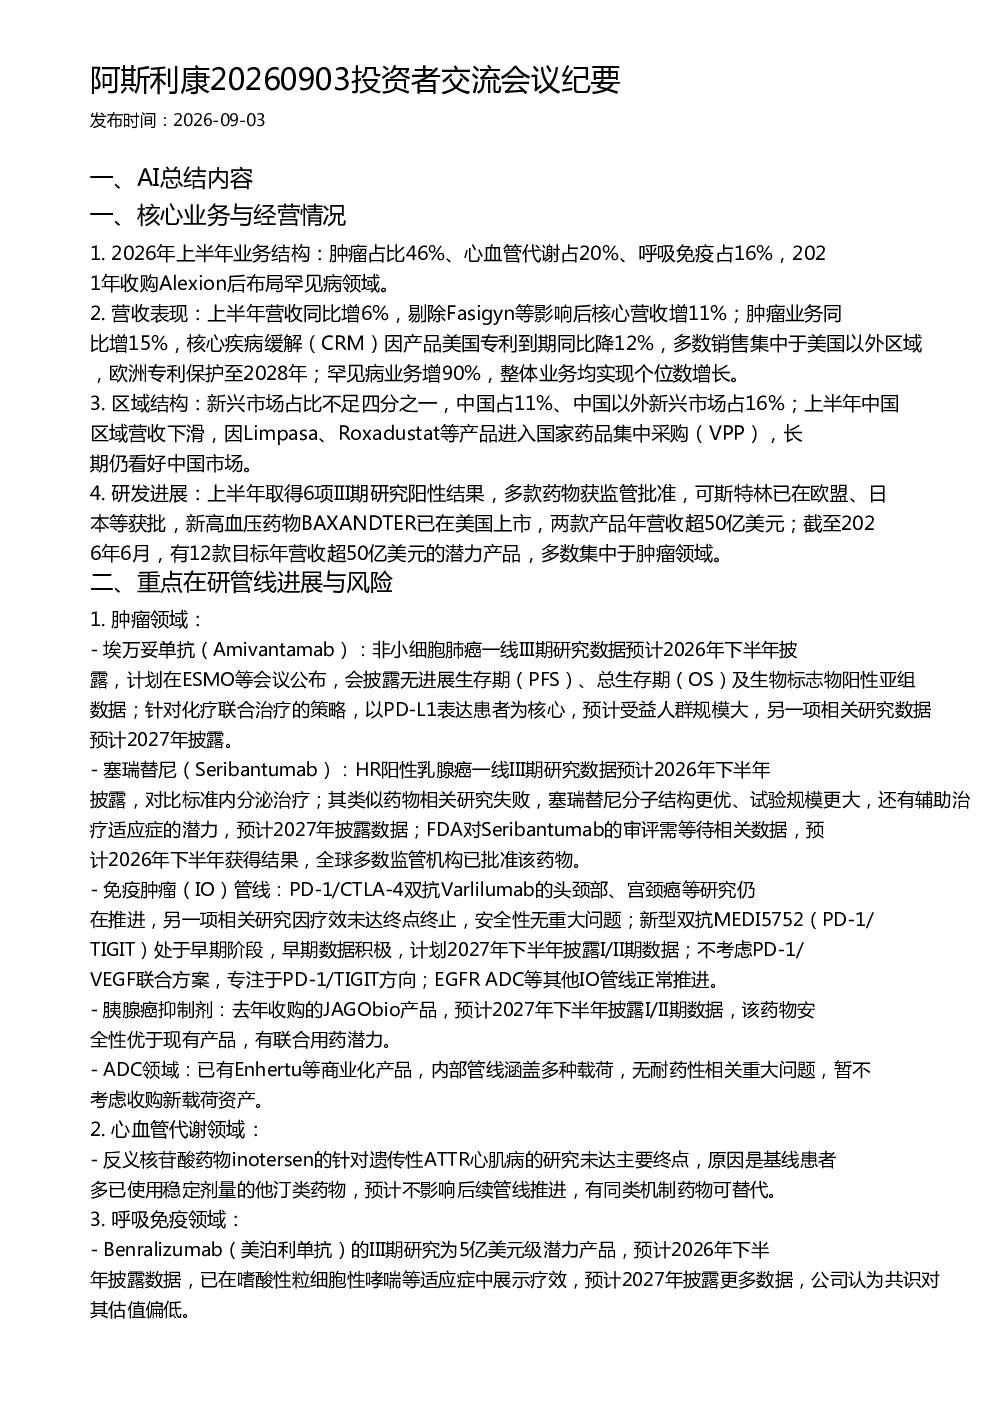
会议纪要显示,阿斯利康业务结构中肿瘤业务占比46%,心血管代谢占20%,呼吸免疫占16%。肿瘤业务增长强劲,上半年同比增15%,罕见病业务增90%。研发进展显著,上半年取得6项III期研究阳性结果,多款药物获批上市,包括可斯特林和高血压药物BAXANDTER。公司计划在2026年下半年披露埃万妥单抗和塞瑞替尼的III期研究数据,并持续推进免疫肿瘤和ADC领域管线。
阿斯利康肿瘤领域的发展趋势如何?
阿斯利康肿瘤领域发展迅速,管线丰富,重点推进埃万妥单抗、塞瑞替尼等创新药物,并布局PD-1/CTLA-4双抗Varlilumab等免疫肿瘤药物。公司计划在2026年下半年披露关键III期研究数据,同时积极拓展ADC领域。收购JAGObio也进一步强化了其在胰腺癌领域的布局。肿瘤业务已成为公司核心增长引擎,预计未来将持续贡献高价值产品。
阿斯利康在中国市场的表现和策略是什么?
阿斯利康是中国营收最高的跨国药企,上半年中国区域营收虽因产品进入VPP下滑,但长期仍看好中国市场。公司深耕中国市场超30年,与多家中国企业建立合作,多款创新药已纳入医保。为加强研发能力,阿斯利康在中国布局了两个全球研发中心,分别位于上海和北京,持续加大中国研发投入。未来创新药将驱动中国业务增长。
阿斯利康当前面临的主要市场风险有哪些?
阿斯利康面临的主要市场风险包括:肿瘤领域部分在研药物如PD-1/CTLA-4双抗Varlilumab相关研究因疗效未达终点而终止;心血管代谢领域反义核苷酸药物inotersen的针对遗传性ATTR心肌病的研究未达主要终点。此外,中国区域营收下滑主要因产品进入国家药品集中采购,未来需应对政策变化带来的挑战。研发管线也存在不确定性,部分项目进展未达预期。
阿斯利康的研报揭示了哪些投资分析方向?
研报显示,阿斯利康研发管线丰富,未来增长潜力巨大,特别是肿瘤领域有多款高潜力产品。公司持续投入新平台和管线,并保持严格的并购标准,近期收购多为补充性资产。阿斯利康的全球布局和研发投入,特别是中国市场的战略重视,为其长期增长提供支撑。公司已提出2030年营收达800亿美元的目标,目前进展顺利,但需关注研发管线进展和市场政策变化带来的不确定性。