猜你想问
领益智造2026年9月会议纪要核心内容是什么?
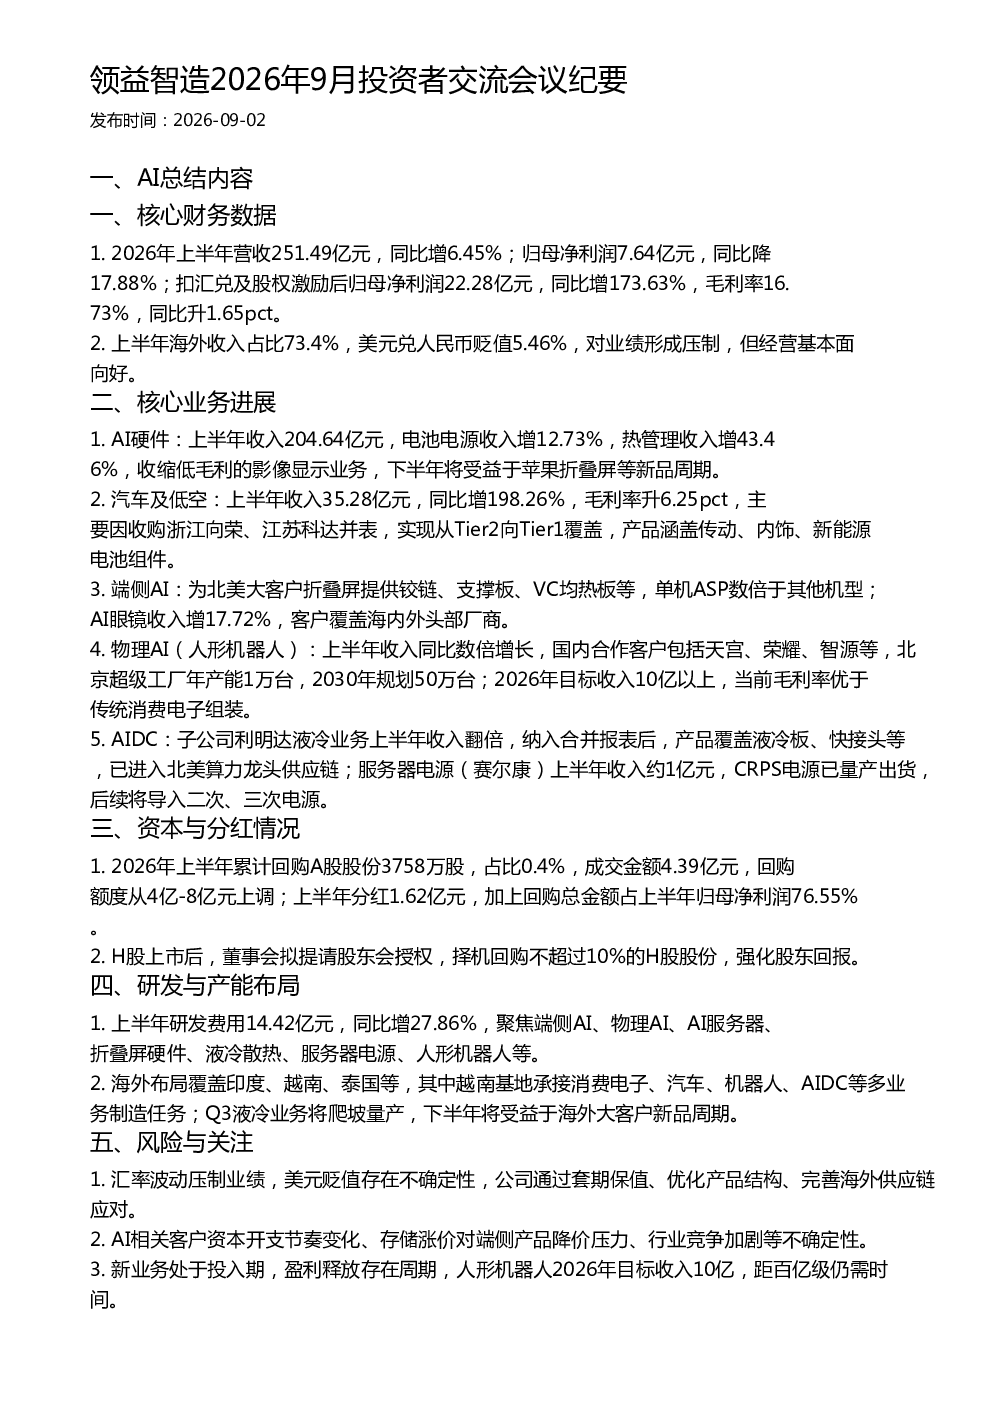
领益智造2026年9月投资者交流会议纪要显示,公司上半年营收251.49亿元,同比增6.45%,归母净利润7.64亿元,同比降17.88%,但扣汇兑及股权激励后归母净利润22.28亿元,同比增173.63%。毛利率16.73%,同比升1.65pct。海外收入占比73.4%,受美元贬值影响,但经营基本面良好。公司在AI硬件、汽车及低空、端侧AI、物理AI(人形机器人)、AIDC等领域均有显著进展,上半年研发费用14.42亿元,同比增27.86%
AI行业发展趋势如何?
AI行业发展趋势呈现多元化发展态势,领益智造在AI硬件、端侧AI、物理AI(人形机器人)、AIDC等领域均有布局。AI硬件方面,公司上半年收入204.64亿元,电池电源、热管理业务增长显著。端侧AI业务为北美大客户折叠屏提供关键部件,单机ASP数倍于其他机型。物理AI(人形机器人)业务收入同比数倍增长,国内合作客户包括天宫、荣耀、智源等,北京超级工厂年产能1万台,2030年规划50万台。AIDC业务子公司利明达液冷业务上半年收入翻倍,已进入北美算力龙头供应链。这些业务布局反映了AI技术在多个领域的广泛应用和快速发展
报告重点分析了哪些方向?
报告重点分析了领益智造在AI硬件、汽车及低空、端侧AI、物理AI(人形机器人)、AIDC等领域的业务进展和财务表现。AI硬件方面,公司收缩低毛利的影像显示业务,受益于苹果折叠屏等新品周期。汽车及低空业务收入35.28亿元,同比增198.26%,毛利率升6.25pct,主要因收购浙江向荣、江苏科达并表。端侧AI业务为北美大客户折叠屏提供铰链、支撑板、VC均热板等,AI眼镜收入增17.72%。物理AI(人形机器人)业务收入同比数倍增长,2026年目标收入10亿以上。AIDC业务子公司利明达液冷业务上半年收入翻倍,已进入北美算力龙头供应链
当前市场现状如何?
当前市场现状显示,领益智造在AI相关领域展现出强劲的增长势头和多元化布局。公司上半年营收251.49亿元,同比增6.45%,扣汇兑及股权激励后归母净利润22.28亿元,同比增173.63%。公司在AI硬件、汽车及低空、端侧AI、物理AI(人形机器人)、AIDC等领域均有显著进展,海外收入占比73.4%,尽管受美元贬值影响,但经营基本面良好。研发费用14.42亿元,同比增27.86%,显示出公司对未来发展的重视。这些数据表明,公司在AI领域具有较强的竞争力和发展潜力
报告有哪些风险提示?
报告提示了几个风险因素。首先,汇率波动对业绩形成压制,美元兑人民币贬值5.46%,公司通过套期保值、优化产品结构、完善海外供应链应对。其次,AI相关客户资本开支节奏变化、存储涨价对端侧产品降价压力、行业竞争加剧等不确定性。此外,新业务处于投入期,盈利释放存在周期,人形机器人2026年目标收入10亿,距百亿级仍需时间。这些风险因素需要公司持续关注和应对