量产车业务高增,经调整亏损大幅收窄,L4商业化加速推进
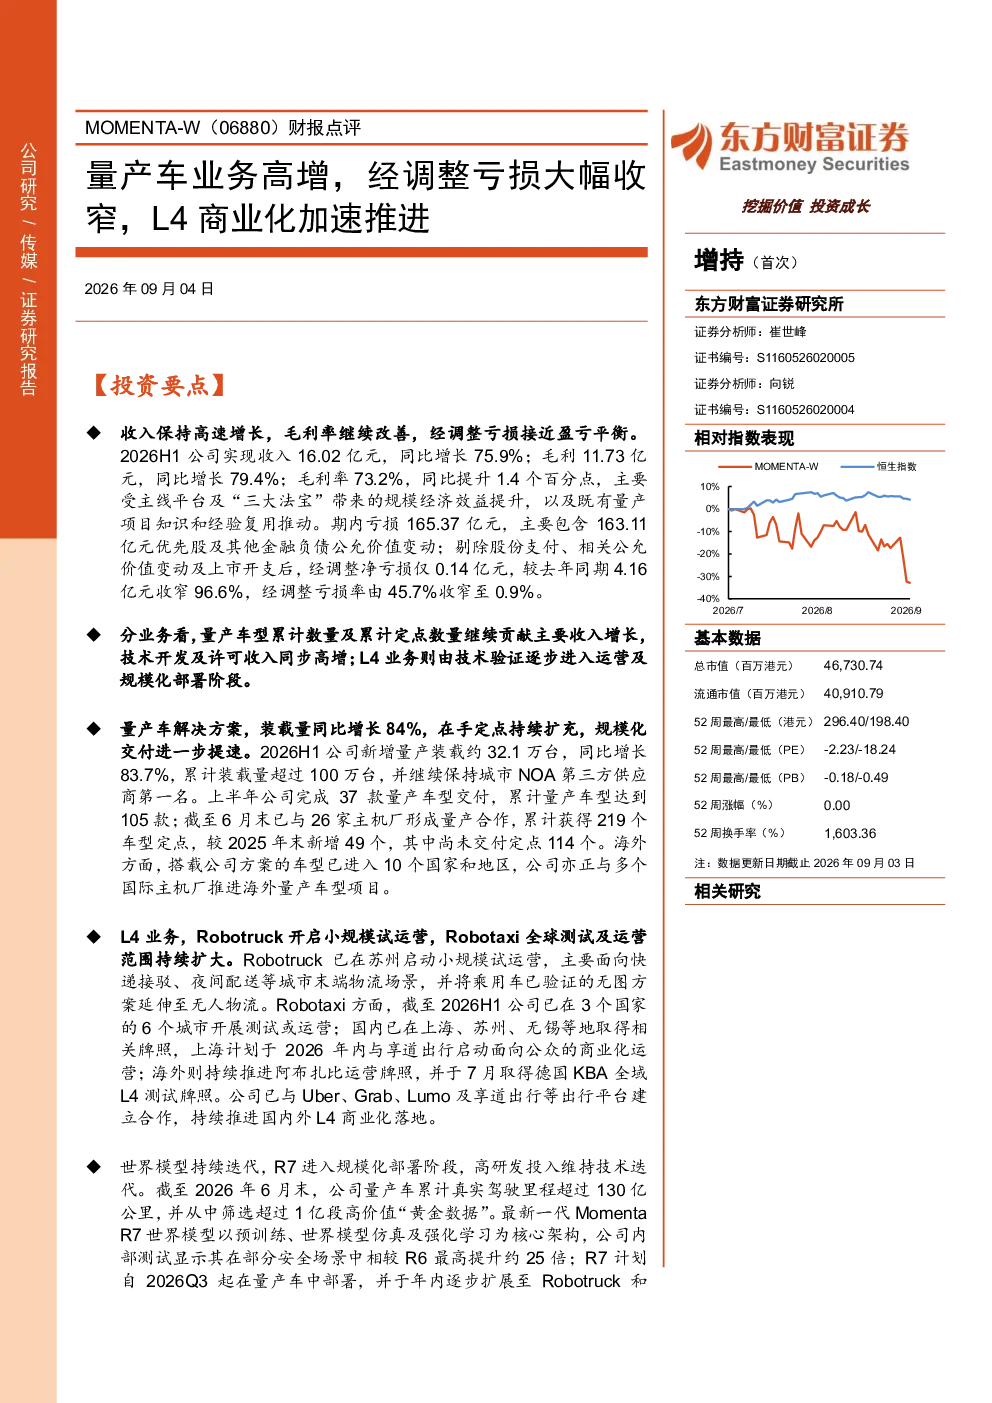
量产车业务高增,经调整亏损大幅收窄,L4商业化加速推进 挖掘价值投资成长 增持(首次) 2026年09月04日 东方财富证券研究所 证券分析师:崔世峰证书编号:S1160526020005证券分析师:向锐证书编号:S1160526020004 【投资要点】 收入保持高速增长,毛利率继续改善,经调整亏损接近盈亏平衡。2026H1公司实现收入16.02亿元,同比增长75.9%;毛利11.73亿元,同比增长79.4%;毛利率73.2%,同比提升1.4个百分点,主要受主线平台及“三大法宝”带来的规模经济效益提升,以及既有量产项目知识和经验复用推动。期内亏损165.37亿元,主要包含163.11亿元优先股及其他金融负债公允价值变动;剔除股份支付、相关公允价值变动及上市开支后,经调整净亏损仅0.14亿元,较去年同期4.16亿元收窄96.6%,经调整亏损率由45.7%收窄至0.9%。 分业务看,量产车型累计数量及累计定点数量继续贡献主要收入增长,技术开发及许可收入同步高增;L4业务则由技术验证逐步进入运营及规模化部署阶段。 基本数据 量产车解决方案,装载量同比增长84%,在手定点持续扩充,规模化交付进一步提速。2026H1公司新增量产装载约32.1万台,同比增长83.7%,累计装载量超过100万台,并继续保持城市NOA第三方供应商第一名。上半年公司完成37款量产车型交付,累计量产车型达到105款;截至6月末已与26家主机厂形成量产合作,累计获得219个车型定点,较2025年末新增49个,其中尚未交付定点114个。海外方面,搭载公司方案的车型已进入10个国家和地区,公司亦正与多个国际主机厂推进海外量产车型项目。 相关研究 L4业务,Robotruck开启小规模试运营,Robotaxi全球测试及运营范围持续扩大。Robotruck已在苏州启动小规模试运营,主要面向快递接驳、夜间配送等城市末端物流场景,并将乘用车已验证的无图方案延伸至无人物流。Robotaxi方面,截至2026H1公司已在3个国家的6个城市开展测试或运营;国内已在上海、苏州、无锡等地取得相关牌照,上海计划于2026年内与享道出行启动面向公众的商业化运营;海外则持续推进阿布扎比运营牌照,并于7月取得德国KBA全域L4测试牌照。公司已与Uber、Grab、Lumo及享道出行等出行平台建立合作,持续推进国内外L4商业化落地。 世界模型持续迭代,R7进入规模化部署阶段,高研发投入维持技术迭代。截至2026年6月末,公司量产车累计真实驾驶里程超过130亿公里,并从中筛选超过1亿段高价值“黄金数据”。最新一代MomentaR7世界模型以预训练、世界模型仿真及强化学习为核心架构,公司内部测试显示其在部分安全场景中相较R6最高提升约25倍;R7计划自2026Q3起在量产车中部署,并于年内逐步扩展至Robotruck和 Robotaxi。2026H1公司研发开支11.63亿元,同比增长18.6%,研发费率72.6%;截至6月末研发人员1,102人,占员工总数79.1%。 展望后续,公司将继续推进量产车、Robotruck及Robotaxi三条业务线规模化落地。量产车方面,公司已与多家主机厂开展L3项目研发,并预计在法律法规支持下于2027年实现L3功能量产,同时继续推进中国车型出海及国际主机厂项目。Robotruck方面,2026H2首款量产车型计划完成规模化落地,并将运营范围由苏州逐步拓展至其他城市,2027年进一步进入国内重点城市及海外市场。Robotaxi方面,公司首款量产车型计划于2026Q4投放并搭载R7世界模型,计划于2026年底前在国内外部署数百台Robotaxi,并在海内外超过10个城市取得牌照。公司后续仍将持续增加算力投入,加快世界模型迭代,并推动量产车业务产生的数据和现金流进一步反哺L4及研发投入。 【投资建议】 我们预计公司2026-2028年营收分别为40.1、68.7、95.0亿人民币,分别同比增长66.38%、71.05%、38.42%;公司归母净利润分别为-166.98、-1.22、1.19亿人民币,分别同比增长-382.90%、99.27%、197.20%;首次覆盖给予“增持”评级。 【风险提示】 量产车定点及装载量增长不及预期;L3政策及量产进度不及预期;Robotaxi及自动驾驶货运车商业化进展不及预期;海外牌照及市场拓展不及预期;世界模型技术迭代不及预期;持续高研发及算力投入对盈利及现金流形成压力 分析师申明 作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,报告清晰准确地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响。 投资评级说明 报告中所涉及的评级分为股票评级和行业评级(另有说明的除外)。评级标准为以报告发布日后的3-12个月内的公司股价(或行业指数)相对同期相关证券市场代表性指数的涨跌幅。其中:A股市场以沪深300指数为基准;新三板市场以三板成指为基准;香港市场以恒生指数为基准;美国市场以标普500指数为基准。 股票评级 买入:相对同期相关证券市场代表性指数涨幅15%以上;增持:相对同期相关证券市场代表性指数涨幅介于5%~15%之间;中性:相对同期相关证券市场代表性指数涨跌幅介于-5%~5%之间;减持:相对同期相关证券市场代表性指数跌幅介于15%~5%之间;卖出:相对同期相关证券市场代表性指数跌幅15%以上。 行业评级 强于大市:相对同期相关证券市场代表性指数涨幅10%以上;中性:相对同期相关证券市场代表性指数涨跌幅介于-10%~10%之间;弱于大市:相对同期相关证券市场代表性指数跌幅10%以上。 免责声明 东方财富证券股份有限公司(以下简称“本公司”)具有中国证监会核准的证券投资咨询业务资格。本报告由本公司制作及在中华人民共和国(香港和澳门特别行政区、台湾省除外)发布。本报告仅供本公司的客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。 本报告信息均来源于公开资料或本公司认为可靠的资料,但本公司对该等信息的真实性、准确性和完整性不作任何保证。本报告所载的资料、意见及预测仅反映报告出具日的判断,且预测方法及结果存在一定程度局限性。在不同时期,本公司可发出与本报告所刊载的意见、预测不一致的报告,但本公司没有义务和责任及时更新本报告所涉及的内容并通知客户。 本报告所载的盈利预测、评级、估值等观点,均基于特定的假设和前提条件,不构成所述证券买卖的出价或征价,亦不构成对具体证券在具体价位、具体时点、具体市场表现的投资建议。 在任何情况下,本报告的内容不构成对任何人的投资建议,也没有考虑到个别客户特殊的投资目标、财务状况或需求。客户需充分考虑自身特定状况,不应单纯依靠本报告所载的内容而取代个人的独立判断。本公司不对任何人因使用本报告所载任何内容所引致的任何损失负任何责任,投资者需自行承担风险。 在法律允许的情况下,本公司或其关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为这些公司提供或争取提供投资银行、财务顾问等服务。客户应充分考虑可能存在的利益冲突,勿将本报告作为投资决策的唯一参考依据。 本报告版权均归本公司所有,未经本公司事先书面授权,任何机构或个人不得以任何形式复制、发布、传播本报告的全部或部分内容。经授权刊载、转发本报告或者摘要的,应当注明本报告发布人和发布日期,并提示使用本报告的风险。未经授权或未按要求刊载、转发本报告的,应当承担相应的法律责任。本公司将保留向其追究法律责任的权利。