猜你想问
禾丰股份最新报告核心内容是什么?
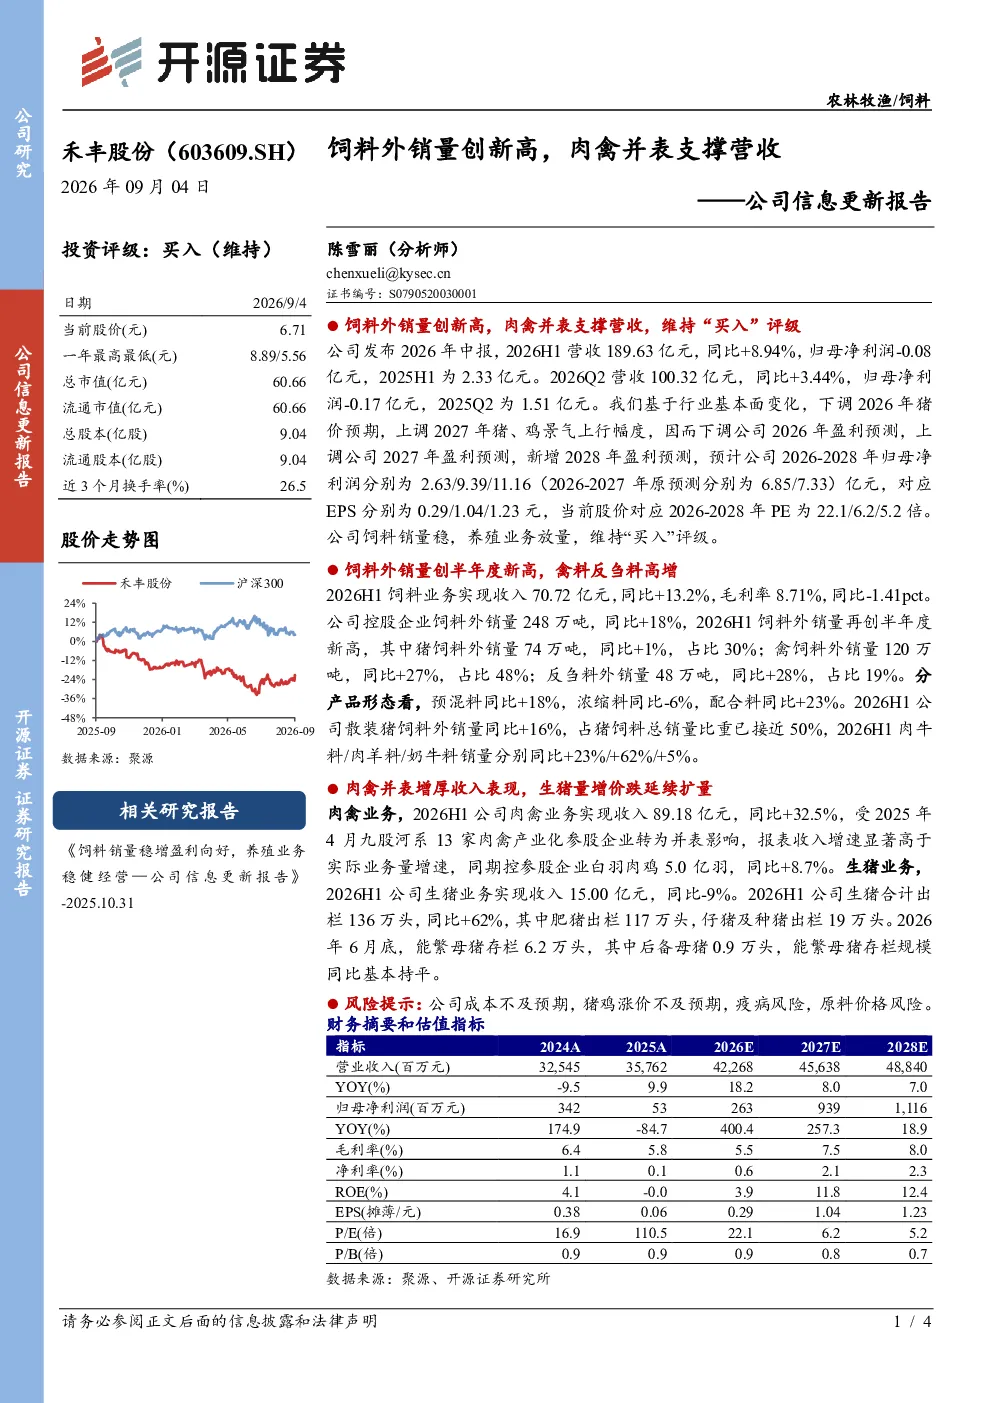
禾丰股份2026年中报显示,公司饲料外销量创新高,肉禽业务受并表影响收入增速显著。2026H1营收189.63亿元,同比+8.94%,归母净利润-0.08亿元。饲料业务收入70.72亿元,同比+13.2%,外销量248万吨,同比+18%。肉禽业务收入89.18亿元,同比+32.5%,受2025年4月参股企业并表影响。生猪业务收入15.00亿元,同比-9%,但出栏量136万头,同比+62%。公司维持“买入”评级。
饲料行业发展趋势如何?
饲料行业呈现多元化发展态势,禽料和反刍料增长较快。2026H1禽料外销量同比+27%,反刍料+28%。预混料增长显著,配合料+23%。散装猪饲料占比近50%。行业受益于养殖规模化、产品升级和技术创新,但成本和原料价格波动仍是主要挑战。
报告重点分析了哪些方面?
报告重点分析了禾丰股份饲料和养殖业务的经营情况。饲料业务方面,关注外销量、产品形态和毛利率变化;养殖业务方面,分析肉禽并表影响、生猪出栏量及能繁母猪存栏。同时,报告调整了盈利预测,下调2026年盈利预期,上调2027-2028年预期,并新增2028年预测。
当前市场对禾丰股份的评价如何?
市场对禾丰股份的评价呈现分化。一方面,公司饲料销量稳增,养殖业务放量,白羽肉鸡出栏量增长,显示业务韧性。另一方面,归母净利润短期承压,盈利预测调整反映行业风险。投资者关注公司成本控制、猪鸡价格走势及疫病风险。
禾丰股份面临哪些风险?
禾丰股份面临多重风险,包括成本控制不及预期,可能导致利润下滑;猪价和鸡价上涨不及预期,影响养殖业务盈利;疫病风险可能冲击养殖板块;原料价格波动增加经营不确定性。此外,并表企业业绩波动也可能影响报表数据稳定性。
你可能感兴趣
饲料销量稳增盈利向好,养殖业务稳健经营——公司信息更新报告
开源证券2025-10-31
公司信息更新报告:饲料销量稳增经营向好,生猪持续降本增效
农林牧渔开源证券2025-10-31
公司信息更新报告:生猪养殖利润修复,饲料业务经营稳健
农林牧渔开源证券2024-11-04
公司信息更新报告:饲料规模稳增,养殖阶段性承压,海外业务加速放量
农林牧渔开源证券2026-08-28
公司信息更新报告:生猪养殖成本下降盈利向上,饲料动保业务稳健发展
农林牧渔开源证券2024-08-29
公司信息更新报告:高价高产推动多晶硅盈利增长,电池饲料稳中向好
农林牧渔开源证券2022-01-09
公司信息更新报告:饲料销量稳增贡献利润,猪鸡周期向上盈利有望改善
农林牧渔开源证券2024-04-02
公司信息更新报告:养殖成本优异精益求精,屠宰盈利突破经营向好
农林牧渔开源证券2025-10-31
公司信息更新报告:生猪养殖稳健经营,蛋白油脂等业务盈利修复
农林牧渔开源证券2025-09-02
公司信息更新报告:养殖成本稳步下降,动保饲料稳健经营
农林牧渔开源证券2025-04-30