猜你想问
京沪高铁2026年半年报核心内容是什么?
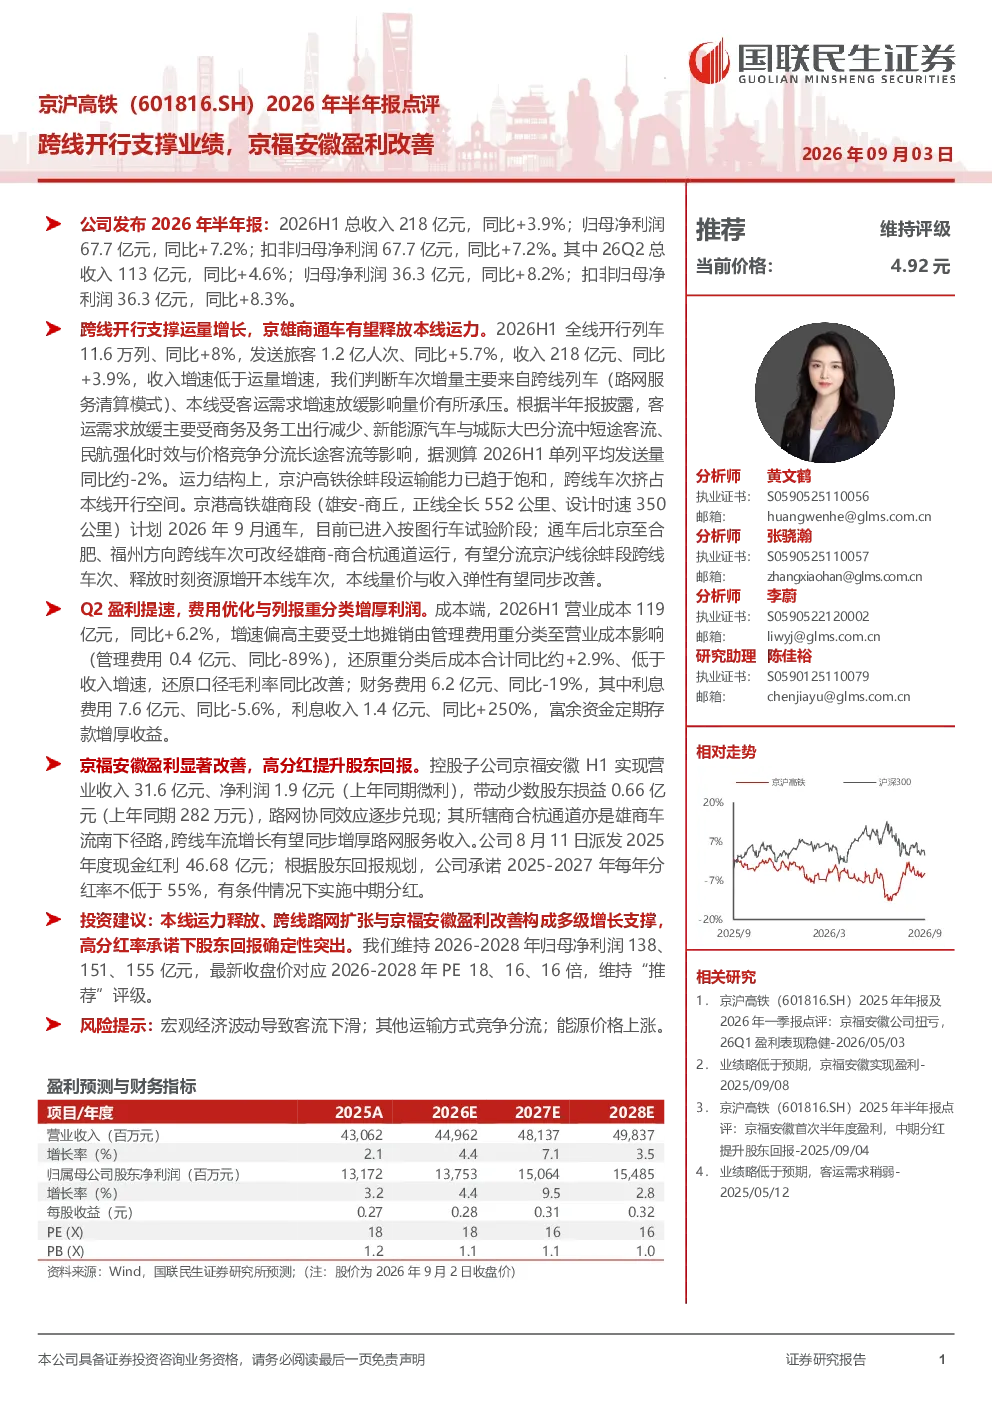
2026年上半年京沪高铁总收入218亿元,同比增长3.9%;归母净利润67.7亿元,同比增长7.2%。跨线开行列车11.6万列,同比增长8%,发送旅客1.2亿人次,同比增长5.7%。京福安徽子公司盈利显著改善,实现净利润1.9亿元。京雄商高铁通车后有望释放本线运力,改善量价关系。成本端受土地摊销重分类影响,但还原后成本增速低于收入增速,毛利率同比改善。财务费用同比大幅下降,利息收入显著增加。公司承诺未来三年分红率不低于55%
高铁行业发展趋势如何?
高铁行业客运需求增速放缓,主要受商务及务工出行减少、新能源汽车与城际大巴分流中短途客流、民航强化时效与价格竞争分流长途客流等因素影响。2026年单列平均发送量同比约-2%。但跨线开行支撑运量增长,京雄商高铁通车后有望释放本线运力,本线量价与收入弹性有望同步改善。路网协同效应逐步兑现,京福安徽盈利改善带动少数股东损益增加。未来高铁网络扩张与效率提升仍是行业发展趋势
报告重点分析了哪些方面?
报告重点分析了跨线开行对本线运力的影响,京雄商高铁通车后对本线时刻资源的释放作用,以及京福安徽子公司盈利改善对整体业绩的贡献。同时分析了费用优化与列报重分类对利润增厚的影响,以及公司高分红率承诺对股东回报的确定性。报告认为本线运力释放、跨线路网扩张与京福安徽盈利改善构成多级增长支撑
当前高铁市场现状如何?
当前高铁市场面临客运需求增速放缓的挑战,商务及务工出行减少、新能源汽车与城际大巴分流中短途客流、民航强化时效与价格竞争分流长途客流等因素导致单列平均发送量下降。京沪高铁徐蚌段运输能力已趋于饱和,跨线车次挤占本线开行空间。但跨线开行支撑运量增长,京雄商高铁通车有望释放本线运力,改善量价关系。京福安徽子公司盈利显著改善,显示路网协同效应逐步兑现
研报提示了哪些风险?
研报提示的风险包括宏观经济波动导致客流下滑,其他运输方式竞争分流,以及能源价格上涨。宏观经济波动可能影响旅客出行需求,导致客流下滑。新能源汽车、城际大巴、民航等运输方式的竞争可能分流部分客流。能源价格上涨可能增加运营成本,对盈利能力造成压力