猜你想问
这份研报的核心内容是什么?
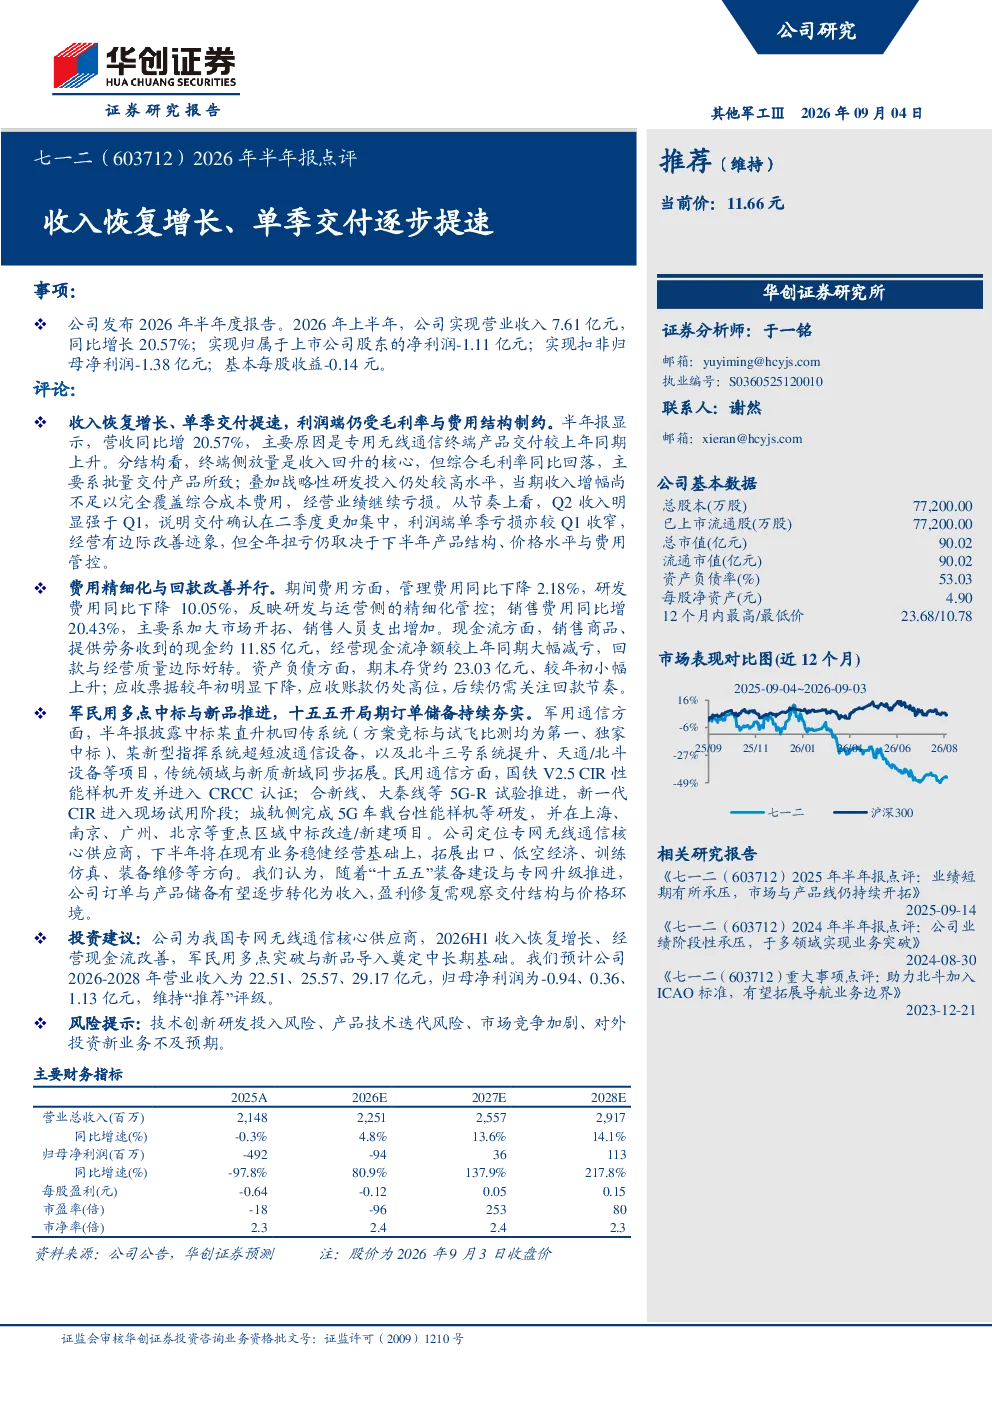
这份研报的核心内容是点评2026年上半年公司收入恢复增长、单季交付逐步提速。报告显示公司实现营业收入7.61亿元,同比增长20.57%,主要得益于专用无线通信终端产品交付量上升。Q2收入明显强于Q1,交付确认集中,利润端单季亏损收窄,经营边际改善。但综合毛利率同比回落,主要因批量交付产品;叠加战略性研发投入较高,当期收入增幅尚不足以完全覆盖综合成本费用,经营业绩继续亏损。
专网无线通信赛道的发展趋势如何?
专网无线通信赛道的发展趋势向好。报告中提到公司军民用多点中标与新品推进,军用通信方面中标直升机回传系统、新型指挥系统等,民用通信方面国铁V2.5 CIR进入CRCC认证,5G-R试验推进,城轨侧中标改造/新建项目。公司定位专网无线通信核心供应商,下半年将拓展出口、低空经济等方向,显示该赛道持续受益于数字化、智能化需求增长,应用场景不断拓宽。
研报重点分析了哪些方向?
研报重点分析了公司收入恢复增长、单季交付提速的驱动因素及经营挑战。一方面,报告指出专用无线通信终端产品交付量上升是收入增长主因,Q2交付确认集中推动收入加速。另一方面,报告也点明利润端仍受毛利率与费用结构制约,综合毛利率同比回落,管理费用、研发费用虽有下降但销售费用因市场开拓投入增加而上升,导致经营业绩继续亏损。此外,报告还分析了费用精细化管控、回款改善、存货及应收账款等财务数据。
当前市场对公司的判断是什么?
当前市场对公司的判断是公司作为专网无线通信核心供应商,2026H1经营表现有所改善,收入恢复增长、经营现金流改善,为中长期发展奠定基础。报告预计公司2026-2028年营业收入将稳步增长,但短期内仍面临利润端亏损压力。公司军民用业务多点突破及新品导入显示其技术实力与市场竞争力,但同时也需关注技术创新研发投入、产品技术迭代、市场竞争加剧等风险因素。
研报提到了哪些风险提示?
研报提示了多项风险,包括技术创新研发投入风险,公司需持续高强度的研发投入以保持技术领先;产品技术迭代风险,通信技术更新迅速,产品迭代速度需加快;市场竞争加剧风险,专网无线通信市场竞争者众多,公司需保持竞争优势;对外投资新业务不及预期风险,公司拓展新业务需谨慎评估市场前景与投入产出比。这些风险可能对公司未来经营业绩和市场份额产生影响。