2026年半年报点评:收入阶段性承压,高端机床主业恢复较快增长
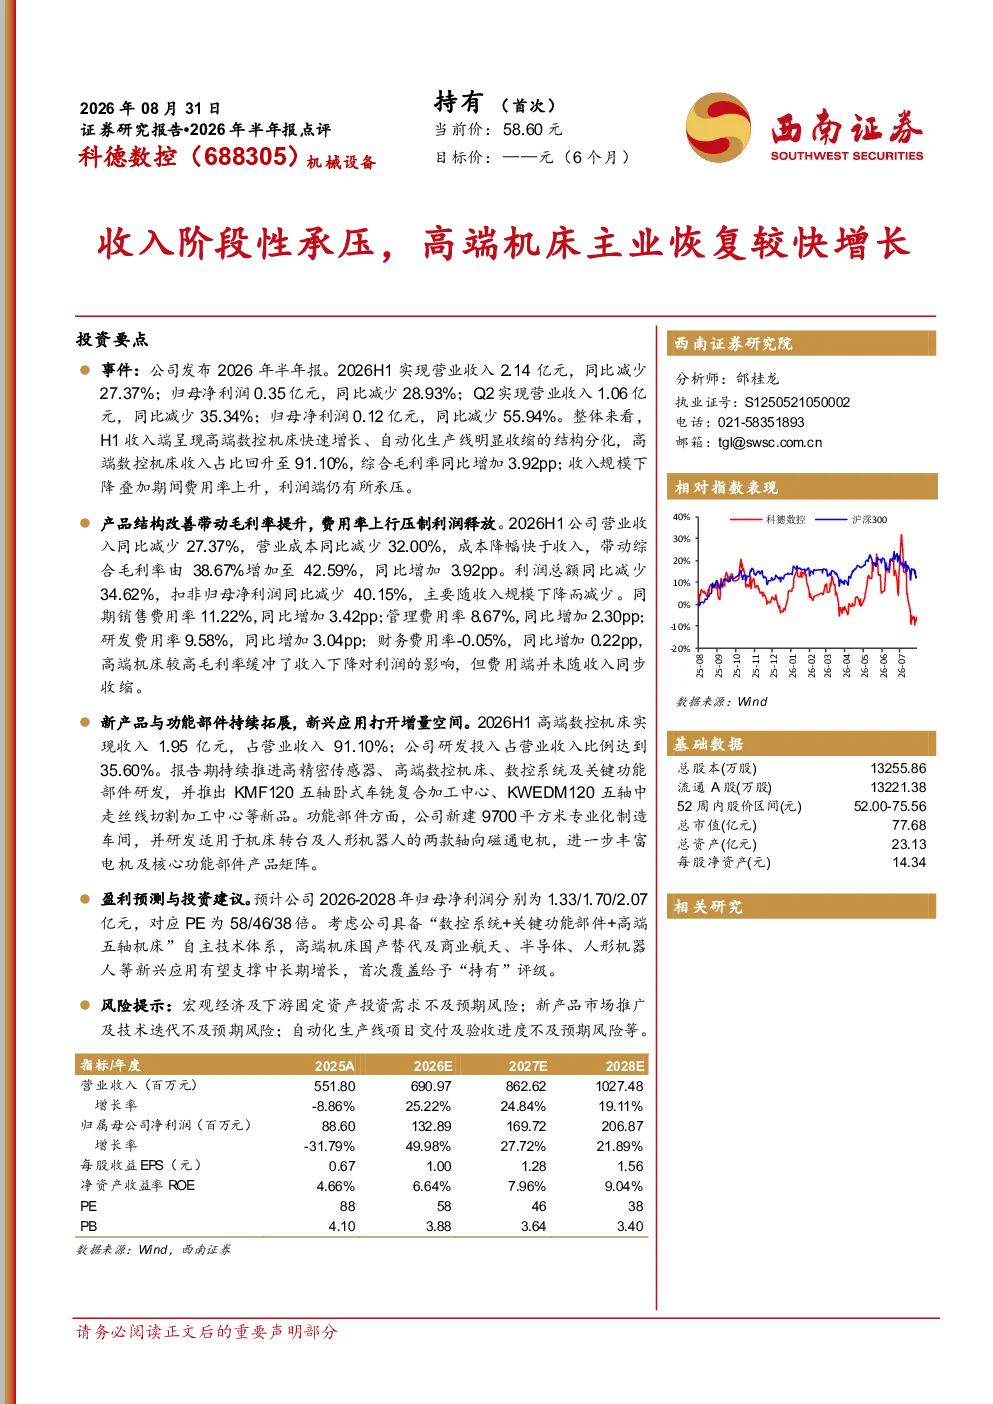
收入阶段性承压,高端机床主业恢复较快增长 投资要点 西 南证券研究院 产品结构改善带动毛利率提升,费用率上行压制利润释放。2026H1公司营业收入同比减少27.37%,营业成本同比减少32.00%,成本降幅快于收入,带动综合毛利率由38.67%增加至42.59%,同比增加3.92pp。利润总额同比减少34.62%,扣非归母净利润同比减少40.15%,主要随收入规模下降而减少。同期销售费用率11.22%,同比增加3.42pp;管理费用率8.67%,同比增加2.30pp;研发费用率9.58%,同比增加3.04pp;财务费用率-0.05%,同比增加0.22pp,高端机床较高毛利率缓冲了收入下降对利润的影响,但费用端并未随收入同步收缩。 数据来源:Wind 新产品与功能部件持续拓展,新兴应用打开增量空间。2026H1高端数控机床实现收入1.95亿元,占营业收入91.10%;公司研发投入占营业收入比例达到35.60%。报告期持续推进高精密传感器、高端数控机床、数控系统及关键功能部件研发,并推出KMF120五轴卧式车铣复合加工中心、KWEDM120五轴中走丝线切割加工中心等新品。功能部件方面,公司新建9700平方米专业化制造车间,并研发适用于机床转台及人形机器人的两款轴向磁通电机,进一步丰富电机及核心功能部件产品矩阵。 盈利预测与投资建议。预计公司2026-2028年归母净利润分别为1.33/1.70/2.07亿元,对应PE为58/46/38倍。考虑公司具备“数控系统+关键功能部件+高端五轴机床”自主技术体系,高端机床国产替代及商业航天、半导体、人形机器人等新兴应用有望支撑中长期增长,首次覆盖给予“持有”评级。 相 关研究 风险提示:宏观经济及下游固定资产投资需求不及预期风险;新产品市场推广及技术迭代不及预期风险;自动化生产线项目交付及验收进度不及预期风险等。 目录 1聚焦五轴联动,自主技术体系构筑核心壁垒......................................................................................................................................1 1.1实控人深度参与经营,股权结构稳定...........................................................................................................................................11.2数控机床核心产品,精准覆盖多元应用场景..............................................................................................................................21.3收入阶段性承压,高端机床增长与毛利韧性凸显...................................................................................................................11 图目录 图1:公司历史沿革.........................................................................................................................................................................................1图2:公司股权结构(截至2026年6月30日)...................................................................................................................................2图3:2021-2026H1公司营业总收入.........................................................................................................................................................12图4:2021-2026H1公司归母净利润.........................................................................................................................................................12图5:2021-2026H1公司分产品收入占比................................................................................................................................................12图6:2021-2026H1公司分地区收入占比................................................................................................................................................12图7:2021-2026H1公司毛利率和净利率情况.......................................................................................................................................13图8:2021-2026H1公司期间费用率情况................................................................................................................................................13 表目录 表1:公司主要产品类型................................................................................................................................................................................2表2:分产品收入及毛利率.........................................................................................................................................................................14表3:可比公司估值.......................................................................................................................................................................................15附表:财务预测与估值.................................................................................................................................................................................16 1聚焦五轴联动,自主技术体系构筑核心壁垒 公司是国内稀缺的具备高档数控系统及高端数控机床双研发体系、并成功将自研自制的国产高端数控机床广泛应用于航空航天、能源核电、汽车、船舶、兵工兵器、医疗、模具、半导体等战略性新兴产业的上市公司。公司成立于2008年,总部位于辽宁省大连市,系大连光洋科技集团控股子公司。2021年正式登陆上海证券交易所科创板,成为把高端五轴联动数控机床作为主营业务的首家科创板上市企业。公司自创立以来,始终聚焦五轴联动数控机床、高档数控系统及关键功能部件的技术突破、设计创新、精细制造及标准制定。公司构建了“数控系统+关键功能部件+高端五轴机床”的完整技术链,主要五轴联动数控机床自主化率达到85%。公司先后获得国家专精特新“小巨人”企业和国家知识产权优势企业称号,多次承担国家“高档数控机床与基础制造装备”科技重大专项。公司高端五轴机床在国内多个重要项目中成功中标,展现了国产替代的强劲实力。公司产品广泛应用于航空航天、能源、机械设备、高校院所、兵工兵器、电子半导体、汽车、医疗等多个领域。 数据来源:公司官网,公司公告,西南证券整理 1.1实 控人深度参与经营,股权结构稳定 公司股权结构高度集中,实际控制人为于德海、于本宏父子。截至报告期末,于德海、于本宏分别持有公司控股股东大连光洋科技集团有限公司74%、25%的股权,于本宏直接持有公司9.35%的股份,同时持有公司股东大连万众国强投资合伙企业(有限合伙)35%的出资份额、大连亚首企业管理咨询合伙企业(有限合伙)10%的出资份额。即于德海与于本宏以父子关系直接及间接持有公司合计35.50%的股份,系公司的共同实际控制人。国器元禾私募基金管理有限公司系工业母机产业投资基金(有限合伙)的私募基金管理人;公司股东国家制造业转型升级基金股份有限公司持有国器元禾私募基金管理有限公司20%的股权,直接持有工业母机产业投资基金(有限合伙)49.8%的出资份额。 数据来源:iFinD,西南证券整理 1.2数 控机床核心产品,精准覆盖多元应用场景 高端五轴数控机床构成公司核心产品,自主数控系统和关键功能部件形成底层技术支撑。公司已形成五轴立式加工中心、五轴卧式加工中心、五轴卧式车铣复合加工中心、五轴龙门加工中心等通用产品,并布局叶片加工、刀具磨削、高速叶尖磨削、六轴五联动叶盘加工及中走丝线切割等专用设备;同时自主开发GNC60/61/62系列高档数控系统、GDU系列伺服驱动以及电机、电主轴、铣头、转台、传感器等关键功能部件。主要五轴联动数控机床自主化率达到85%,形成“数控系统+关键功能部件+高端五轴机床”的技术链。 1.3收 入阶段性承压,高端机床增长与毛利韧性凸显 2026H1收入承压,但高端数控机床收入重新实现较快增长。公司2021-2026H1期间分别实现营业收入2.54/3.15/4.52/6.05/ 5.52/2.14亿元,同比变化+27.99%/+24.39%/+43.37%/+33.88%/-8.86%/-27.37%;实现归母净利润7286.69/6034.29/10198.55/ 12989.39/8860.50/3486.49万元,同比变化+106.81%/-17. 19%/+69.01%/+27.37%/-31.79%/-28.93%。2026H1实现营业收入2.14亿元,同比减少27.37%;归母净利润3486.49万元,同比减少28.93%。2026Q2实