猜你想问
亚钾国际2026年中报核心内容有哪些?
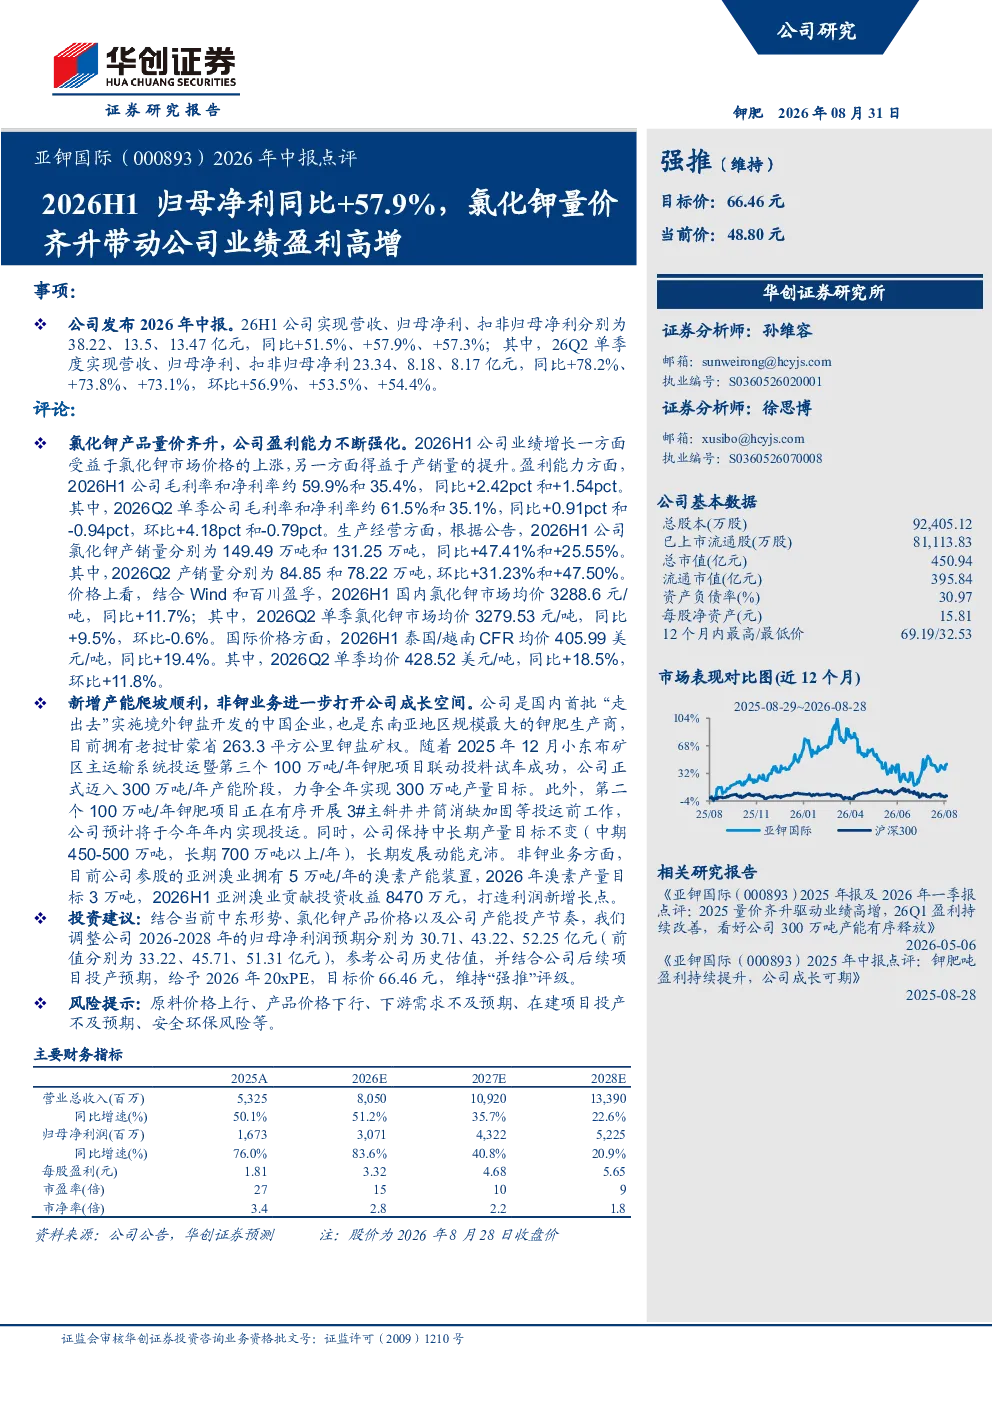
亚钾国际2026年中报显示,公司2026H1实现营收38.22亿元,同比增长51.5%;归母净利13.5亿元,同比增长57.9%。主要得益于氯化钾产销量提升及价格上涨。2026Q2单季度营收23.34亿元,同比增长78.2%;归母净利8.18亿元,同比增长73.8%。扣非归母净利分别为13.47亿元和8.17亿元,同比增长57.3%和73.1%。公司毛利率和净利率在2026H1分别为59.9%和35.4%,同比提升2.42pct和1.54pct;2026Q2毛利率61.5%,净利率35.1%,同比提升0.91pct,净利率略有下降。
氯化钾行业发展趋势如何?
氯化钾行业2026H1产销量显著提升,国内市场均价同比增长11.7%,国际价格(泰国/越南CFR)同比增长19.4%。公司作为行业重要参与者,产销量分别同比增长47.41%和25.55%。随着公司新增产能逐步释放,预计行业竞争格局将发生变化。未来,行业供需关系、国际价格波动及国内政策调控是关键影响因素。公司正积极拓展非钾业务,如参股亚洲溴业,以增强抗风险能力。
亚钾国际报告中重点关注哪些方面?
亚钾国际报告中重点关注氯化钾业务增长对公司业绩的驱动作用。2026H1产销量分别为149.49万吨和131.25万吨,环比Q2增长31.23%和47.50%。公司通过提升产销量及市场价格,实现盈利能力增强。报告还披露公司进入300万吨/年产能阶段,并计划年内投运第二个100万吨/年钾肥项目,显示公司产能扩张决心。此外,非钾业务贡献的投资收益也值得关注。
当前氯化钾市场现状如何?
2026H1国内氯化钾市场均价3288.6元/吨,同比增长11.7%;国际价格(泰国/越南CFR)均价405.99美元/吨,同比增长19.4%。公司产销量同步提升,反映市场需求旺盛。但2026Q2国际价格环比下降0.6%,显示市场存在一定波动。公司作为行业龙头,受益于量价齐升,但需关注市场价格周期性变化及下游需求稳定性。行业整体竞争加剧,价格竞争可能影响盈利持续性。
亚钾国际研报提示哪些风险?
亚钾国际研报提示的主要风险包括:原料价格上行压力可能侵蚀利润空间;产品价格下行风险影响业绩稳定性;下游需求不及预期可能导致库存积压;在建项目投产进度不及预期影响产能扩张计划;安全环保风险需持续关注。此外,国际市场价格波动及汇率变动也可能带来不确定性。公司需加强成本控制、多元化经营及风险管理以应对潜在挑战。